2026 Q3 投資回顧

過去幾年投資賺了不少,只是每月配息的所得替代率太低了,看了很不放心。我是偏保守的人,不太能接受缺錢的時候,還要賣一些股票才有飯吃。

萬一發生 “市價急售 QQQ,在線等。" 這種畫面我不行。
過去幾年主要都是投資低配息的 QQQ,稅後殖利率才 0.43%。這次趁著從 Firstrade 搬家到 IBKR,增持了愛爾蘭版的 JEPQ.L (配美金) 和複委託的 JEPQ (配台幣)。他們有 10~11 % 左右的稅前殖利率,相當於 QQQ 的 20 多倍。特別是 JEPQ.L 是愛爾蘭註冊的版本,只需要被美國預扣 15% 的稅金,還可以免遺產稅,相當符合我的需求。經過積極地調整,這一季我總算組合出兼顧成長與穩定現金流的搭配了。

有錢就手癢是人之常情,如果還會被老美扣 40% 遺產稅那更是難以接受。所以我把海外的現金全都買光了。愛爾蘭版 QQQ (EQAC)、愛爾蘭版 JEPQ (JEPQ.L)、愛爾蘭版 0~1 年美國短債 (IB01) ,再搭配老美不扣稅的美國國債、 英國殼牌不收稅的 ADR (SHEL),這樣應該不會被剝兩層皮了。

雖然當初買 JEPQ.L 算是買錯,我以為它是累積型,不會生利息。既然買到月配版,我就在 IBKR 安排定期定額把 JEPQ.L 利息轉帳回台灣 [1][2] ([2] 有教定期匯款),基本上可作為家用。聽說有些人失業之後會去 “假裝上班公司" [3] 混時間,免得家人擔心。如果他們存夠被動收入的話,其實是可以假裝出差、實際去南極看企鵝的 (誤)。

出金最難填的欄位是 “國外代理銀行" [4],台灣稱為中轉銀行。如果 IBKR 要匯到國泰世華可以選摩根大通,匯到中國信託可以選自己在美國的分行。其他用不到的銀行我就還沒有研究。手續費跟匯款金額有關,有些收固定金額,有些賺匯差。以 Caven [2] 本人在 IBKR 的例子來說,"中轉行 (將來銀行) 就收取了手續費 USD 10,而收款行 (王道銀行) 則是收取 NT$ 200 。" 過路費多少要給一點。

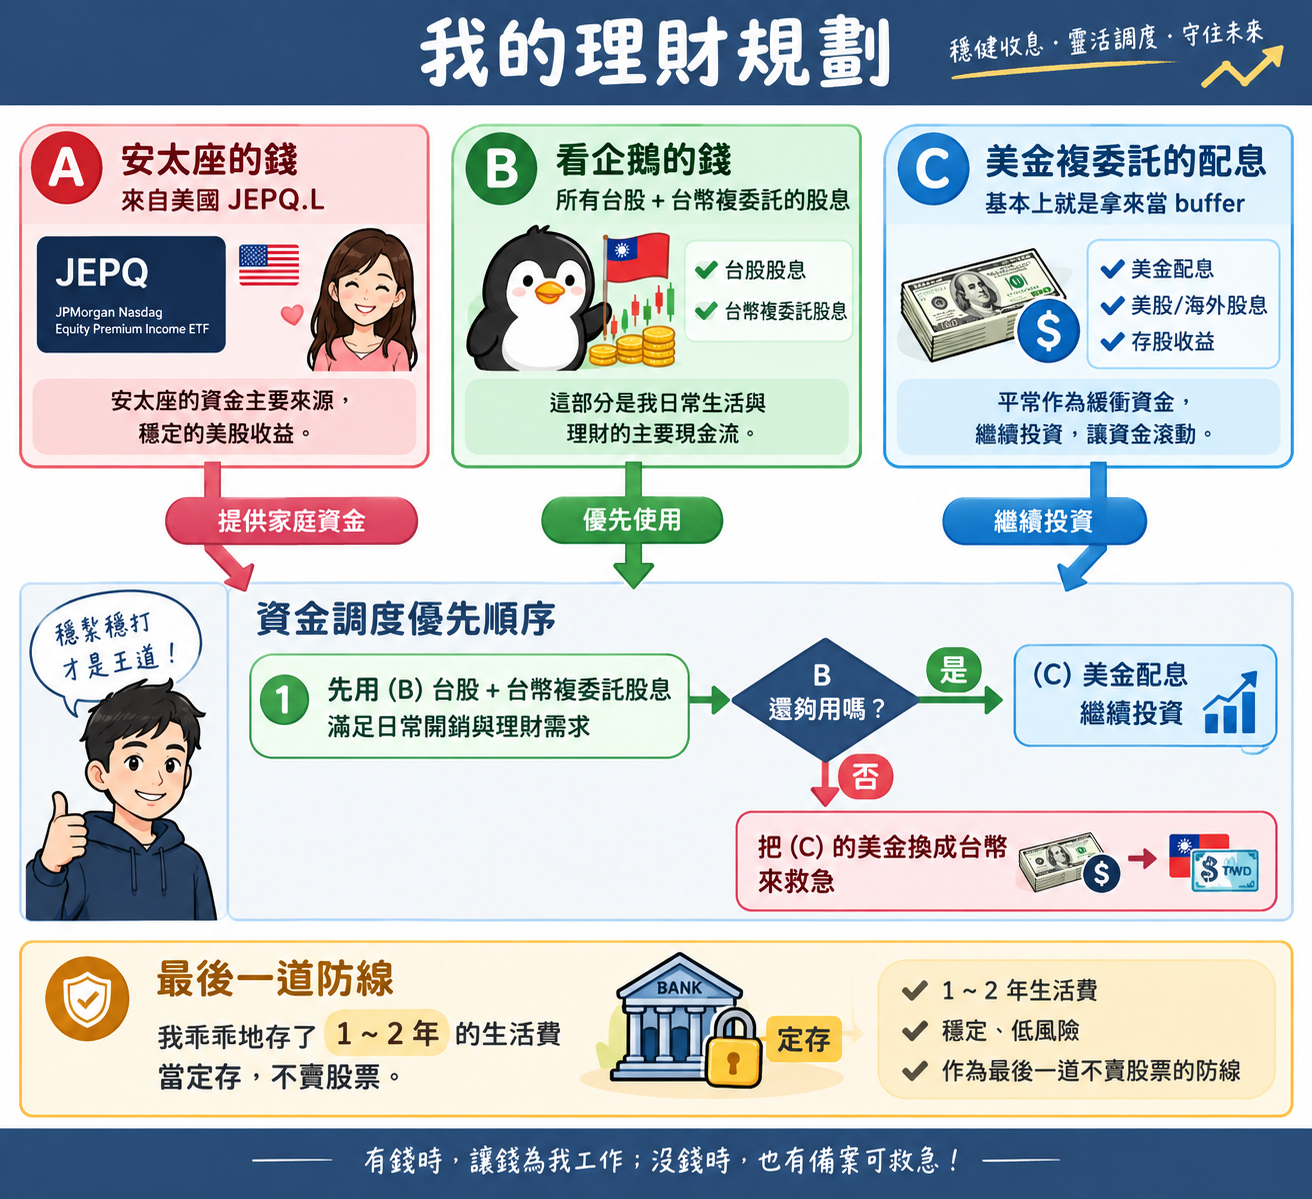
目前我的規劃中:(A) 安太座的錢從美國 JEPQ.L 來,(B) 看企鵝的錢來自台股和台幣複委託的股息。(C) 美金複委託的配息,基本上就是拿來當 buffer。如果 (B) 池子還夠用,(C) 就繼續投資。萬一卡刷爆了什麼的,就把 (C) 的美金換成台幣救急。當然,我也乖乖地存了 1~2 年的生活費當定存,這就是最後一道不賣股票的防線。
這個 ChatGPT 真的滿會畫圖的。不過,如果我教它們分析我的投資組合,每個都在叫我做 “股債平衡",屢試不爽,也令人不爽。如果我改問為何 AI 喜歡教人做股債平衡?AI 說因為這個答案比較不容易出錯。其實不同景氣環境下,股票和債券表現可能不同。所以確實可以不用太在意 “標準答案"。

環境股票債券
景氣擴張通常較好普通
景氣衰退通常較差可能較好
降息成長股與債券可能受惠通常受惠
升息股票可能波動債券價格可能下跌
高通膨股票不一定好債券也可能受傷

今年 Q1 的 QQQ 家族佔 我總投資的 48.1%,Q2 因為從 Firstrade 搬到 IBKR, 賣出 QQQ,定期定額換成愛爾蘭版的 EQAC,QQQ 占比一度降到35%。不過即使中間有所掙扎,最後還是回歸 Nasdaq-100 家族,占比回升到 47.1%。 下圖占比很小沒有數字的是日本大盤 (1475.T) 和美國以外 (VXUS) ETF。
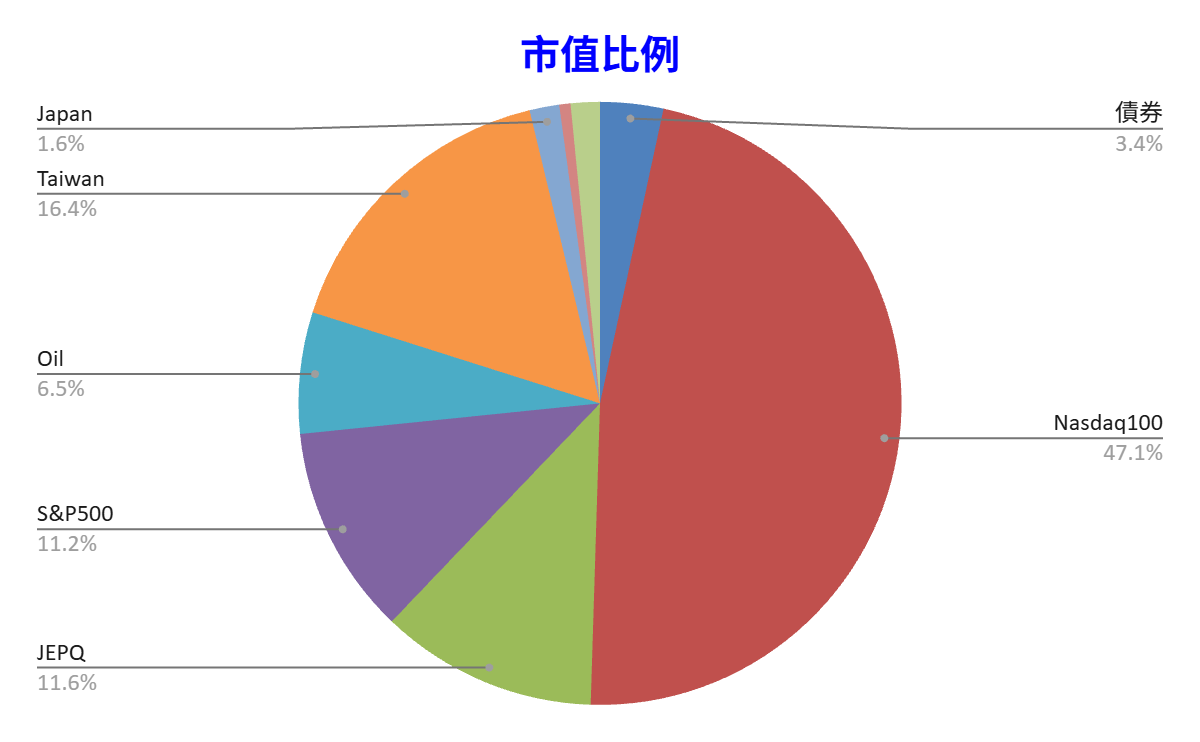
債券的部分維持不變,本來曾經想要加碼一些殖利率 5~6% 的美國長債。不過次級市場只能買到 4~5% 的價格,所以退而其次,買了 0~1 年的短債 ETF IB01,這是不配息的愛爾蘭美債 ETF。畢竟 AI 唸我不是買 QQQ、就是買變種 QQQ (JEPQ),它稍微影響了我的道心,所以拿一丁點錢買了 IB01,這是今年的新投資項目。

現在一共持有 13 檔標的,定期定額買入 0050、VXUS、SPY,金額都很小。另外就是配息後加碼買日股,以及公司強迫中獎 – 定期定額買 2379。

  • QQQ (x2) = QQQ + EQAC
  • Taiwan (x2) = 0050 + 2379
  • JEPQ (x2) = JEPQ + JEPQ.L
  • S&P500 (x1) = SPY
  • OIL (x1) = SHEL
  • 債券 (x3) = 中期美債 x 2 + IB01
  • 日本 (x1) = 1475.T
  • 美國以外 (x1) = VXUS

投資績效的話,9/30 晚上一度創新高,收盤後變成歷史次高。比起 2025 年底,年增率 28.47%。最近 7 季的成績就抵過以前很多年 (如下圖),這跟我的操作技術無關,因為問了同事的績效好像也差不多,主要是通膨和複利的效果。如果要感謝的話,主要是公司讓我日常生活無虞,放進投資帳戶的錢幾乎都不用再拿出來。還有我的老婆和小孩都很 “客家",沒花什麼錢。以及默默幫我賺錢的公司、樂觀的廣大投資人。特別是追逐短期回報的股友們,我的老人福利金 – JEPQ covered call (價外買權) 就靠你們了!

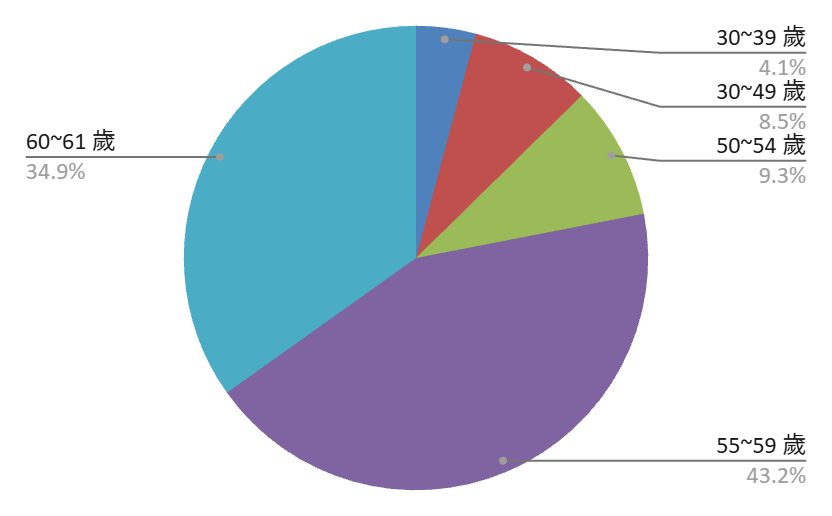
每個年齡段的獲利佔比, 20~29 歲賺的錢都付房貸了,所以忽略不計。照理說,每個投資大盤的人都會得到類似的佔比結構。
假設有一個人,20 歲月薪 X 萬,每年調薪 3%。薪水 1/3 拿去定存,定存利率 1.5%,它的圖形會長成這樣。這邊的 X 是變數,無論 X 是多少,只要 all in 定存都不影響結果。反倒是一旦調薪停滯,那格就只會比前一格稍大一點點而已。
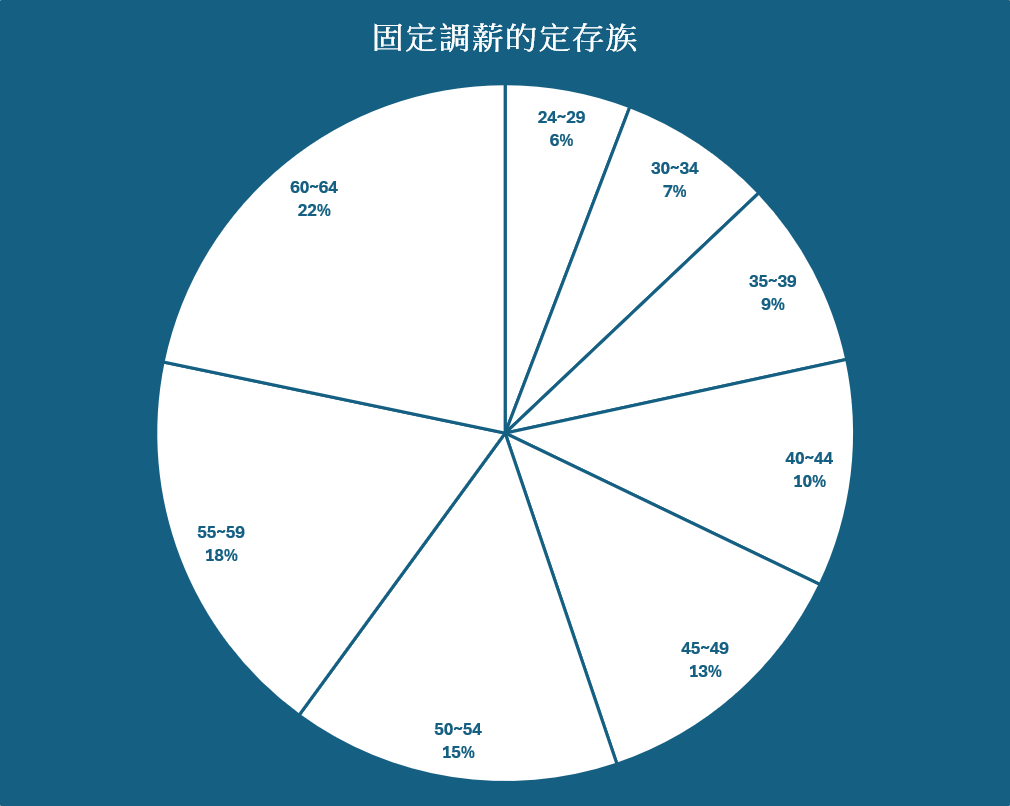
這邊的定存利率 1.5%, 如果改成殖利率 Y%,Y 愈大就會愈接近我的分布圖。雖然我近 20 年的年化報酬率是 15.58%,但早年多是靠薪水挹注,直到業外收入大於本業收入 N 倍才算財務獨立。交大校訓:飲水思源,賺錢都是要感謝螃蟹、蟹老闆。

[REF]
  1. IB盈透證券出金教學-如何把資金匯回銀行?(流程圖解、電匯手續費) – Mr.Market市場先生
  2. 2026 IB 出金教學│盈透證券電匯回台、手續費與到帳時間一次看-Caven投資成長家
  3. 假裝上班公司
  4. https://aspireapp.com/zh-HK/blog/what-is-an-intermediary-bank

納斯達克 100 Covered Call ETF 小整理

以收息為主的理財規劃中,一般人會考慮高殖利率 ETF (0056)、民生消費類股 (中華電信)、或美債等等。我先前主要是用特別股 ETF – PFF,因為它的殖利率比較高,而且穩定程度也和債券差不多。不過因為利率逐漸走低的關係,我只好果斷轉到 Nasdaq-100 Covered Call ETF 的 JEPQ。

QQQ 這幾年都是我的主力持股,雖然比不上一些妖股、飆股,起碼每年可以不穩定地成長個十幾、二十幾趴。根據 72 法則,3~5 年資產就可以翻一倍。因此,即使它三不五時就給我虧掉半年一年的薪水;我並不在意它陰晴不定的脾氣。我最大的顧慮還是 QQQ 配息太少,或者說我本金太小也行。總之,我需要在未來的 60 (?) 年都有人發錢給我。

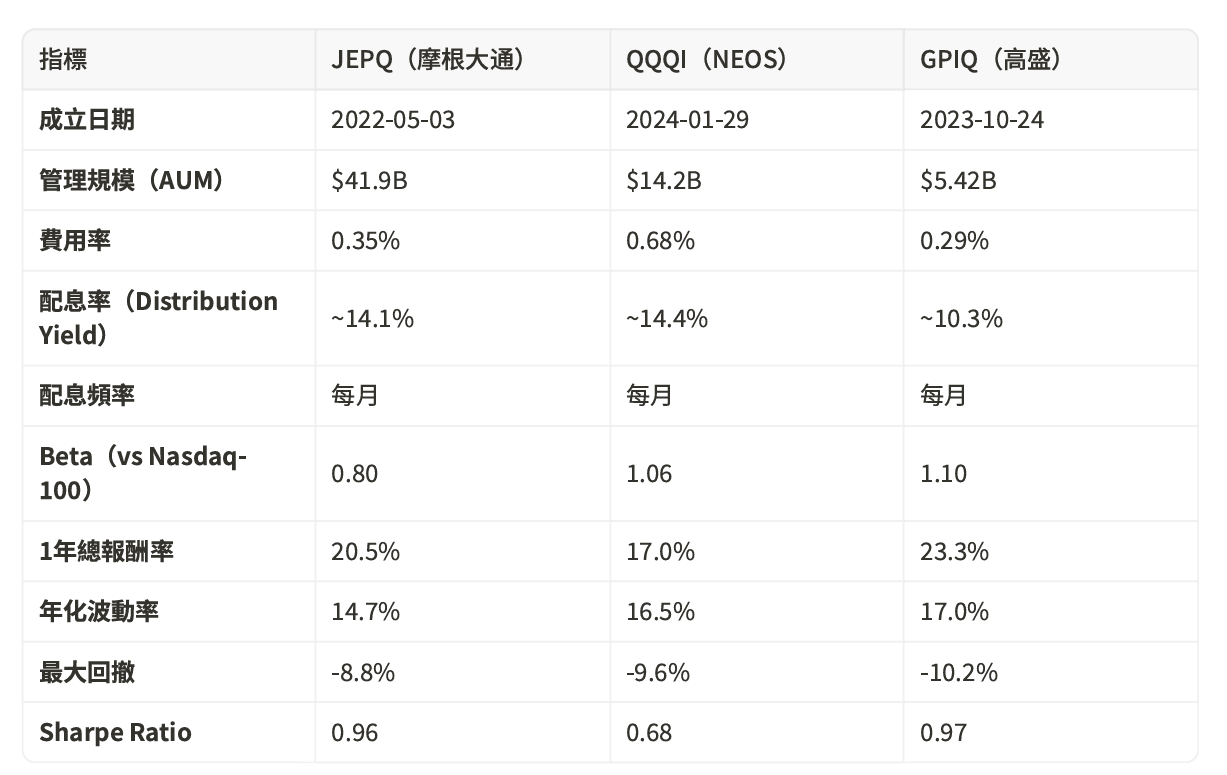
Nasdaq-100 Covered Call ETF 家族並不是只有一個 JEPQ,撇開它在世界各國交易所、配息型或累積型的分身不談,光是在美國至少就有三個版本。這也就是本篇要介紹的 JEPQ、QQQI、和 GPIQ 三檔。它們都是以納斯達克 100 指數為標的,透過類似賣出價外買權(= 價外認購選擇權 = OTM 買權 = Out-of-The-Money Call Option)收取權利⾦的方式⽀付⽉配息。

賣出價外買權是什麼意思呢?舉例來說,假設 QQQ 股價 800 元 (其實今天只有 700 出頭,講多一點討個吉利),市場上看好不久以後可以漲到 900 元,所以 ETF 公司把 “用 850 元跟它買一股" 的權利以 50 元賣出。也就是把一段時間內,自己未來可能的獲利,預先賣給看好的權證投資人。

如果股價短期間就漲到 9XX 元以上,買權投資人就會要求兌現買權,由於他已經投資了 50 元成本買門票,再用 850 元買 ETF,總共要付出 900 元,然後用 9XX 元賣出。他的全部利潤就是一股 XX 元。ETF 公司本來可以賺到 800 到 9XX 之間,全部 1XX 的漲幅。但是因為它把大好前景便宜賣掉了,所以只能賺到 850 – 800 + 50 = 100 元。

反過來說,如果股價不漲,反而火速跌到 600 元,買權投資人當然不願意花 850 元來買 (廢話!),那麼他投資的 50 元就打了水漂。ETF 公司手上的股票雖然跌了,但好歹也先撈了 50 元入袋。ETF 公司如果計算精準,賺錢時犧牲部分漲幅,虧錢時也比死抱著多賺,它就有錢可以發股息給買這類 Covered Call ETF 的我。

這三家商品的大方向都一樣,但是執行策略卻是各有千秋。簡短地說:

  • JEPQ(摩根⼤通):ELN 包裝 + 主動防禦股票組合。
  • QQQI(NEOS):NDX 指數選擇權 + Section 1256 稅務優惠。
  • GPIQ(⾼盛):部分覆蓋(Partial Overwrite)+ 動態調整。

其中,NEOS 是一間基金公司。NDX 指數就是 “Nasdaq – 100指數",非 ETF。

以下個別說明:

JEPQ:
雖然我上面的例子是用賣出買權來解釋,JEPQ 並⾮直接賣出 QQQ 的買權,⽽是透過股權連結票據(Equity-Linked Notes, ELN)間接嵌⼊ covered call 曝險。而且 JEPQ 的股票持倉也並⾮直接複製 QQQ,⽽是由 J.P. Morgan 量化研究團隊主動篩選出⼀個防禦性⼦集合,Beta 值約為 0.83,和 Nasdaq 100 指數本人八成三像而已。


QQQI(NEOS):
QQQI 的核⼼差異化在於節稅。它持有的原本就是 NDX 指數選擇權(⽽⾮個股或 ETF 選擇權)。在美國稅法下被歸類為 Section 1256 合約,適⽤「60/40 規則」:無論持有期⻑
短,60% 的損益按⻑期資本利得稅率課稅,40% 按短期稅率課稅。對比 JEPQ 的 ELN 配息通常被歸類為普通所得(ordinary income),適⽤最⾼邊際稅率。QQQI 對⾼所得投資⼈⽽⾔,大概節稅 10.2%。

稅務類型 (高所得者)聯邦稅率 + NIIT (淨投資所得稅 3.8%)
長期資本利得約 23.8%
短期資本利得 / ordinary income約 40.8%
差距約 17 個百分點
Section 1256 混合稅率約 30.6%
相對全短期節稅約 10.2 個百分點

除了節稅,QQQI 同時採⽤資本損失收割(Tax-Loss Harvesting)策略,主動管理組合內的未實現損失,進⼀步降低應稅所得。除了賣出買權,也同步買⼊更⾼履約價的買權賺買權價差 (Call Spread Overlay)。也就是小漲時我少賺,但大漲我又賺回來。

可想而知,這麼複雜的策略很吃基金經理人的判斷力,所以他的管理費用也是最高的 0.68%。因為我們是美國的歪果仁,那個什麼稅對我們根本沒差,股息就是一律預扣 30%,所以策略再好也沒有用 (何況結果可能不好),管理費還要多交,顯然這就不會是台灣人的菜。


GPIQ(⾼盛):
GPIQ 的設計哲學最為保守,它只對 25% ⾄ 75% 的投資組合名⽬價值賣出 OTM 買權。這個 OTM 賣得愈少,漲幅就愈貼近指數本人。過去⼀年總報酬率約 23.3%,幾乎與 QQQ 的 26% 持平,Beta 值約 1.03。同時,因為做的事情最少,GPIQ 的費⽤率僅 0.29%,是三者中最低的。相對地,它的配息能力也最差。因為我有 QQQ 了,我當然不需要很像 QQQ 的產品。

介紹完畢,現在來看 2026 年 8 ⽉的實戰數據。

複習一下,夏普率 (Sharp ratio) 就是衡量一個投資組合 “在承受1%的風險下,能得到多少報酬?"

三者各自適用的情境如下。請留意這邊的漲跌都是指短期,因為選擇權都有時效性。

  • 股市大漲:GPIQ > QQQI > JEPQ。
  • 股市盤整: QQQI 和 JEPQ > GPIQ。
  • 股市大跌:JEPQ > GPIQ 和 QQQI 。

    AI 審查時會囉嗦風險,所以我也要提醒大家投資有賺有賠。我是用 JEPQ 領息,並增加 QQQ 下跌時的抵抗力。如果到時候領得股息太多沒用完,我也會按照 AI 的建議去買更保險、Beta 值更低、Sharp 值更高的商品 (AI 建議是 REITs、債券這種)。Keyword 是 “花不完",^^

  • 無論選擇哪⼀檔,covered call ETF 存在若⼲共同的結構性⾵險,投資⼈應充分理解:
    賣出買權的本質是賣出上漲潛⼒換取當期收益,在強勢多頭市場中,這是⼀種負期望值的交換⸺投資⼈放棄的漲幅往往超過收取的權利⾦。
  • 此外,⾼配息率並不等於⾼「收益」,部分配息可能包含資本返還(Return of Capital),實質上是返還本⾦⽽⾮真實獲利,⻑期可能導致淨資產減損。
  • JEPQ 的 ELN 結構額外引⼊了交易對⼿信⽤⾵險;QQQI 的主動管理引⼊了策略執⾏⾵險;GPIQ 的部分覆蓋在下跌市場中提供的緩衝最少。

2026 年 Q1 投資回顧

61 歲生日前後,剛好是美以伊打得最激烈的階段,害得我才上攻新里程碑才沒幾天,就差點一路跌破去年底的數字。好在不只是我要寫每季回顧、川普投顧也要交季報做帳,所以 3/31 美股收了大漲,算是 “雙贏" (?)。

先講結論,Q1 的投資總值比 25 年年底增加 2.19%,其中美元匯率上漲 2.09%,連日幣匯率都上漲 1.26%。換言之,本人在 Q1 其實毫無長進,說是 “一季回到解放前" 也不為過。那麼我在這一季做了什麼 “虛功" 呢?

最大的改變是我把部分 QQQ 換成了 QQQm。這兩家的投資標的都一樣是納斯達克 100 指數,只是 QQQm 作為後起之秀 (2020 年 vs 1999 年),管理費用 0.15% 比 QQQ 的 0.2% 低了一點,對長期投資人更為友善。然而,這個換手的動作只能在 Firstrade 做,因為它不收交易手續費,也不需要匯回台灣變成海外所得,只要當沖就可以了。趁著股價下跌,先賣後買就變得容易,中間甚至能賺一點點。

第二個改變是賣出部分 PFF。我不知道和市場缺錢、私募基金最近限制贖回是否有關 [1],總之先記錄一下。在 PFF 最近 3 次的配息中,1 月和 3 月的配息特別低,從大約 0.17 降到 0.065 和 0.031,這對追求收益來源穩定的我有點難以接受。因此我把部分 PFF 賣掉,轉到觀望一段時間的 JEPQ,以確保所得替代率。如果 4 月配息還是不好,那就只好出清了。

  • 全名:JPMorgan Nasdaq Equity Premium Income ETF
  • 代號:JEPQ
  • 發行公司:J.P. Morgan(摩根大通)
  • 上市時間:2022 年
  • 追蹤標的性質:偏重 Nasdaq 成長股 + 選擇權覆蓋收入策略

JEPQ 主要投資成長股,但是也對 Nasdaq 相關指數或 ETF 賣出買權 (Covered Calls),所以也能配息。缺點是 QQQ 大漲的話,因為上漲利益已經先賣掉了,就享受不到大漲的好處。考慮到 Nasdaq 100 已經佔我資產的一半了,把美好的未來讓利給別人,預先拿現金也是可以接受的。

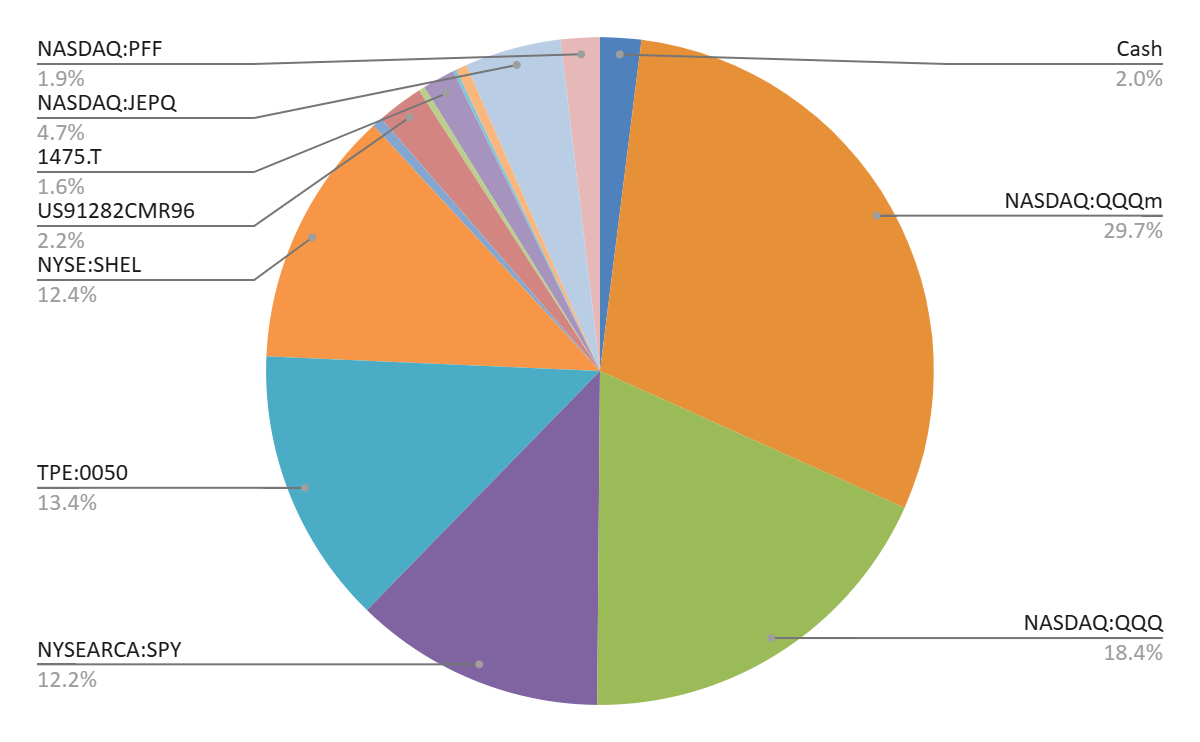
改變二:同樣是考慮到 Nasdaq 100 (QQQ / QQQm) 和 S&P 500 (SPY) 佔比太大,所以我新開啟 VXUS 的定期定額投資,多投資一點歐洲和日本、甚至是中國。由於這才剛剛開始,它和其他幾筆微小投資一樣小到在圓餅圖沒標籤。

  • 全名:Vanguard Total International Stock ETF
  • 代號:VXUS
  • 發行公司:Vanguard(先鋒)
  • 類型:國際股票型 ETF(不含美股)
  • 指數性質:被動式,追蹤
    • FTSE Global All Cap ex US Index
    • 意思是:全球股票,扣掉美國

第三個改變是,按照原定計畫,在可口可樂 (KO) 年初創新高時,我把它賣光了。其他持股基本上都是維持 buy and hold。美以伊戰爭導致 QQQ 下跌一成我沒跑、SHEL 大漲 26% 我也沒加碼。因為我並不追求最大利益,只希望投資標的有未來性、並且配息能夠提供我比較舒適的日常生活開銷。至於為何我沒有抄底 QQQ?主要是我的錢都在上述轉換中用光了,只留下保底、繳稅和換車的錢 ,我可不想舊車再戰 10 年啊 ^^

底下附上圓餅圖,沒有標籤的分別是另外一隻美債、SGOV (0~3 個月美債)、VXUS、敝螃蟹公司半買半相送、乾脆湊一湊的 2379。

[REF]

  1. 2026年初私募信貸市場因流動性緊張爆發限制贖回潮。貝萊德、阿波羅(Apollo)、黑石等巨頭因投資人申請贖回量超標,限制季度贖回額在5%左右,此舉旨在避免賤賣資產,但引發對私募信貸透明度與風險的擔憂,被喻為「金融完美風暴」前兆。