過去幾年投資賺了不少,只是每月配息的所得替代率太低了,看了很不放心。我是偏保守的人,不太能接受缺錢的時候,還要賣一些股票才有飯吃。
萬一發生 “市價急售 QQQ,在線等。" 這種畫面我不行。
過去幾年主要都是投資低配息的 QQQ,稅後殖利率才 0.43%。這次趁著從 Firstrade 搬家到 IBKR,增持了愛爾蘭版的 JEPQ.L (配美金) 和複委託的 JEPQ (配台幣)。他們有 10~11 % 左右的稅前殖利率,相當於 QQQ 的 20 多倍。特別是 JEPQ.L 是愛爾蘭註冊的版本,只需要被美國預扣 15% 的稅金,還可以免遺產稅,相當符合我的需求。經過積極地調整,這一季我總算組合出兼顧成長與穩定現金流的搭配了。
有錢就手癢是人之常情,如果還會被老美扣 40% 遺產稅那更是難以接受。所以我把海外的現金全都買光了。愛爾蘭版 QQQ (EQAC)、愛爾蘭版 JEPQ (JEPQ.L)、愛爾蘭版 0~1 年美國短債 (IB01) ,再搭配老美不扣稅的美國國債、 英國殼牌不收稅的 ADR (SHEL),這樣應該不會被剝兩層皮了。
雖然當初買 JEPQ.L 算是買錯,我以為它是累積型,不會生利息。既然買到月配版,我就在 IBKR 安排定期定額把 JEPQ.L 利息轉帳回台灣 [1][2] ([2] 有教定期匯款),基本上可作為家用。聽說有些人失業之後會去 “假裝上班公司" [3] 混時間,免得家人擔心。如果他們存夠被動收入的話,其實是可以假裝出差、實際去南極看企鵝的 (誤)。
出金最難填的欄位是 “國外代理銀行" [4],台灣稱為中轉銀行。如果 IBKR 要匯到國泰世華可以選摩根大通,匯到中國信託可以選自己在美國的分行。其他用不到的銀行我就還沒有研究。手續費跟匯款金額有關,有些收固定金額,有些賺匯差。以 Caven [2] 本人在 IBKR 的例子來說,"中轉行 (將來銀行) 就收取了手續費 USD 10,而收款行 (王道銀行) 則是收取 NT$ 200 。" 過路費多少要給一點。
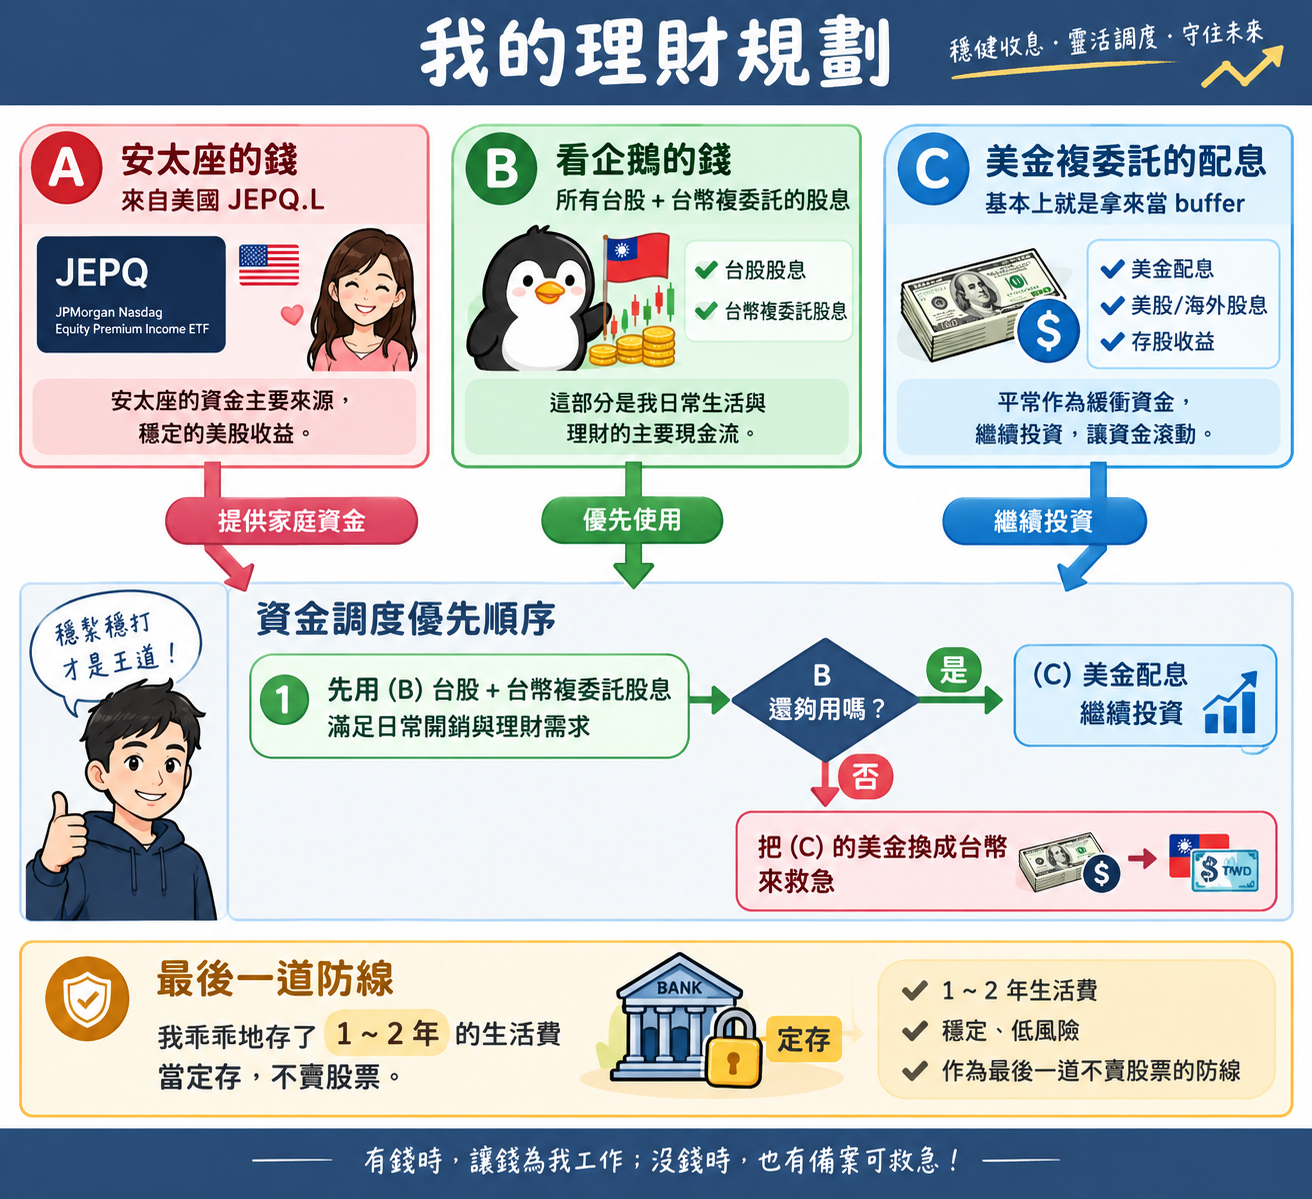
目前我的規劃中:(A) 安太座的錢從美國 JEPQ.L 來,(B) 看企鵝的錢來自台股和台幣複委託的股息。(C) 美金複委託的配息,基本上就是拿來當 buffer。如果 (B) 池子還夠用,(C) 就繼續投資。萬一卡刷爆了什麼的,就把 (C) 的美金換成台幣救急。當然,我也乖乖地存了 1~2 年的生活費當定存,這就是最後一道不賣股票的防線。
這個 ChatGPT 真的滿會畫圖的。不過,如果我教它們分析我的投資組合,每個都在叫我做 “股債平衡",屢試不爽,也令人不爽。如果我改問為何 AI 喜歡教人做股債平衡?AI 說因為這個答案比較不容易出錯。其實不同景氣環境下,股票和債券表現可能不同。所以確實可以不用太在意 “標準答案"。
| 環境 | 股票 | 債券 |
|---|---|---|
| 景氣擴張 | 通常較好 | 普通 |
| 景氣衰退 | 通常較差 | 可能較好 |
| 降息 | 成長股與債券可能受惠 | 通常受惠 |
| 升息 | 股票可能波動 | 債券價格可能下跌 |
| 高通膨 | 股票不一定好 | 債券也可能受傷 |
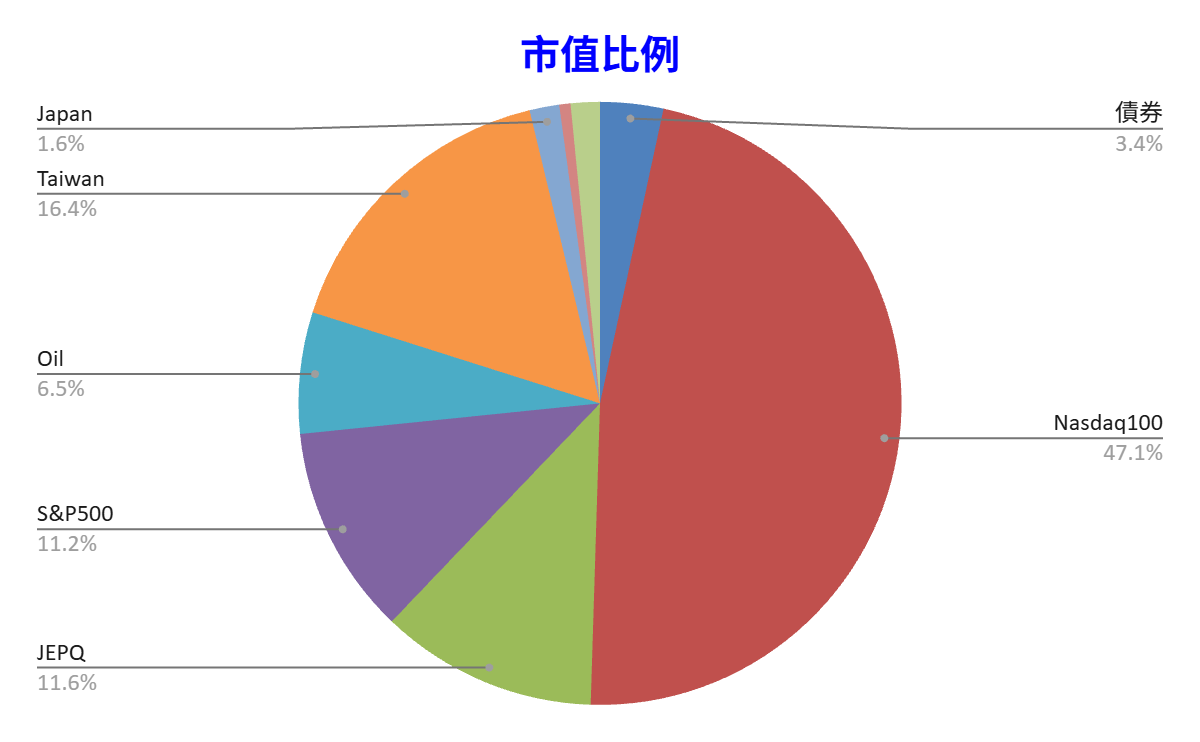
今年 Q1 的 QQQ 家族佔 我總投資的 48.1%,Q2 因為從 Firstrade 搬到 IBKR, 賣出 QQQ,定期定額換成愛爾蘭版的 EQAC,QQQ 占比一度降到35%。不過即使中間有所掙扎,最後還是回歸 Nasdaq-100 家族,占比回升到 47.1%。 下圖占比很小沒有數字的是日本大盤 (1475.T) 和美國以外 (VXUS) ETF。
債券的部分維持不變,本來曾經想要加碼一些殖利率 5~6% 的美國長債。不過次級市場只能買到 4~5% 的價格,所以退而其次,買了 0~1 年的短債 ETF IB01,這是不配息的愛爾蘭美債 ETF。畢竟 AI 唸我不是買 QQQ、就是買變種 QQQ (JEPQ),它稍微影響了我的道心,所以拿一丁點錢買了 IB01,這是今年的新投資項目。
現在一共持有 13 檔標的,定期定額買入 0050、VXUS、SPY,金額都很小。另外就是配息後加碼買日股,以及公司強迫中獎 – 定期定額買 2379。
- QQQ (x2) = QQQ + EQAC
- Taiwan (x2) = 0050 + 2379
- JEPQ (x2) = JEPQ + JEPQ.L
- S&P500 (x1) = SPY
- OIL (x1) = SHEL
- 債券 (x3) = 中期美債 x 2 + IB01
- 日本 (x1) = 1475.T
- 美國以外 (x1) = VXUS
投資績效的話,9/30 晚上一度創新高,收盤後變成歷史次高。比起 2025 年底,年增率 28.47%。最近 7 季的成績就抵過以前很多年 (如下圖),這跟我的操作技術無關,因為問了同事的績效好像也差不多,主要是通膨和複利的效果。如果要感謝的話,主要是公司讓我日常生活無虞,放進投資帳戶的錢幾乎都不用再拿出來。還有我的老婆和小孩都很 “客家",沒花什麼錢。以及默默幫我賺錢的公司、樂觀的廣大投資人。特別是追逐短期回報的股友們,我的老人福利金 – JEPQ covered call (價外買權) 就靠你們了!
每個年齡段的獲利佔比, 20~29 歲賺的錢都付房貸了,所以忽略不計。照理說,每個投資大盤的人都會得到類似的佔比結構。
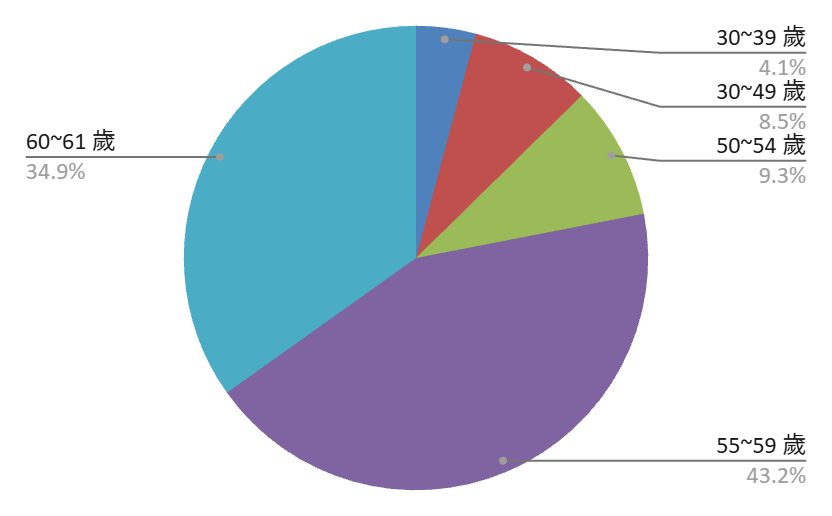
假設有一個人,20 歲月薪 X 萬,每年調薪 3%。薪水 1/3 拿去定存,定存利率 1.5%,它的圖形會長成這樣。這邊的 X 是變數,無論 X 是多少,只要 all in 定存都不影響結果。反倒是一旦調薪停滯,那格就只會比前一格稍大一點點而已。
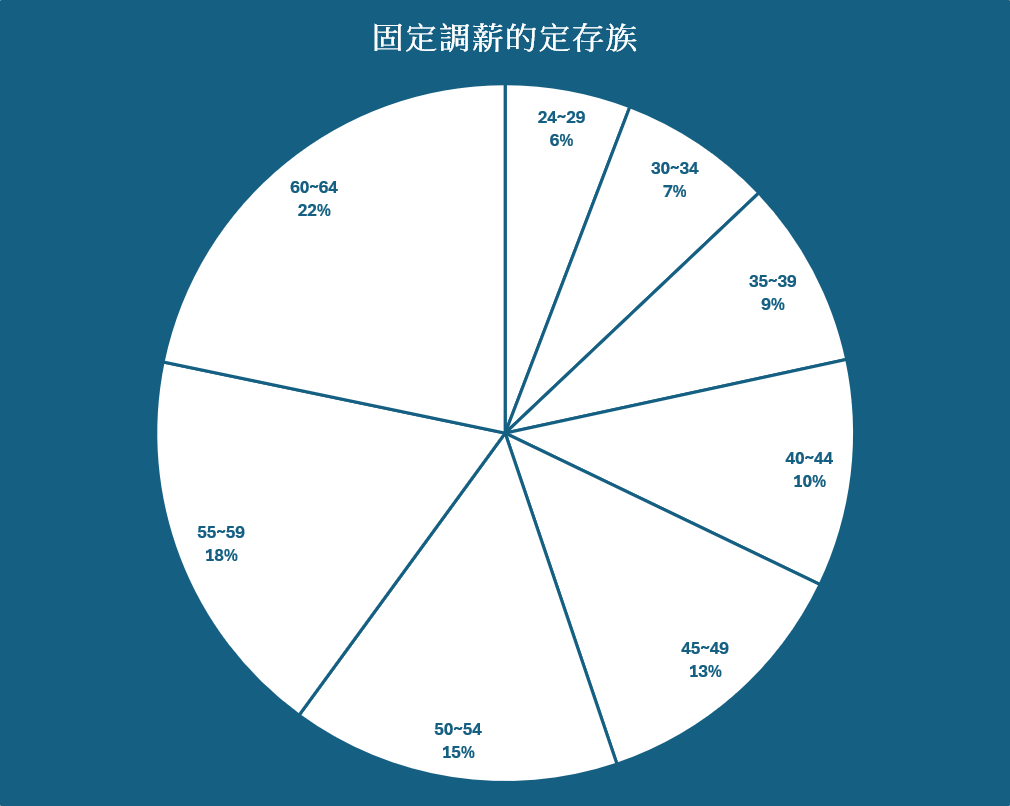
這邊的定存利率 1.5%, 如果改成殖利率 Y%,Y 愈大就會愈接近我的分布圖。雖然我近 20 年的年化報酬率是 15.58%,但早年多是靠薪水挹注,直到業外收入大於本業收入 N 倍才算財務獨立。交大校訓:飲水思源,賺錢都是要感謝螃蟹、蟹老闆。
[REF]

