我讀 «壽司幹嘛轉來轉去!?» – 下

第十章 “養成福爾摩斯的眼光與行動力", 以及第十一章 “別被會計的詭計騙了", 可以說是公主復仇記. 公司生產管理部的大森主任並不希望由紀可以在一年後順利過關, 因此他自作主張, 放行一批不合格的服裝, 而導致大量的退貨.

“退貨對於經營來說是最糟的現象. 因為好不容易做出來, 交給顧客的產品, 又再度回到公司來被人丟棄. 而且, 所有運費都還由公司負擔, 真可謂浪費至極." 安曇教授這麼說.

另外一位討厭由紀的會計部主任齊藤, 則是採用敷衍了事的方法. 退貨導致的虧損, 他卻以那不是會計的工作而拒絕回答.

教授說: “會計是一種經營資訊, 會計的負責人必須要有經營者的觀點才行, 但他卻沒有那樣的觀點 !" 既然會計主任不夠資格, 那麼深為社長的由紀就得當福爾摩斯搞清楚這件事.

經過一年之後, 銀行行長高田來驗收由紀的經營績效. 此時大森卻交出一張虧損的成績單. “這責任在於身為最高負責人的妳, 妳應該負起責任辭去社長一職." 換言之就是想順便逼退老闆了.

由紀經過一年的訓練, 要求看去年和今年的財務報表和現金流量表. 當然這裡有幾頁大森推拖和老闆發火的插曲, 還滿有趣的. 重點是明明賺錢的公司, 也可以做出虧損的業績. 主要的手法是做出損益表上的虧損.
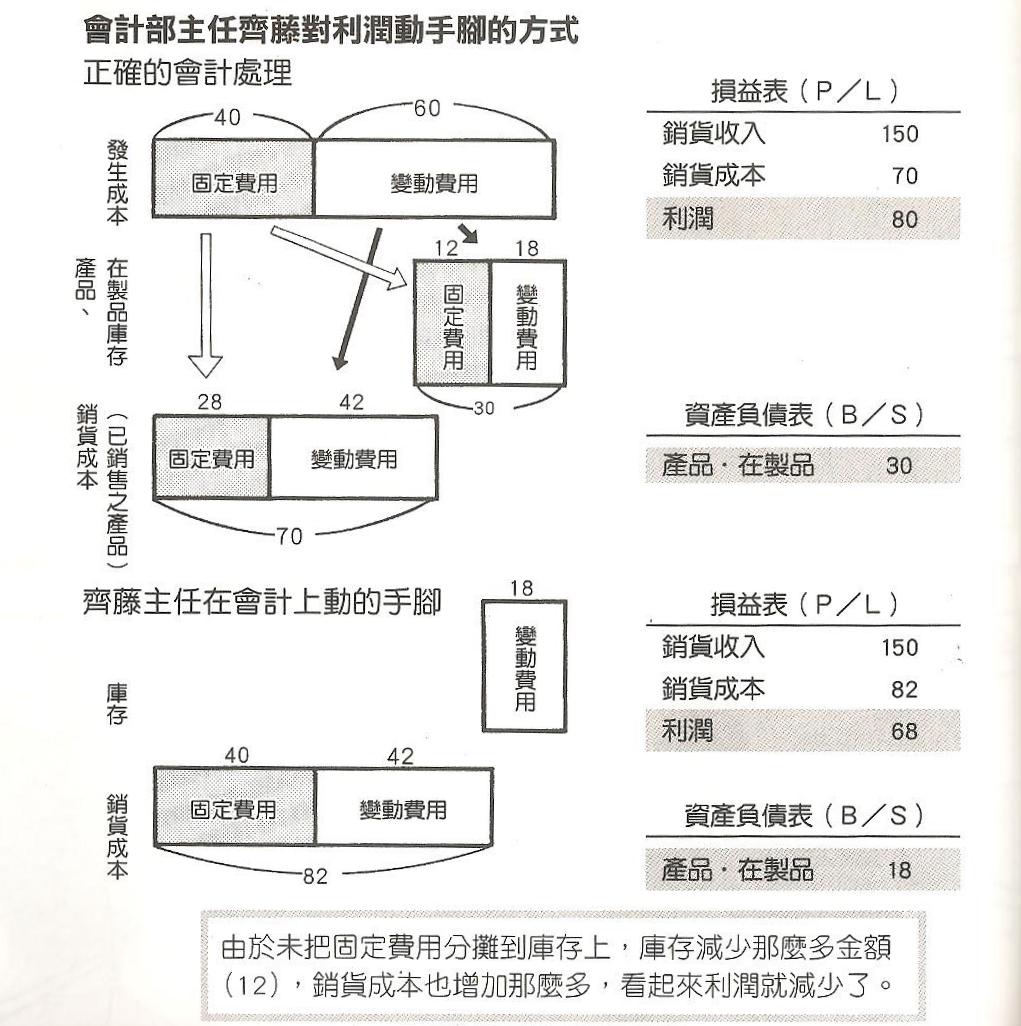
由紀能夠自己找出問題, 高田行長也肯定她的能力, 因此結局皆大歡喜. 除了大森和齊藤提早退休之外.

最後安曇教授把由紀的夢想 (公司的經營願景) 和財務連結起來, 做成下面這章平衡計分卡.

終章的部分, 安曇教授收到了他的空白支票, 表示學會計的人並不做白工. 話說他每次上課幾乎都白吃白喝 (我只記得他帶過兩瓶紅酒, 和由紀媽媽聚餐時的 Barolo – p115, 香奈兒那章的侯松謝格拉 – p175), 大部分都是去吃好料, 其實已經賺了不少錢了吧?

至於為何壽司要轉來轉去呢? 因為若是高級料理 (大肚肉) 也可以大量被消費的話, 他就等於是高價值的鰶魚, 一樣可以快速周轉. 所以迴轉壽司店可以大量進貨, 利用有高檔料理這個誘因來吸引顧客, 並且達到提高單價, 快速周轉的效果. 
我讀 «壽司幹嘛轉來轉去!?» – 中

本書的第四章在講 PDCA, 所以標題叫做考試不訂正的孩子成績差.

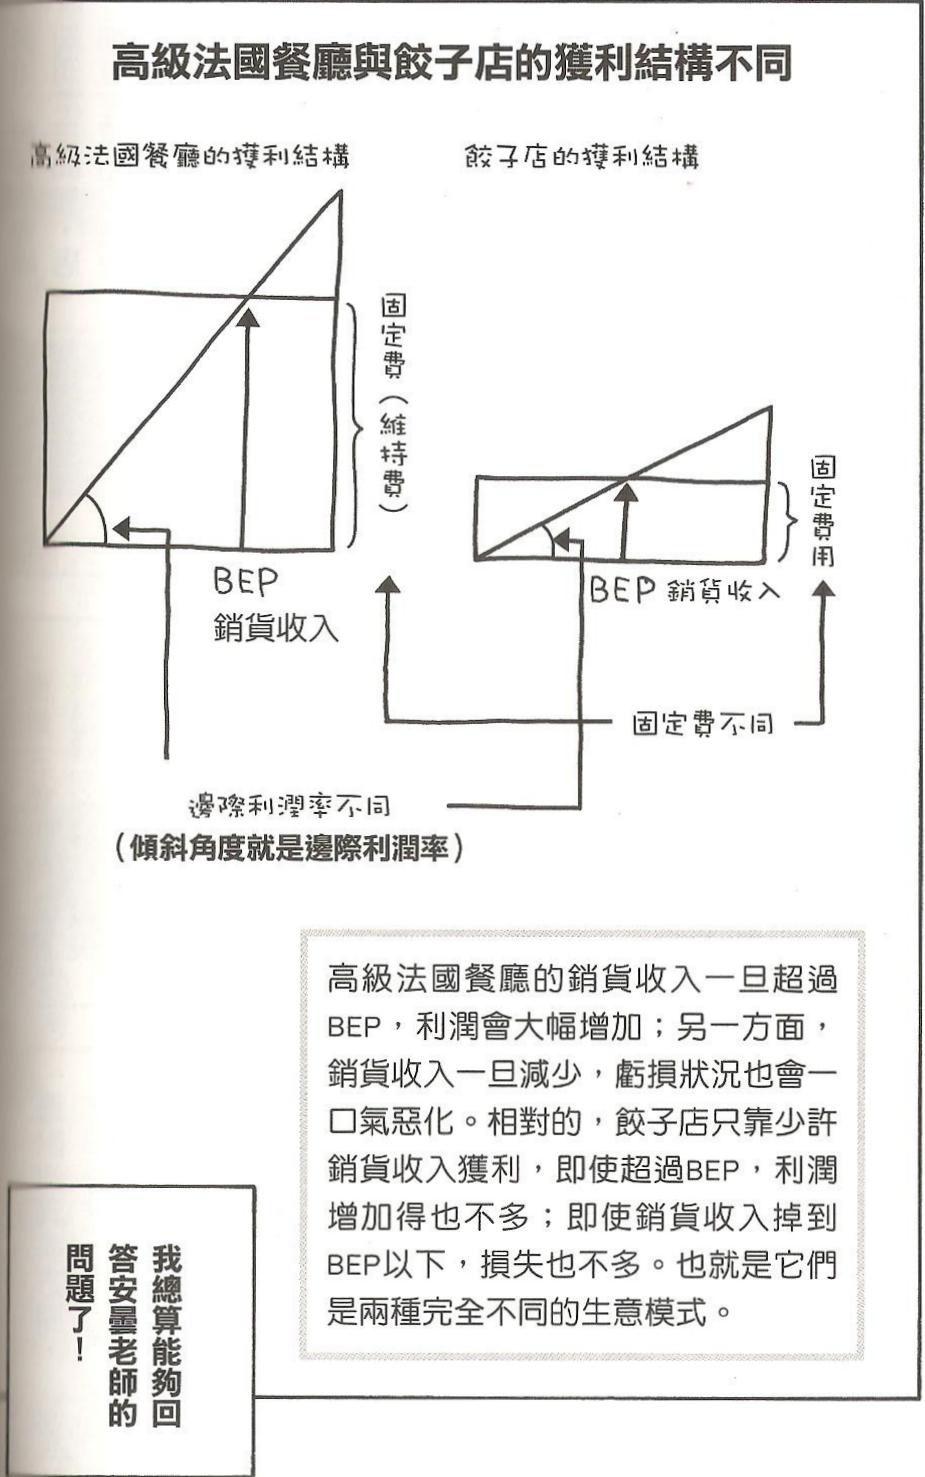
第五章, 餃子店與高級法國餐廳哪個賺錢? 餃子店的損益兩平點比較低, 要賺也賺不多, 但虧也虧不到哪裡去. 反之法國餐廳的損益兩平點較高, 不是大賺就是大虧. 為了彌補固定費的開銷, 必須抓更高的毛利.

第六章, 香奈兒為何那麼貴? 這章在講品牌的價值. 這章裡面, 由紀決定只做女性服裝, 把男人和兒童服裝都捨棄. 只做自己最專精, 夢想最明確的產品.

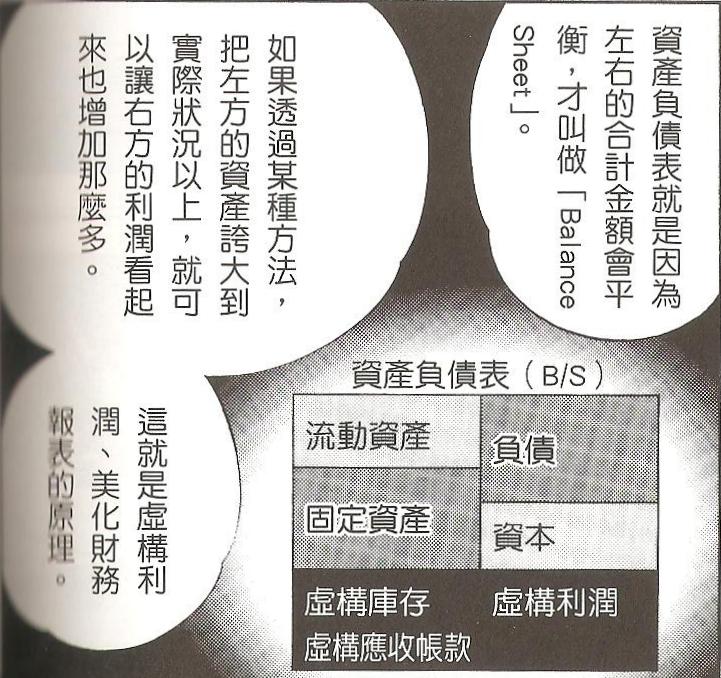
第七章, 小心整形美女. 所謂的整形美女就是美化過的財報. 對於會計專家來說, 美化過的財報還是有跡可循的. 首先看資產負債表. 為了虛構利潤, 又沒能掏出現金, 只能去動庫存和應收帳款.

modified bs

所以專家會比較前三期的報表, 包括資產負債表, 現金流量表等等. 那麼任何一期想要做出重大差異, 都難逃法眼. 如果只懂得看一期是不夠的. 再來, 差異的本身是正常的, 例如業績的確有可能逐步上升. 所以另一個重點是要能夠解釋 “差異" 從何而來. 以前我看螃蟹公司的財報, 每次都會說和前期差異 xx 元, 係因 xxxx 所致. 我都覺得有點多餘. 看了本篇之後才知道背後的意義.

第八章是 “愈煞風景的工廠愈賺錢".  降低成本的要點有三個:

1. 工廠維持費.

2. 材料費.

3. 生產速度.

工廠的費用並不是固定的. 比方說水電費就可以節省. 另外, 減少不具生產力的活動也可以提高工廠的價值. 要看出哪裡浪費要用到 “新會計手法". 有些活動沒有價值, 做了反而減少生產力.

waste or not

在材料費方面, 為了撿便宜而大量採購, 在庫房中堆積不會再用道的原料, 這些都是浪費.

最後是生產速度, 如果在下雨天躲雨, 大家都會快跑. 這表示速度可以讓身體少沾水, 也就是只需要更少的維持費用.

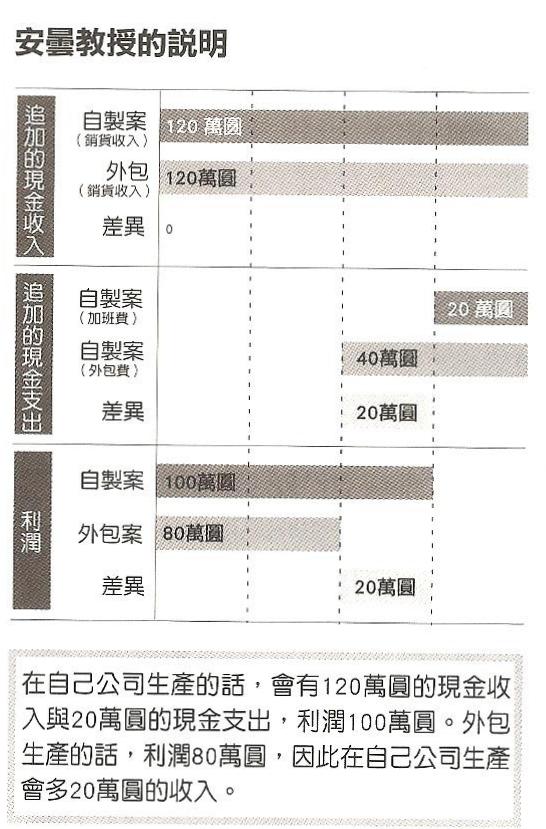
第九章 “決斷 – 前進還是後退" 很精彩. 生產管理部主任大森主章進軍中國或是外包, 他提出的節省模型是這樣的:

由紀無法判斷, 於是求教老師. 老師的模型完全不同.

因為公司生產的費用是沉沒的成本, 所以外包之後仍然要花這麼多錢. 如果多花加班費就可以搞定, 完全沒有外包的必要. 我想此處的例外是搬廠到海外, 日本總部就此關閉, 或是外包商有獨特的技術; 在此兩個條件下, 外包或是設廠就有意義.

我讀 «壽司幹嘛轉來轉去!?» – 上

本書是從日文翻譯過來的 “漫畫", 副標題是 “你一定用得到的財務知識", 作者是 “林總", 繪畫由武井宏文執筆, 譯者是江裕真. 林總是何許人也? 書上說他是日本中央大學會計系畢業的會計師, 目前擔任林總聯合股份有限公司的董事長. 而本書原來的書名似乎是另外一個副標題 “餃子屋と高級フレソチでは、どちらが儲かるか" (煎餃店和高級法國餐廳哪個比較賺錢?), 總之這也是書名的一部分.

相較於一般號稱輕鬆可以讀懂財務報表的書, 這本書選擇用漫畫來表達這門學問, 真是不可能再更淺顯易懂了. 這個故事的背景發生在本書的第二格 (第一格是 “咦?" 這個字), 矢吹由紀的老爸死了, 所以她突然接下社長一職. 原本在老爸的公司 Hanna 裡面擔任服裝設計師的小女孩, 瞬間就得接掌大位.

很不幸的, 矢吹這家公司是個爛攤子. 所以第二天往來銀行的高田五郎行長就來下指導棋. 原來文京銀行早就希望前任社長能夠進行裁員, 但前社長始終不能做到. 高田行長認為矢吹由紀不可能帶領公司起死回生, 所以直接要求她裁員, 不再給予任何空間. 雙方約定一年後, 文京銀行就來驗收  Hanna 的經營狀況. 並且在這一年內, 文京銀行不會再給予 Hanna 任何融資. 不但要求矢吹由紀把房子繼續拿來擔保, 還要以個人擔保公司的債務.

當然, 這是故事的布局, 所以也就不需要太挑剔銀行為什麼要給一年時間, 還有叫小女孩個人擔保有啥用了? 總之,  Hanna 原來只是個空殼子, 根本就不值多少錢. 女主角為了解決問題, 只好回家問媽媽. 媽媽說: 我們家樓上住了有會計師資格的上市公司社長, 雖然他的爆炸頭有點噁心, 不過他在研究所教會計喔? (這根本就是作者的經歷) 於是乎, 女主角立刻就跑上樓請他指導. 爆炸頭的安曇看到由紀還算是個正妹, 於是答應幫忙她. 幫忙的條件是: 1. 每個月上課一次, 所教的事一定在當月執行, 2. 一面吃美食一面上課, 3. 報酬在一年後支付, 由安曇決定收多少錢.

不消說, 在這種狀況下, 不管是什麼不平等條約, 由紀都會簽. 搞定人設之後, 故事就正式開始了.

第一章. 會計是騙人畫, 隱藏畫. 會計只是個近似值, 沒有一定的準則. 只要保有一致性, 就合於會計的原則. 也因為這樣, 會計很容易做假.

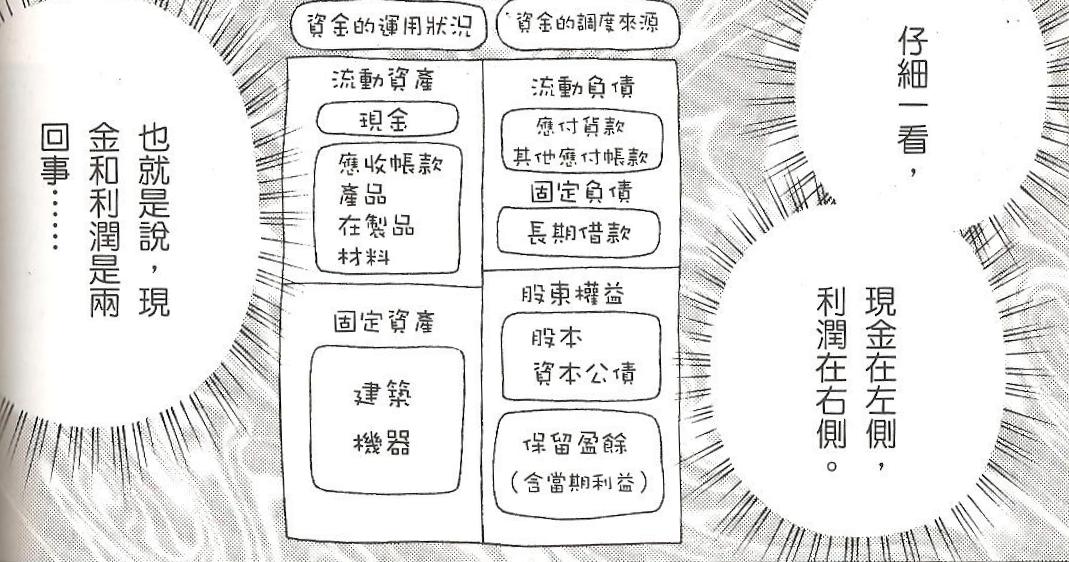
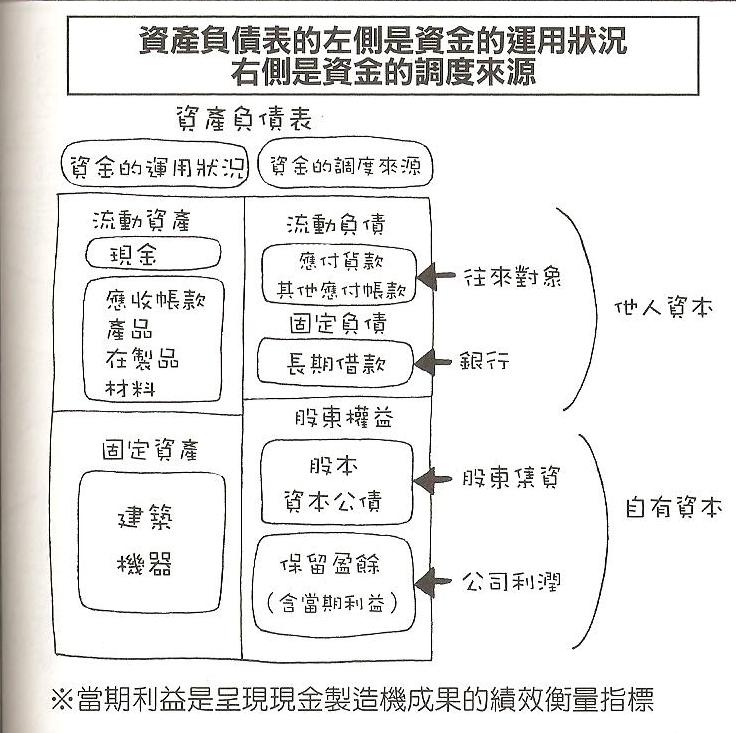
第二章, 提升現金製造機的效率吧. 組織重整不一定要裁員, 它的本質像是減肥. 減肥最快的方法是去除贅肉, 公司的贅肉與其說是員工, 不如說是閒置的設備, 原料, 半成品與庫存等等. 資產負債表就像是公司的 X 光片, 這台現金製造機的哪一部分產生問題, 可以從這裡看出來, 再來就是把這些東西變成現金. 

提升公司的 (新陳代謝) 效率, 也可以達到瘦身的目的.  現金和利潤是兩回事, 我們希望公司產生現金, 而非只是產生利潤. 現金製造機的性能好不好, 可以看 “保留盈餘 (含當期利益)".

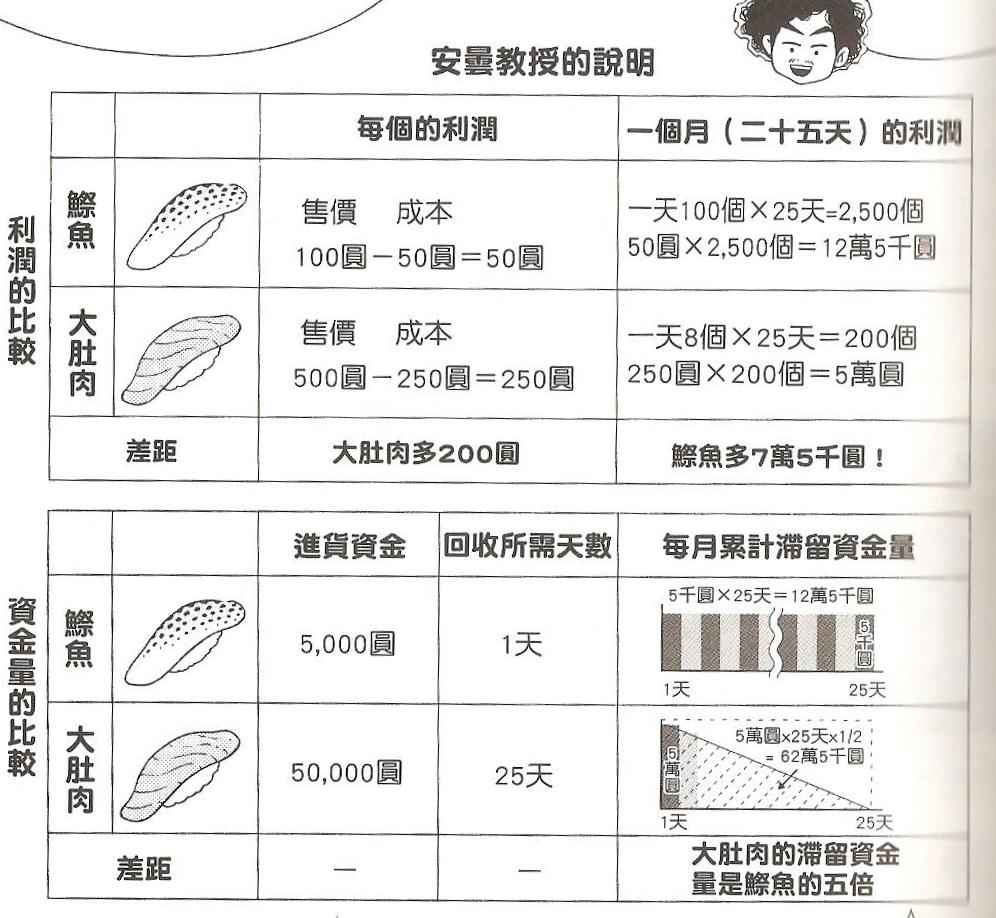
第三章, 鮪魚大肚肉為何不賺錢?

好吃的大肚肉和便宜的鰶魚哪個比較賺錢? 鰶魚的投資每天周轉一次, 由於每天都要投資一次, 所以一整個月都拿不回這筆錢. 大肚肉的投資也是要押一整個月, 只不過大肚肉要花一個月才能賣完, 所以滯留資金逐日下降呈現一個三角形. 無論是看利潤或是滯留資金, 鰶魚都狂勝大肚肉.

不過現金流量不只是 “選擇賣哪個產品?" 這麼簡單, 有時候什麼都得賣, 有時候又要割捨. 我們要決定從哪個 cash flow (CF) 流到哪一個? 在公司狀況不好的時候借錢擴張, 就是拿財務 CF 去挹注投資 CF, 像是買了新的生產設備, 準備大賺一票. 理想上可以從營業 CF 賺到錢來還財務 CF. 但如果經營得不理想, 不但營業活動沒有改善, 財務的破洞反而更大.

由紀在這一章決定賣掉北海道的工廠. 此舉可以改善財務 CF, 以及營業 CF. 雖然對於投資 CF 沒有正面的作用, 可能會導致競爭力的下降, 不過這是最佳的決定. 社長可以做的事情是選擇最佳的時機, 為北海道工廠賣個好價錢, 然後拿賣出的錢來投資.

AIT Filter 小檔案

說到 AIT, 大家應該會想到 “美國在台協會" 吧!?不過如果是在 HbbTV 規格書裡面看到這個名詞的話, 它顯然就應該是指 Application Information Table. AIT Filter 就是用來處理 AIT 的過程.

一般的 MPEG2 bit stream 裡面會有 PAT, PMT, NIT, BAT, SDT, EIT, TDT, TOT, 其中又以 PAT 和 PMT 最為知名.  不過 AIT 就相當不常聽說. AIT 的功用就是存放 Broadcasting Application 的 Information, 最早用在 MHP (Media Home Platform). 

舉例來說, 某個 service 有 2 個 applications, 那麼這裡的 AIT 就會有 2 個 entries. 接著會記載 application 的名字, 存放的目錄, 以及執行時的參數. [註 1] 

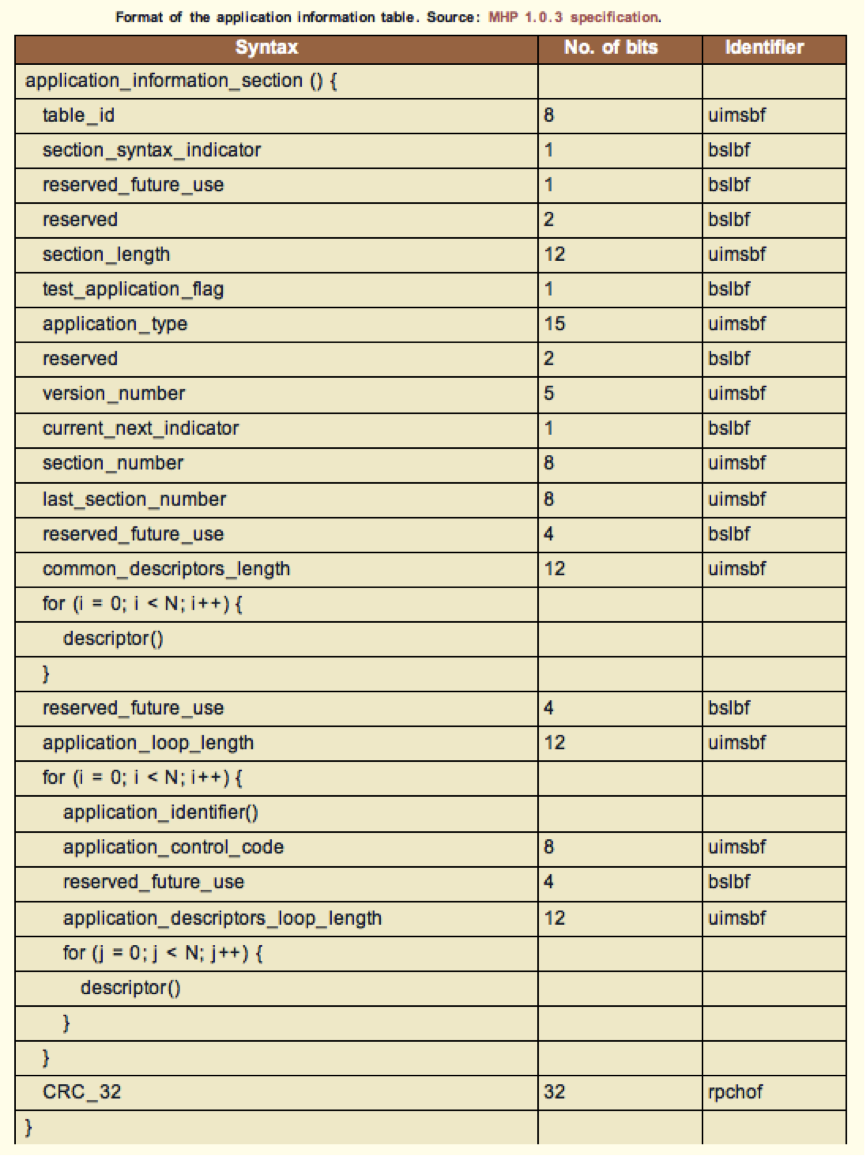
為了區分 application, 他們有唯一的 ID, 包括 32 bits 的公司 ID 和 16 bits 的 Application 的 ID. 這個值可以被 AIT 的 parser 讀出來, 也就是在下圖 loop 中 application identifier() 這行, 會讀出此 data structure. 

雖然在 DSM-CC 裡面同樣會記錄 application 的位置, 名稱等資訊. 但是一個 application 很可能給很多個 service 使用. 所以兩邊都需要記錄這些訊息

比較賊的地方是這裡面還有個專利 US7861280 [註 2]. 這個專利說, 由於大家 (DVB-MHP, OCAP, ATSC-ACAP) 都可以用 MPEG-TS 和 AIT, 所以我們不知道收到 application 需要的環境究竟是 Java virtual machine, HTML, CE-HTML (HbbTV 1.0), 還是 XDML? 這些只會通知 box (receiving terminal),  再由 box 上的軟體來判斷它能不能支援.

…the application type simply notifies (or indicates) the receiving terminal whether the application is a Java Xlet application requiring a Java Virtual Machine or a Digital Video Broadcasting-HyperText Markup Language (DVB-HTML)-based or an extensible DTV Markup Language (XDML)-based application requiring a browser.

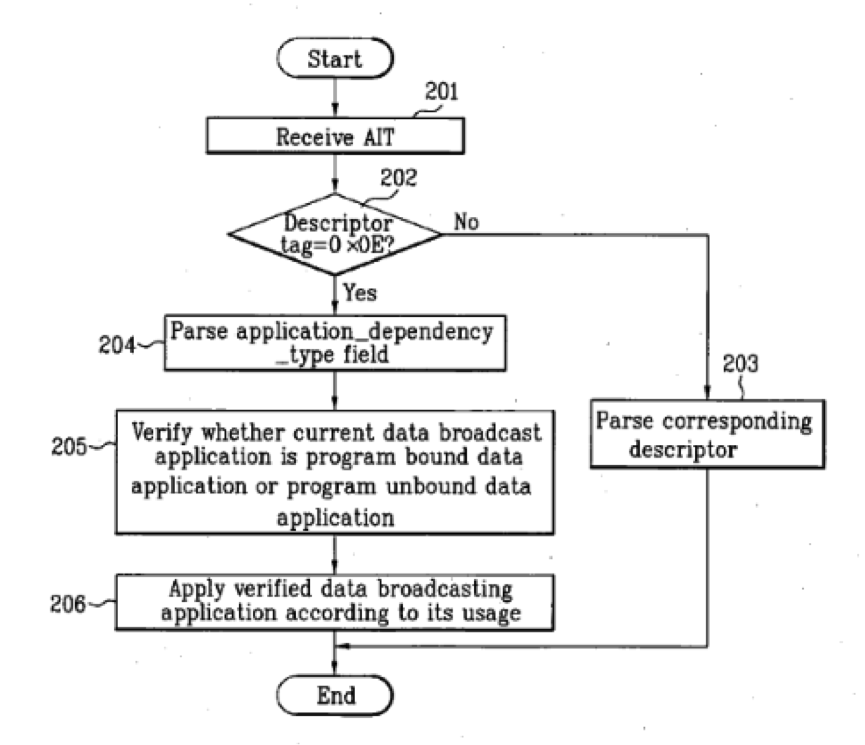
這個專利特別強調, 在 AIT 裡面的第一個 data field 放一個 tag, 很快就能看出這個 application 和這個 program 有沒有關係? 如果沒有關係, 我們就不用去理會這些的 application 了.

An object of the present invention is to provide a data structure for an application information table (AIT) which is able to indicate whether a data broadcast application is bound to a broadcast program or independent of any broadcast program.

如果我們從 AIT 裡面可以很快讀到這個 application 是給哪一個 program 用, 或是可以跨 program 使用, 這就侵犯了這個專利.

[reference]

1. OCAP Application Signalling

2. Data structure for application information table, methods of transmitting and receiving broadcast signal, and digital television receiver


公債與 ETF 小筆記

 最近有個投顧公司的專員介紹我一檔低風險的基金, 因為本人從來不買基金, 所以慎重地觀察了一下這個標的. 他介紹給我的基金叫做 “ 瀚亞美國優質債券基金“.

這支基金主要投資美國政府或是企業的債券, 信用評級從 BB 到 AAA 都有, 平均評級在 BBB+ 級. 屬於風險較低的 RR2 (RR1 風險最低, RR5 最高). 看資料似乎還不錯, 抱久了也會有一定的成績. 它的資料上說年化報酬約 3.6%, 比我自己算的低一點點, 不知道和隱藏費用是否有關?

既然講到美國的債券, 不如就來看一下 TIPS (treasury inflation protected securities) 吧! 我記得某位大師曾經建議大家買一點 TIPS, 因為它可以稍為抗通膨. 一旦通膨發生, 美國政府可以在債券到期時貼補您的本金. 只要油價上漲, 大家就會預期有通膨, 這種抗通膨債券就會比較搶手. 最近油價每桶跌破 80 美元, TIPS 應該也會走低, 或許這是一個買進的機會. 

不過 TIPS 的信用評級高達 AAA, 所以殖利率硬是比較低一點. 扣掉手續費管理費分銷費經理費.., 好像沒剩多少啦! 就算本來還有 3%, 扣掉那些隱藏費用就沒剩多少了. 不知道這樣的投資有意義嗎? 不過很有趣的是, 先鋒基金超市似乎是我往來的金融機構中唯一有賣 TIPS 的. 如果不跟它買, 就只能去 first trade 找了.

在搜尋的過程中, 我發現中國信託竟然有在賣外國的 ETF! 也就是說其實我們不需要跑到海外開戶, 就可以買到 S&P 500 的 ETF. 不過中國信託能夠買到的 ETF 也很有限, 像是新興國家的 ETF 就買不到. 其實那些新興國家甚至是邊境國家的 ETF 才是比較值得期待的. 大家可以參考這篇, 找到更多的 ETF. 我們先來個表格吧!

Fund Bank Type 發行時間 現在時間 現在淨值 配息 年數 年化報酬
S&P500 中國信託 ETF 93/1/29 12/6/23 132.44 Y 19.4 14.24%
Nasdaq 100 中國信託 ETF 99/3/10 12/6/23 62.69 Y 13.3 14.80%
D&J 30 中國信託 ETF 98/1/20 12/6/23 125.44 Y 14.4 19.15%
MSCI 香港 中國信託 ETF 96/3/12 12/6/23 15.81 Y 16.3 2.85%
MSCI 日本 中國信託 ETF 96/3/12 12/6/23 9 Y 16.3 -0.64%
MSCI 南韓 中國信託 ETF 00/5/9 12/6/23 58.21 Y 12.1 15.63%
DJ 歐盟 50 中國信託 ETF 02/10/21 12/6/23 26.75 Y 9.7 10.70%
MFS 美國 TIPS A1 先鋒 TIPS 05/9/26 12/6/23 15.12 N 6.7 6.32%
MFS 美國 TIPS A2 先鋒 TIPS 05/9/26 12/6/23 12.16 Y 6.7 2.94%
MFS 美國公債 A1 先鋒 TIPS 89/3/20 12/6/23 16.73 N 23.3 2.24%
MFS 美國公債 A2 先鋒 TIPS 89/3/20 12/6/23 12.16 Y 23.3 0.84%
瀚亞美國優質債券基金 先鋒 Bonds 02/7/15 12/6/23 14.954 Y 9.9 4.13%

現在大家都被灌輸了長抱 ETF 可以賺錢的觀念, 剛剛看了一下 S&P500, Nasdaq, 和 D&J 30 的線型 (來自 Yahoo Finance), 摘要如下. 這些數字應該不包含配息, 如果配息會賺更多.

Nasdaq 從 1971/2/5 到 2012/1/1 漲了 2,629.47%,

S&P 500 從 1950/1/3 到 2012/4/2 漲了 7,621.34%,

D&J  從 1928/10/1 到 2012/4/12 漲了 4,113.59%.

不過從這裡只會看到光明面, 看不出真正的風險. 其實從最近的 25 年的資料, 很容易就可以發現原本緩步上漲的曲線變成了鋸齒狀. 簡單地說, 衍生性金融商品發揮了寅吃卯糧的效果, 有時候讓大家賺到暴利, 有時候又讓大家輸光. 既然起伏如此劇烈, 使得長抱本身就變成一件困難的事情, 並不只是投資者心理素質的問題而已. 就算不用停利, 也一定要懂得停損.

在這個顛覆的年代, 國家的信用評級甚至不如大銀行, 而大銀行的信用有時也不如大公司. 雖然有人質疑惠譽或是穆迪的作為, 但是現在信用評價混亂確實是一個事實. 如果一昧相信政府債優於企業債, 恐怕有點 “烙印效果", 而不是個事實. 在這種考量下, 抗通膨的債券可能會有點用, 但是政府債券就沒有優質債券有吸引力 (假設信用差不多, 但利差較明顯), 垃圾債券說不定還比希臘或西班牙政府更穩定可靠.