網路修修

前幾天老婆一直抱怨樓下的網路慢, 我在手機裝了 APK 測試一下, 發現下載大概 3 Mbps, 上傳大概 100 Kbps 而已. 不過在小烏龜上測試, 上傳可以有 38 Mbps 的水準, 這未免也差太多了.

看了網友的文章 [1], 似乎是 AP 裡面設定的問題 – 需要手動設定上傳頻寬. 不過我的 AP 和他的不同牌子, 調了半天也沒有起色. 尤其 Tenda W309R 的韌體快 3 年沒更新了, 不由得令我惡向膽邊生, 決定把這樓上樓下的這兩個 AP  淘汰掉.

畢竟我們產品線 OTT box 兼著做 AP router 都號稱 AC1200 了, 不如趁機進版到 802.11ac wave 2 吧! 很快爬了 802.11ac router 的文章, 確認 ACXXX 的數字並不見得是愈大愈好 [2], 於是我把目標放在一位香港人小 U 推薦的品牌 [3]. 他比較重視 CP 值, 這樣應該不至於冤枉花了大錢.

在此先回頭講一下 ACXXX 是怎麼來的? 首先, 一定要把 2.4GHz 和 5GHz 的數字加在一起, 然後再灌水到整數. 不過數字大了之後, AC3200 和 AC5300 可以視為沒直接灌水! 話說 2.4G 真的可以和 5G 同時用嗎? 可以的, 根據 [2], 11ac 的部分會掉 30~40%, 11n 的部分掉 0~25%.

Mbps 2.4G 5G 5G Total
1T1R 433 433
AC600 150 433 583
AC750 300 433 733
2T2R 867
AC1200 300 867 1167
3T3R 1300 1300
AC1750 450 1300 1750
4T4R 1734 1734
AC1900 600 1300 1900
AC2350 600 1734 2333
AC2400 600 1734 2333
AC2600 800 1734 2533
AC3100 1000 2167 3100
AC3200 600 1300 1300 3200
AC5300 1000 2167 2167 5333

上表要怎麼解讀呢? 在 5 GHz 的 80MHz 頻寬的 11ac 部分 1T1R 就是 433 Mbps, 接著 2T2R, 3T3R, 4T4R 都比照辦理, 所以最高就是 1734 Mbps [4]. 除非頻寬長到 160 MHz. 那 Asus RT-AC88U (AC3100) 的 5 GHz 跑到 2167 是怎麼回事呢? 因為它是 1024-QAM, 不是 256-QAM, 速度比 1734 快 25%, 所以應該是 802.11ax 的規範 [5] .

至於 5 GHz 的部分有時候出現兩欄, 這就是所謂的 3 頻 ( 1 個 2.4 G, 2 個 5G). 一個 5G 給高速使用, 1 個 5G 給低速使用. 兩者各占一個頻寬通道, 理論上速度可以相加. 但事實上就沒那麼理想.

那麼 2.4GHz 的速度從 150~1000 Mbps 要如何解釋呢? 150 Mbps 是 11n 的 1T1R, 依此類推, 2T2R/3T3R/4T4R 就是 300/450/600 Mbps. 至於 800 Mbps 是 4T4R 的 200 Mbps, 它恰好是 11ac 的 256-QAM 在 40MHz 頻寬的速度. 而 1000 Mbps 就是 800 Mbps 快 25% 的 1024-QAM.

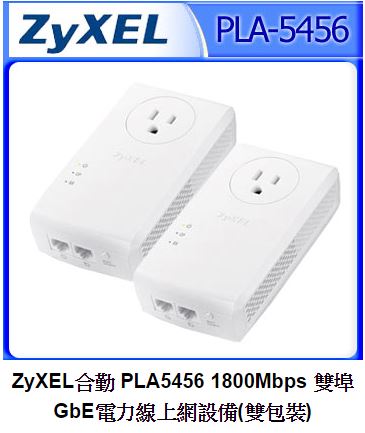
總結起來, AC2400 的 4T4R 應該就很夠用了. 所以買個兩台 7~8K NTD 的路由器, 應該可以讓我們家的網路升級到前所未有的地步!!! 於是我點開 PChome 的網頁, 滑鼠準備要按下去的時候, 忽然看見下方 “看此分類的人也看了…." 裡面有 “最新★1000Mbps速率“, 靠腰! 2005 年我買過左邊這個, 還放在抽屜裡面沒丟掉. 若干年後, 我又買過右邊這個 500 Mbps 的. 理論上的速度已經快了 35.7 倍.

現在居然已經進步到 1800 Mbps, 價錢只比 1/3 台高級路由器多一點點, 而且一次有兩支. 那…那…只好不讓公司 6 月業績創新高了 (各少賣了兩顆 802.11n 和 ac 的 IC), 我先買 HomePlug 頂著吧, 這樣一樓的網速可以先上到 20 Mbps. 畢竟這產品的效能打 0.1 折都堪用了.
buy-powerline1800Mbps

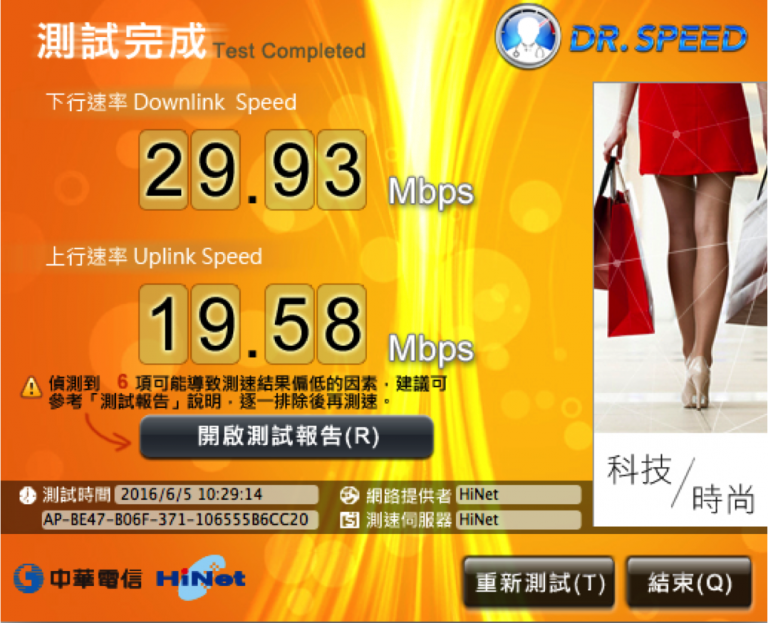
2016/6/5 實測結果 OK. 這樣就符合期待了.

DrSpeed-1-768x623

[REF]

  1. 光世代上傳速度過慢排除
  2. AC2400! AC3200! 是數字遊戲還是越大越好?分析最新AC WIFI製式、明白什麽規格才適合自己
  3. 嚴選性價比: 小U網販路由器/接收器五虎將列陣!- 刺激一下行貨代理吧^_^
  4. 無線傳輸速率
  5. https://en.wikipedia.org/wiki/IEEE_802.11ac

Ultra HD Premium 小註解

所謂的 UHD (Ultra HD) Premium 是由 UHD Alliance [1] 提出的規範, 主要在於和一般的UHD (4K 解析度) 劃清界線, 以便提高自身的價值. 不然大家都是 4K / UHD, 那麼比較厲害的 4K 就很可能被普普的 4K 打壞名聲.

達到 UHD Premium 的條件在今年 (2016) 的 CES 宣布底定, 內容包括:

[Content 與 device]

  1. 解析度達到 4K (3840×2160)
  2. 支援 10 bit / BT2020 / HDR

[TV]

  1. 涵蓋 DCI P3 [3] 的色域達 90% 以上.
  2. 符合下面的亮度規範之一:
    1. 最亮達到 1,000 nit [4], 最暗低於 0.05 nit.
    2. 最亮達到 540 nit, 最暗低於 0.0005 nit.

涵蓋 DCI P3 的色域達 90% 以上 – 這是甚麼樣的概念呢? 其實 DCI P3 也就比 BT.709 更寬廣一點 (更多的綠, 略多的紅). DCI P3 能涵蓋可視頻譜的 50% [5], BT.709 只有 35%. 而 BT.2020 高達 75%. 換言之, 符合 BT2020 就比 DCI-P3 大了 [6], 這條規範有點放水.

為何 TV 電視可以有雙重標準呢? 因為 OLED TV 的明暗表現遠勝於 LCD TV, 所以它整個相對區間都下降了, 理論上這樣比較不傷眼, 只是螢幕容易烙印~~~

[REF]

  1. http://www.digitaltrends.com/home-theater/uhd-alliance-explained/#:HRpZC9sXRmFE0A
  2. http://www.whathifi.com/advice/ultra-hd-premium-what-are-specs-which-tvs-support-it
  3. https://en.wikipedia.org/wiki/DCI-P3
  4. nit = cd / m2, cd = candle = 1 燭光, 除以單位面積就是 Luminance (輝度)
  5. 根據 [3],  精確地說是 CIE 1931: 45.5%, CIE 1976: 41.7%. CIE (International Commission on Illumination) 是指 CIE 的規範. 
  6. http://www.rtings.com/tv/tests/movies/hdr/wide-color-gamut-rec-709-dci-p3-rec-2020

我讀 «證券分析» 第六版 – 普通股投資理論 2 (完)

第 29 章主要是講 (現金) 股息, 第 30 章講股票股息. 

在現金股息的部分, Graham 認為應該要讓股東決定配息率. 原因是公司若賺了錢卻不發股息, 等於是一種 “預扣" (Withholding Dividends). 把錢留下來, 不發給股東當然有其正面的意義:

  1. 鞏固財務狀況 (營運資金)
  2. 提高生產力
  3. 根除過度資本化的問題

其中第一、二點很好理解, 手上多一點錢, 緊急時無須找人周轉, 也比較好做事. 第三點是說公司不需要為了以上的理由增資, 以至於股本膨脹. 不過, 即便有這樣的理由, 作者說: “給兩家行業地位相似且盈利能力相同的公司, 派息較高的公司永遠對應著更高的股價." (p. 444)

美國企業經常留存大部分的盈餘, 只發給股東一小部分. 看似公司因此更能度過寒冬. 但事實上不然, Atchison 公司從 1910~1924 年都賺 12 元以上, 並發出 6 元股息. 1927 ~1931 年改發 10 元股息, 股價因此大漲. 不過到了 1932 年遭遇大蕭條, 公司卻發不出股息了. 過去的幾十年當中, 公司理當儲備了大量的現金可以應付災難, 但事實上一夕還是歸零. United States Steel 是當時美國工業的龍頭, 存了 30 年的未分配股息, 不過仍然抵不過為期一年半的衰退.

既然公司應該要發股息, 而且是把賺的錢儘量發給股東. 我們就可以據此來估計一檔股票的相對價值. 比方說 A 公司股價 100 元, 每股賺 7 元 (earnings rate), 配息 5 元, 那麼 dividend rate = 7 /100 = 7%, dividend ratio = dividend return = dividend yield = 5 / 100 = 5%.

若有一家類似的 B 公司, 同樣賺 7 元, 但配息 4 元, 則我們認為它的相對合理股價落在 A 公司的 4/5 = 80% ~ 7/7 = 100% 之間. 而且要更偏向 80% 這端.  反之, 同樣賺 7 元卻配息 6 元的 C 公司, 它的相對股價應該要落在 7/7= 100% ~ 6/5 = 1.2 之間, 而且更偏向 100 元這邊. 因為如果偏向 120 這邊, earnings ratio = earnings return = earnings yield = 7 / 120 = 5.83%, 顯得本益比 (5.83% 的倒數) 過高.

另一個重點是盈餘再投資之後, 公司是否相應地成長? 舉例來說, 公司每股賺 10 元, 發出 7 元的股息, 留下 3 元給公司做事. 但公司有成長 3/100 = 3% 嗎? (這裡的 100 元是指公司的股價面額) 反之, 將這 3 元發給股東, 股東再去買公司的股票, 或許還真的能以 3% 的複利成長.

第 30 章的重點是股票股息, 它和公司保留不發的盈餘很類似, 只是資本公積不會影響股價, 但股票股息會. 一家公司經常發股票股息好嗎? 作者說, 這比不定期發股票股息好. 因為不定期發的話, 很容易變成股東炒作的武器. 那經常發股票股息會有什麼問題呢?

以北美公司為例, 它的 EPS 大概 2.01~5.03 元. 由於從 1923~1932 年每年都發出 10% 的股票股利, 股價一度漲到 187 元  (1929 年). 當年度的股價在 67~187, 均價約 127 元, 10% 是 12.7 元. 問題是該公司當年每股也只賺了 5.03 元, 卻配出 12.7 元價值的股票股息, 這就很有趣了 (p.463).

P.464 說, 美國照明和電車公司在 1910~1919 年每年支付 10 美元現金股息和 10% 的股票股息, 在 1916 年的股價為 400 美元. 換言之, 公司的 EPS 只有 25 美元, 股東卻領走 50 美元. 這種情況持續了一陣子, 到了 1920~1921 的蕭條期, 股價一度跌到 80  美元. 當然該公司此後也就不發股票股息了.

以台灣的中信金而言, 上週五 (2016/5/27) 股價算 17 元, 去年 EPS 2.1 元, 準備發股票股息 0.8 元, 價值 17 x 0.8/10 = 1.36, 以及現金股息 0.81 元. 兩者相加 0.81+1.36 = 2.17 元, 這也是稍稍爆表 (2.17 > 2.1). 竟然發得比賺得還多, 那誰買單的咧? 就是日後幫它填權息的人.

最後, 不得不補上一句, 這老巴還真是孽徒啊, 老師都說要發股息, 他卻堅持不發並將它發揚光大 (波克夏海瑟威不發股息), 還真是有種. 書上也說了, 不發股息有利於公司派, 發股息有利於股東. 我們為了讓老巴幫我們賺錢, 只好聽他的.

———— 以上, 證券分析上冊 (完) ——————

我讀 «證券分析» 第六版 – 普通股投資理論 1

經過漫長的K書,我終於讀到普通股的單元了. 咦?講到普通股, 上冊已經快翻完了, 那下冊跟上冊一樣厚是要幹嘛?其實下冊主要在講財報的分析, 看下去自然就知道了.

第四部份的導讀是由 Bruce Berkowitz 執筆, 他是晨星2010 年評選的 “最佳美國國內共同基金經理". Berkowitz 說投資分析的兩位作者是最早將審慎的財務分析方法應用於普通股的投資人. 在此之前, 大家只會認真研究固定收益債券. Graham 和 Todd 把同樣的方法用到的股票上.

如果投資債券, 回報就是合同承諾支付的特定現金; 投資股票, 就是看企業發多少股息, 以及把多少盈餘轉增資. 藉由推算出的回報, 我就能估計出股票的價值. 然而, 因為這個 “回報" 當中有許多可以隱瞞和需要推測的部分, 使得企業價值的估算變得相當困難.

即使看到了某公司當季的盈餘,我們要怎麼從這短期的表現去模擬成一張十年到期的債券合約呢?  當我們看到美國企業大量回購自家公司股票, 以為是好事一樁, 可能只是用來抵銷員工股票選擇權而已. 同時, 我們並不知道這家公司是否提列了足夠的員工退休金? 是否因為失去成長動力才併購其他公司…因此我們仍然需要一個完整的理論架構.

第 27 章說了一句有趣的話, “套用伏爾泰的一句格言來說就是, 即使根本不存在普通股分析, 我們也有必要捏造一個出來" (p 415). 原本伏爾泰 (Voltaire) [1] 說的是: “即便沒有上帝,也要創造一位上帝 (Si Dieu n’existait pas, il faudrait l’inventer.)" 既然都講到古人這份上, 我們就回顧一下美國人選股方式的演變.

在第一次世界大戰之前, 大家只投資 “股息支付穩定且盈利相當穩定的證券" (p421). “如果分析重點是預期的未來, 而不是過去的既定事實, 那麼這種分析就採取了投機的態度." (p422). 採取這樣穩紮穩打的分析方式, 自然也就偏重於有形資產或是淨值的多寡. 不過大戰之後, 按照上述鐵則投資的人受到很大的傷害. 大家開始著眼於企業的未來性. 然而, 只看未來性, 又忽略了價格對於投資價值的影響; 並且模糊了投資和投機.

“典型行業的不穩定加劇, 平均收益已不能作為未來收益的可靠預測指標. 但這也不能說明, 收益變動趨勢就成了更可靠的指標." “從廣泛的經濟涵義上來講, 收益遞減法則與競爭的加劇最終將壓平陡峭的增長曲線." (P.430) 不管是高科技的宏達電 (2498)、聯發科 (2454)、傳產的儒鴻 (1476)、美國的 Apple 幾乎都可以看到盛極而衰的態勢. 即使這些公司仍然有再往上成長的空間, 至少證明了在高點的時候不該和低點的時候有同樣的本益比.

那麼合理的普通股投資準則是什麼呢? 第 28 章說道: 

  1. 投資被看作一類組合性操作, 借助風險分散措施可以產生令人滿意的平均結果.
  2. 與固定價值投資類似, 個股選擇時應該採用定性分析與定量測算相結合的辦法.
  3. 相對於債券投資而言, 普通股投資更加注重對於未來前景的分析.

上述的講法似乎還是很抽象, 但至少有幾個點是明確的. 首先就是要分散投資多個股票, 建立一個投資組合. 第二當然是要慎選股票, 既重視過去的實績、也重視未來的成長. 有了這樣的基礎之後, 誰會來保證我們賺錢呢? P.434 講到成長的假設有三個前提.

  1. 國家財富和企業盈利能力將持續增長.
  2. 這種增長將體現在主要企業的資源擴張與利潤增長上.
  3. 這種增長主要源於新資本的投入和未分配利潤再投資的正常進行.

以台灣的環境來說, GDP 低度成長甚至可能衰退, 那麼第一點就不成立了. 另外定存股把賺到的錢都分給股東, 則第二點第三點也不成立. 除非台灣的創業氣氛很盛行, 或是企業家表現出雄心勃勃, 否則投資組合並不能保證會有成長. 

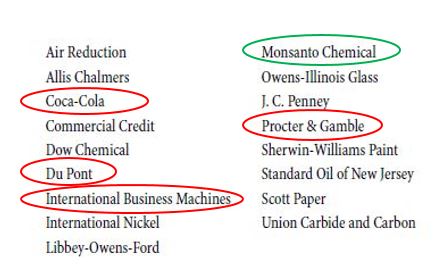
如果整體環境不太成長, 股市就不會創新高. 這可以解釋為何道瓊指數上兩萬點不是夢, 預估台指上萬點就像是騙人的. 如果只看個股的話, 我們怎麼辨別成長型企業呢? 作者說, 如果一個企業度過許多的高低景氣循環後還在成長, 那就是成長企業. 下圖是作者認為成長的公司 (1929~1937), 其中紅色圈圈表示至今仍活躍的公司. 綠色的孟山都好像就是現在的孟山都, 它在 2016/5/23 被拜耳買了. 沒有圈起來的公司有些也還存在, 例如 Dow Chemical.

highlight-expanded-companies-1920-1937

然而, 歷經數十寒暑的公司是否就表示穩定成長呢? 以上面的 Scott Paper 來說, 我們知道紙業不太可能一直成長下去, 因此它在 1995 年被  Kimberly-Clark 併購. 公司從 1897 年創立, 至少成長到 1937 年. 雖然只是個百年 (減兩年) 企業, 若能投資這樣的公司也算是不錯了. 但發掘這樣的公司不是易事, 作者打趣地說: “倘若僅僅擁有一個科研實驗室就能確保未來的成功, 那麼國內的每家公司都會設立一個." (p.437)  所以不是研發就會成長, 但不研發一定不會成長.

另一方面, 過去多年績效良好, 可能也表示產品走向成熟, 獲利即將下跌. “如果價格只反映以往的紀錄, 這一投資決策是明智的. 但是, 假如市場已經反映了未來的成長性, 事實就要另當別論了." (P. 438) 換言之, “抱以真切的關懷和嚴厲的懷疑態度審視影響未來的因素, 而不僅僅是一些簡單的概括與輕易地接受."… 並且, 支付的價格不會大幅高於一個謹慎的企業家願意買下一家類似的私人企業的價格.

最後一句話的原文是 the price paid be not substantially different from what a prudent business man would be willing to pay for a similar opportunity presented to him to invest in a private undertaking over which he could exercise control. 它被翻譯成 “支付的價格不會大幅高於一個謹慎的企業家為了能夠獲取一個行使企業控制權的私人股權投資機會所願意支付的價格." 這裡的 “大幅高於" 有點誇張. 應該說是接近而已. 譯者認為會 “高於" 可能是因為 P. 439 說到, 企業公開上市後, 基於流動性增加和形象加分, 會有 20% 的溢價.

如何在買股票的時候保有一定的安全邊際呢? 一個方法是用量化的標準去選股, 另一個方法是找出被低估的股票.  作者認為第一個方法要搭配低買高賣, 所以伴隨著三個困難:

  1. 在特定的買賣點選擇可能是錯誤的, 可能會錯過良機. (例如差一毛沒買到)
  2. 曾經有用的交易方法將不再有效可行.
  3. 需要驚人的毅力, 甚至暫時退出市場若干年.

因此, 作者推崇的是尋找被低估的股票.

[REF]

  1. 伏爾泰

HDCP 相容性小註解

數位的視訊輸出一般用 HDCP (High-Bandwidth Digital Content Protection) [1] 保護. 高清影片的 Full HD (full high definition 1080P) 是用 HDCP 1.X 版保護. 現在有了 4K 影片 (3840×2160 或是 4096×2160), 就改用 HDCP 2.X 保護. 

一般人很容易把 HDCP 和 HDMI 的版號搞混, 所以從 [2]  剪了一張圖如下. 除了 HDMI, DVI [3] 也支援 HDCP.

HDMI-vs-HDCP

雖然 HDMI 的版本往前相容, 但 HDCP 可不是. HDCP 2.X 和 1.X 天生就不相容. 如果用 HDCP 1.X 和 2.X 互接, 結果就是無法輸出. 不管誰是 TX (transmitter) 或是 RX (receiver) 都一樣. 世界上最主要的 HDMI receiver 就是電視, 電腦螢幕則是 HDMI / DVI 都有.

如果遇到 TX / RX 的 HDCP 版本不同怎麼辦呢? 據 HDCP 2.2 的規格 [1], 可以用轉換器來連接雙方, 例如 1.X to 2.X converter (P. 42), 或是 2.X to 1.X converter (P. 43). 目前市面可以買到 HDCP 2.2 to 1.4 的轉換盒, 價格約在 175 美金 [4]. 那麼為何找不到 1.X to 2.X 的轉換盒呢? 我猜這是因為電視已經把 2.X 和 1.X 的 HDCP key 都放進去了.

這樣的互通是有限制的. 在 [1] 的 Section 4.2.12 中規定, 如果 Content Stream 的 type = 0, 則視訊內容 (主要是 4K) 還是可以透過 HDCP repeater 傳送到下一級. 反之,  Content Stream 的 type = 1, 則不能傳給 HDCP 1.X compatible device, 以及 HDCP 2.0 compatible 的 repeater. 

要搞懂上面這段, 還要稍微說明一下 receiver 和 repeater. Receiver 本身就是最後一級, 不再把訊號往下一級 (downstream) 送. 而 repeater 會同時有上一級 (upstream) 以及下一級. 前述的 2.X-to-1.X 轉換盒顯然符合 repeater 的描述, 所以某些 HDCP 2.0 保護的影片 (Stream Type = 1) 應該會過不去.

還有一種狀況會發生 “相容性" 問題. 因為 HDCP 1.X 和 2.X 的 key 都被破解過, 所以那些壞 key 已經喪失法律地位了. 因此最上游的 HDCP  (top level HDCP transmitter) 會依序往下檢查下級的 “任何" Receiver ID 是否已經失效? 換言之, 要有個機制來儲存壞 ID 的名單 (revocation list), 而且要不斷更新這個名單. 如果名單舊了, 沒有 renew 過, 可以透過檢查  System Renewability Message (SRM) 的簽名 (signature) 是否正確來判定, 舊的版本要換成新的.

SRM 一代是 5116 bytes, 理論上非揮發記憶體夠大, 就可以每代多 5KB 不斷更新. 不過規範只要求至少支援 5KB, 如果只有 10KB, 那就存第一代和第二代即可. 示意如下圖 [1].

SRM-Size

[REF]