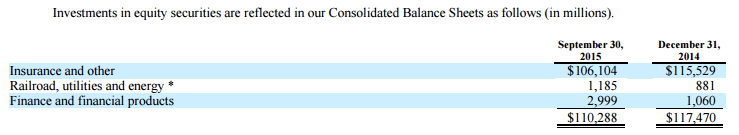我讀 «與巴菲特共進午餐時, 我頓悟到的五個真理»

這本書是簡體的, 所以這個掛羊頭賣狗肉的書名應該歸咎於對岸, 哈! 本書的英文名稱的是 “the Education on a Value Investor – My Transformative Quest for Wealth, Wisdom, and Enlightenment." 只有中文副標題 “探尋財富, 智慧與價值投資的轉變之旅" 和英文有所對應.

當然, 書名要這樣打, 就是因為作者蓋伊斯皮爾 (Guy Spier) [1] 曾經和朋友合資標下和巴菲特共進午餐的機會 (2007 年). 兩個人一共出了 65.01 萬美金, 作者本人只出 1/3, 他的朋友莫尼什不但願意出 2/3, 並且保證不管花多少錢, 作者頂出只要出 25 萬美元, 多的都算他的. 因此作者也在書中對這位好友投桃報李, 讚譽有加!

據說這餐飯可以請 7 個人參加, 吃 3 個小時. 老巴會研究得標者的背景, 儘量和他們話家常. 由於座上通常還有妻小同行, 更進一步分散了話題, 因此真的要在吃飯的時候頓悟什麼並不容易. 本書最值得看的部份的是 : 作者本來並非價值投資者, 他原本是一家坑殺投資人的投資銀行的研究員. 這個轉變過程才是本書的精華.

作者有非常好的學歷, 牛津大學經濟系高材生, 同學中有黨主席, 首相. 畢業後又到美國唸了哈佛大學 MBA. 作者自視甚高, 因此不太容易聽人勸. 他在畢業之後, 跑到一家以為能當上第二號人物的 D.H. 布萊爾投資銀行上班. 雖然大家都給他勸告, 但他以為人家忌妒他…這段經歷差點毀掉了作者 – 作者認為這家公司簡直就是電影 “華爾街之狼" 的翻版.

加入這家公司以後, 他一直想證明自己沒有選錯, 因此儘管公司的風評不好, 他還是掙扎了好一陣子. 直到他認為找到一家真正值得投資的公司承銷, 卻被公司搞砸之後, 事後覺得很對不起對方, 也心灰意冷, 這才終於辭職了. 本書的前幾章, 作者藉這段經歷描述自己太過於重視 “外部計分卡", 為了要出人頭地, 反而做了正常人都不會做的傻事.

雖然離開了聲名狼藉的公司, 作者認為自己的名譽已經毀了. 事實上, 有這樣不好的經歷, 的確沒辦法再進入高盛這樣的大公司. 於是作者一面投履歷, 一面參加各種聚會. 漸漸地, 作者歸納出應該模仿成功人士這個想法. 另一方面, 作者的富爸爸給了他一百萬美元讓他管理, 因此他創立了藍寶石基金 (1996 年). 一年後, 家族又投入一些錢, 基金長大到 1500 萬美元 — 有個富爸爸真是不勵志啊! 

為了管好家族的財富, 作者當然要尋找投資的標的. 作者的 MBA 也不是白唸的, 他根據巴菲特買進房地美、房利美的概念, 打算找一家也是辦貸款的公家機關 – 美國聯邦農業抵押貸款公司. 聽名字就覺得穩賺不會倒. 作者於是邀請這家公司的管理階層到他們的投資社團發表演講. 結果他們社團的一位比爾先生研究過後, 卻認為這家公司會倒閉.

原因大致是因為房地產的債券包括非常多套房地產, 而農場債往往只包括很少數的農場, 因此不能分散風險. 當然, 作者在發表於社團之前就買了這家公司的股票. 在聽了友人的分析之後, 不但賣光還反手做空. 由於作者又傻傻地呼籲大家跟著他看空, 結果他被司法部調查. 最後他宣布看空的三家公司 – 包括上面這家都崩盤了, 作者則還好沒被關. 附帶一提, 老巴本人在金融風暴之前就把房地美, 房利美賣掉了.

好, 接下來快速進入重點. 什麼是五個真理呢?

  1. 堅持自己的原則. 實例就是金融海嘯時不要亂賣股票, 雖然第一年大虧, 下一年就會大賺.
  2. 遠離瘋狂人群和噪音. 仿效巴菲特搬到奧瑪哈; 作者搬到了蘇黎世. 把看盤的彭博終端機放在不舒服的位置上, 避免自己看太久…等等. 另外他也提到不在盤中下單等習慣.
  3. 永葆童真與好奇心. 作者推薦橋牌或棋類可以幫助自己專注以及不忘記投資的本心是贏, 不是鬥氣.
  4. 培養並維繫有價值的人際關係. 此處最大的用意是讓自己有模仿的對象, 並且同伴可以給予勸告.
  5. 忠實于自己. 真正的回報不在於取得投資成功. 它的最大餽贈是, 克服人性缺點,讓我們成為最優秀的自己.

主菜上完了, 接下來有甜點. 以下八點是可以實踐的部分.

  1. 不要總是查看股價.
  2. 如果有人推銷給你什麼東西, 不要買它. 假如這個人能從中獲利或收取傭金, 不要聽他說的.
  3. 不要和管理人員談話. 因為高階主管的口才都很好.
  4. 按照正確順序研究投資訊息. 也就是說財報比新聞重要.
  5. 只與沒有私心的人談論你的投資觀點.
  6. 永遠不要在開市期間買賣股票.
  7. 如果你買的股票下跌了, 兩年之內不要賣.
  8. 不要談論你當前的投資. 這句話的意思是如果你買了 XXX 透露給別人, 當你看壞時, 你賣出時會猶豫. 因為你跟人家介紹過而背負了看錯或是騙人的壓力, 還不如不說的好.

類似於小資女艾蜜莉的投資規則, 作者也列了他的原則. 書上說的原則不像艾蜜莉那樣嚴謹, 而是給一些案例, 並且做出結論. 下單前檢視這些規則, 幫助他避開許多錯誤的投資.

  1. 別投資喪失冷靜的人 (CEO), 假如他們個人正經歷困難的人生事務, 可能會影響他們的判斷力.
  2. 這家公司能否為它的整個生態系統提供雙贏機會? 意思是說, 假如它的成功來自於壓榨上下游, 那麼必須要考慮它能否長久生存下去.
  3. 超出這家公司控制的價值鏈其他部分, 如果發生改變, 對公司產生怎樣的影響? 例如廢棄物處理仰賴商品價格, 二手車商生意仰賴貸款利率.
  4. 股價夠便宜嗎? 買它是為了證明自己的眼光嗎? 還是它真的有價值? 老巴自己都說過, 波克夏的股票夠便宜他會買. 幫波克夏 b 股定價時, 連他自己都嫌貴.

為了買這本書, 跟三民書局大概訂了一個月才到. 不過三民的傭金是最低的, 不急的話, 我以後還是會跟三民訂.

[REF]

1. https://en.wikipedia.org/wiki/Guy_Spier
Lot26 小註解

以前我只聽說過 Energy Star 這種功耗標準, 最近多聽到了 Lot 26.  

因為有些人又想省電, 又想要用 WIFI 喚醒網通設備, 使得網通設備在待機中也必須維持無線網路醒著. 元件一旦醒著就需要耗電和漏電, 0.5W 待機功耗當然就達不到了, 歐盟於是推出這個新規範. 適用 Lot 26 的產品包括: PC, NAS, …等等.

在 2015/1/1, Lot 26 的待機功耗規範, 在高網路可用狀態 High Network Availability (HiNA) 是 12W, 非高網路可用狀態是 6W. 2017/1/1 之後, 這兩個數字變成 8W 和 3W [1]. 

那麼什麼是 HiNA? 有中和低網路狀態嗎? 有的, 0.01 秒以內可以反應叫做 HiNA, 0.1 秒以上才能反應叫 LoNA, 介於兩者之間是 MeNA [2] (see page 5).

各位會想, 既然既然有 Lot 26, 有沒有 Lot 1,2,3…等等? 也有, 請參考產業整合永續發展整合資訊網站 [3]. 舉凡電腦、冰箱、洗衣機都各自有規範在.

[REF]

  1. http://www.eceee.org/ecodesign/products/Lot26_networked_standby_losses
  2. http://www.eceee.org/ecodesign/products/Lot26_networked_standby_losses/Comments_DIGITALEurope_final_report
  3. https://proj.ftis.org.tw/isdn/Norm/Detail/D40E6CFB18DCCEE4?parentId=2B8508DCA18D2159

速度規格表

規格 速度
規格 版本 Mbps MB/s Gbps GB/s
UART 16C552 (16 bit) 0.1152
16650 (32 bit) 0.4608
16750 (64 bit) 0.9216
16C850 (128 bit) 1.5
I2C Normal Speed 0.1
Fast Speed 0.4
High Speed 3.4
NAND / SD Normal Speed 12.5
High Speed 25
Ultra High Speed-I
SDR12 12.5
SDR25 25
SDR50 / DDR50 50
SDR104 104
Ultra High Speed-II
UHS156 / FD156 156
HD312 (半雙工) 312
eMMC 4.41 104
4.5 200
5.0 400
5.X 600+
UFS 1.1 300
2.0 1.2
Bluetooth 1.2 1
2.0 + EDR 3
3.0 + HS 24
4.0 LE 24
WIFI 11b 22 MHz 11
WIFI 11g 20 MHz 54
WIFI 11n 20 MHz 72.2
40 MHz 150
WIFI 11ac 1×1 80 MHz (wave 1) 433
2×2 80 MHz 866.7
1×1 160 MHz (wave 2) 866.7
2×2 160 MHz 1.69
4×4 160 MHz 3.39
8×8 160 Mz 6.77
PCI 2.3 266
PCI-E 1.0 16 lane 32 4
2.0 16 lane 64 8
3.0 16 lane 126.032 15.754
4.0 16 lane 252.064 31.508
2.0 500 (單向) 1 (雙向)
3.0 1 (單向)

2 (雙向)

SD Card Class 2 16 2
Class 10 80 10
UHS SD Card Class 1 80 10
Class 3 240 30
USB 1.0 Low Speed 1.5
1.0 Full Speed 12
2.0 High Speed 480
3.0 Super Speed 5
3.1 Super Speed+ 10
SATA 1.0 1.5
2.0 3
3.0 6
3.2 16
eSATA 6
Ethernet 100 100 0.1
giga bit 1000 1
DDR-2 400 800
800 1600 1.6
1066 2.13
DDR-3 1066 2.13
1333 2.67
1600 3.2
2133 4.27
DDR-4 2133 4.27*

WIKI 上說 DDR2 SDRAM gives a transfer rate of (memory clock rate) × 2 (for bus clock multiplier) × 2 (for dual rate) × 64 (number of bits transferred) / 8 (number of bits/byte). [1] 但通常 embedded system 不會用 64 bit 通道, 比較常見的 16 bit 或 32 bit. 這個表格裡會用 16 bit.

另外, DDR-4 的效能不佳, 比 DDR-3 沒有太大改進 [2], 某些指標好 13.88% (解壓縮), 播影片 X265 反而變差了 3.68%. 公司同事對它的評價則是更低許多. 不過未來可望能用比 DDR-3 便宜的價格買到一樣容量的 DDR-4.

NAND 的速度參考美光網站 [3], Read 可以到 200 MB/s. 以及 e-world [4].

以上沒說明的部分都是從  WIFI 抄過來.

[REF]

  1. https://en.wikipedia.org/wiki/DDR2_SDRAM
  2. http://www.anandtech.com/show/8959/ddr4-haswell-e-scaling-review-2133-to-3200-with-gskill-corsair-adata-and-crucial/8
  3. http://docplayer.net/3700204-Nand-201-an-update-on-the-continued-evolution-of-nand-flash.html
  4. http://e-words.jp/w/UHS-I.html

我讀 «買進巴菲特,穩賺18%:6,000元起,當波克夏股東,讓財富滾雪球»

這本書的名字超長的, 作者是邱涵能 (John) 先生. 這本書除了介紹波克夏海瑟威這家公司之外, 也介紹了如何在 first trade 開戶以及買股票. 如果大家打算即知即行, 參考這本書是不錯的選擇! 

先講個題外話, 作者說 first trade 的介紹人不知道寫誰時可以寫他, 他樂於賺這 50 USD. 作者能事先講清楚是件好事, 這樣就不會誤導讀者以為沒人推薦就會審核不過. 其實這些 broker 多麼盼望有人參加啊! 哈! 以 first trade 來說, 匯款 2,500 USD 進去可以退 25 USD 手續費 (rebate).

實際上, 匯錢進去 first trade, 要花的買路錢並不少. 以渣打銀行為例, 電報費收 350 NTD, 手續費收萬分之 5, 再加上中間銀行收一手, 匯出 1 萬美金的成本約 500 NTD. First trade 能 rebate 也不無小補.

請大家記得, 既然匯錢了就趕快買一買, 沒有要買就不急著開戶. 否則開戶了不買賣就無法享受 30 天免傭金的好處. 每一筆交易收 6.95 USD 傭金還挺貴的, 如果一股一股地買, 賺的錢都被手續費吃掉了. 所以一般人買賣波克夏 B 股 (大約 130 USD) 都是 100 股為單位在交易. 

brkb100

如果想要存股配息, 台灣人的地位還不如大陸人. 大陸和美國有稅務協定, 股息只要交 10% 的稅, 台灣人要交 30%. 但我們對美國是外國人, 所以資本利得 (capital gains tax) 可以免稅 – 無論長期或短期資本利得. 從這個觀點, 不配息的波克夏對我們確實有投資的價值.

基本上, 作者非常信任巴菲特和孟格, 以及他們的接班人的操作能力, 因此建議大家賣房子賣地也要去買這檔股票 – BRK.A 或 BRK.B. 有錢的人買前者, 一張 20 多萬美金. 沒錢的買後者, 價值是前者的 1500 分之一, 也就是 130 塊美金左右. 基於每年上漲 15% 的預期, 鼓勵大家投入.

我想投資這件事永遠是見仁見智, 我保持中立的立場. 只是就兩個點來思考. 第一個就是, 以後波克夏能每年漲 15% 嗎?就算不用 15%, 打個對折都很厲害了. 但巴菲特自己說的: “樹再高也長不到天上", 這個每年 15% 的預測即使是用在老巴的身上, 我也還是有點疑慮.

第二點, 大家都知道老巴撿過很多便宜. 8.5 USD 買美國運通漲到 93, 3.2 USD 買可口可樂漲到 42.4, 10 USD 買穆迪漲到 95.8, 6.4 USD 買寶僑漲到 89.2…等等(參考本書 p159). 如果我們買了波克夏的股票, 就能分享到老巴的戰果嗎?答案是不能. 

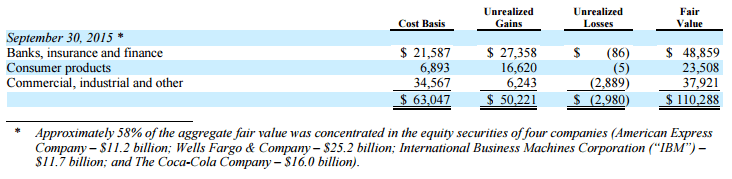
波克夏 2015Q3 的季報 [1] 說, 美國運通, 富國銀行, IBM, 和可口可樂佔了 fair value 的 58%, 下圖下方這四個數字加起來是 64.1 B USD, 大約是 110,288 M USD 的 58% (~= 64 B USD), 由此可證, 這四大持股的公允價值包含在 110,288 M USD 裡面.

fairvalueofberkshire

而 110,288 又是資產負債表 (CONSOLIDATED BALANCE SHEETS ) 中的 Investments in equity securities 的項目,

Investiments-in-ES-of-Balance-Sheet-of-BRK

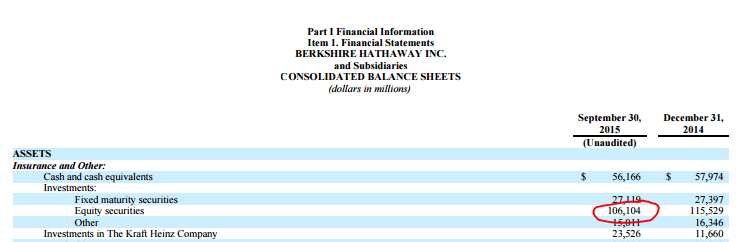
但只有 106,104 M USD 這個數字出現在 CONSOLIDATED BALANCE SHEETS 的 asset / Insurance and other / Investment / equity securities 之下.

consolidated-balance-sheets-upper-part

 1,185 和 2,999 這兩個數字, 並沒有乖乖地出現在 Railroad, Utilities and Energy, 和 Finance and Financial Products 這兩個事業群裡面. 還好這兩個數字相對很小, 先不追究. 即便如此, 我們可以知道波克夏的淨值, 乃是由這些便宜股票的公允價值 (fair value)所構成的, 並非他們的帳面價值 (book value) 或者成本價 (cost basis).

當我們用波克夏淨值去買進的時候, 我們已經買入了美國運通,  富國銀行, IBM, 和可口可樂的市價. 如果老巴讓波克夏續漲, 那麼我們用波克夏淨值的 1.1~1.5 倍可以買入它 “未來的價值", 但不能分老巴過去戰績的一杯羹. 那些都已經反映在波克夏大漲的股價上了.

[REF]

  1. http://www.berkshirehathaway.com/qtrly/3rdqtr15.pdf

對商譽的一個疑問

這幾天在書上 [8] 看到波克夏海瑟威 (berkshirehathaway) 財報裡面有不小的一部分是商譽 (goodwill), 如果商譽占資產的比例很高, 那麼看似不高的價格淨值比, 不就被灌水了? 基於這點好奇, 研究一下波克夏 2015Q3 的財報 [1] 當作例子.

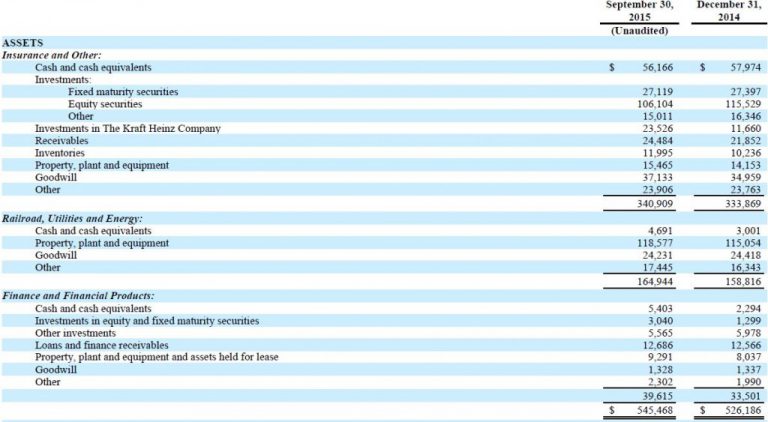
berkshire2015q3asset-1-768x422所以說, 它的資產中有 37,133 + 24,231 + 1,328 = 62,692 (M USD) 的商譽 (see page 15 in [1]). 它佔了總資產的 62,692 / 545,468 = 11.5%. 545,468 M USD 來自上圖的 2015/9/30 那欄的最下面.

波克夏第三季的 News release [2] 說, “Since the beginning of the year, Berkshire’s shareholders’ equity has increased $8.1 billion and our book value per Class A equivalent share has increased by 3.3% to $151,083 as of September 30, 2015." 

我們用每股 book value 151,083 去乘它的股份數 – Average Class A equivalent shares outstanding (= 1,643,316) 大約得到 248.277 B USD.

可以看出 Asset 和 book value 有著巨大的差異, 分別是 545.468 B 和 248.277 B. 總資產遠大於它的帳面價值, 兩者差了 297.191 B USD. 根據 [3], 

Asset – liabilities= net asset value

總資產 – 負債 = 資產淨值

剛好在 [1] 可以看到 total liabilities 是 294.147 B USD. 加上波克夏有 3.038 B USD 的 noncontrolling interests [1], 294.147 + 3.038 = 297.185, 差不多就和 297.191 兜攏了.

既然數據無誤, 接下來再看一下商譽. 一般所謂的 net book value (NBV) 是有形資產減去 負債 (liability).

Tangible assets – liabilities = book value

這裡還有個影片教學:

http://www.investopedia.com/terms/b/bookvalue.asp

但老巴的 book value 顯然涵蓋了商譽在內, 商譽屬於無形資產 (intangible asset). 書上說到, 我們可以用 book value 當作淨值, 並且用它的 1.5 倍去買波克夏的股票. 既然這樣, 我當然好奇會不會多花了 11.5% 買了商譽? 而這商譽的品質又是如何呢?

在波克夏 new release [1] 的 page 8 說, The goodwill related to the AltaLink acquisition is not amortizable (攤提) for income tax purposes, while substantially all of the goodwill related to Berkshire Hathaway Automotive is expected to be amortizable for income tax purposes. 這表示某些商譽不會認列, 因為 AltaLink 經營的是受管制的電力傳輸業務. 某些商譽會立即認列, 例如 Berkshire Hathaway Automotive.

剛好這裡有一則新聞稿 [5] 說, 波克夏打算用 37.2 B USD 買 Precision Castparts Corp. (後面簡稱 PCC, Nasdak: PCP). 而 PCC 自己預估 2016 年的淨利是 1.84 B USD 左右 (page 33 in [6]), 大概是 20 倍的本益比. PCC 又說它在 2015/3/29 的 book value 是 2.997 B USD, 但還有 3.013 B USD 的負債.  換言之, 這家公司的帳面價值和它的債務差不多. Page 61 in [7] 寫到: “The estimated fair value of our miscellaneous long-term debt approximates book value." 證實這一點.

PCC 是上市公司, 剛剛的股價是 231.58 USD, 老巴是用每股 235 USD 買, 看來帳面小虧. 此股 2015/8/7 的股價是 193.88 USD, 2015/8/10 老巴要買的新聞傳出之後, 當天漲到 230.92 USD.

以這個例子來看, 老巴買的商譽不貴, 因為對方公司的股價也可以說就是公允價值. 老巴沒有花太多的溢價, 此時 PCC 的 book value 視為每股 235 USD. 但 PCC 自己的 book value 其實是 79.05 USD  (page 21 in [7]). 老巴要以哪一個為準可就有很大的差異了.

假設以股價為準 (公允價值), 但 PCC 的股價已經隱含投資人對它的期許了. 假設我們用股價淨值比來看它, PCC 的每股帳面價值是 79.05 USD, 股價是 230 左右, 因此股價淨值比是 3 倍以下. 當我們又用波克夏的合理股價淨值比 1.5 倍去乘波克夏的帳面價值, 不就等於用 230 / 79.05 x 1.5 = 4.34 倍的股價淨值比去買 PCC 嗎?

反之, 如果老巴把 PCC 的 book value 以實際的 2.997 B USD 去認列. 我們卻可以用這個價值貢獻到波克夏 book value 的 1.5 倍去買波克夏的股價 – 那感覺是買到賺到. 當然只要股價夠低, 買了都是傳. 但 book value 的計算若是有一致性, 投資人畢竟比較好掌握! 因為我對波克夏的財報了解有限, 目前只能想到這裡. 等看完書之後, 應該會有更深入的體會.

[REF]

  1. http://www.berkshirehathaway.com/qtrly/3rdqtr15.pdf
  2. http://www.berkshirehathaway.com/news/NOV0615.pdf
  3. http://wiki.mbalib.com/zh-tw/資產淨值
  4. http://www.investopedia.com/terms/b/bookvalue.asp
  5. http://www.berkshirehathaway.com/news/AUG1015.pdf
  6. http://www.precast.com/web/user_content/files/2015-10-22-proxy_statement.pdf
  7. http://www.precast.com/web/user_content/files/2015_annual_report_&_proxy_statement.pdf
  8. <買進巴菲特,穩賺18%:6,000元起,當波克夏股東,讓財富滾雪球>