PGP 小註解

PGP [1] 是 pretty Good Privacy 的縮寫, 我們可以用 PGP 幫我們的文件 (含信件) 加密或是驗證. 如果大家收到一個 .PGP 的檔案, 這個文件應該是用對方的 key 和你的 public key 所加密的. 因為你已經把 public key 給過對方, 那麼收到 .PGP 時也不會太意外.  如果對用法上不熟, 可以參考 [2].

有一種加密方式是把整封信加密, 此時很有趣地, 看到 .pgp, 解開之後發現是信上的 logo 而已. 真正信件的內容是穿上 ASCII armor [3] 形式的亂碼. 例如:

—–BEGIN PGP MESSAGE—–
Version: 10.3.2 (Build 15238)
Comment: This message is confidential
Charset: utf-8
…
vp5hQ3ROXrZ7KVeyDlb3yD2/cmZbznGTN7Rowt2LOuec4CjcOlRB/q3XaalhoXnj
…
—–END PGP MESSAGE—–

ASCII Armor 的用意是避免 binary 形式傳檔案時, 剛好出現不應該出現的 pattern, 而造成 gateway 的問題, 或是被當作病毒等等. 因此用 binary to textual 逐 byte 轉成 ASCII code. 此外, 根據 [4], DOS/UNIX 的換行符號通常都可以被自動克服.

這時候, 明眼人都看得出來這段文字就是 PGP 檔案. 所以把  —–BEGIN PGP MESSAGE—– 到 —–END PGP MESSAGE—– 剪下來, 貼到一個新的檔案上, 然後存成一個檔案, 就可以解密它.

我用 Kleopatra [5] 試驗的結果, 只要不是存成 .PGP 檔, 沒有附檔名, 甚至 rename 成 .ZIP 檔或是 .out 檔, Kleopatra 都能將它正確解密, 並且生出 XXX.out 檔. 不過存成 .PGP 檔就不行了. 至於用 GoAnyWhere Open PGP Studio [6] 去解 ASCII Armor, 還沒有成功過.

使用 Kleopatra 容易遇到一個小問題, 第一次可以正常使用. 如果當掉了, 第二次就會開不起來, 抱怨找不到 libkleo.dll. 本來以為它是被防毒軟體誤殺. 想不到是這個軟體的烏龍. 到 Kleopatra 圖示點右鍵, 選 “內容", 把開始位置的 “C:Program Files (x86)GNUGnuPGbin" 砍掉 bin 就 OK 了. 這個 bug 被報了兩年, 據說到 2016/4/8 的版本才解掉 [7].

[REF]

  1. 良好隱私密碼法
  2. 文件認證——Pretty Good Privacy (PGP) 簡介與應用
  3. ASCII-Armor 這個 link 很好, 但是點進去要等一段時間廣告.
  4. Line Breaks in OpenPGP ASCII armor
  5. https://www.gpg4win.org/
  6. http://www.goanywheremft.com/products/openpgp-studio
  7. Bug 333535 – System Error on initialisation – libkleo.dll is missing
我讀 «證券分析» 第六版 – 收益債券

收益債券 (Income bond) 是其中第 16 章的前半內容. Income bond 又叫做調整債券 (adjustment bond). 這個名詞很容易讓人跟高收益債 (high yield bonds) 搞混, 以為沒有 “高" 字的收益債就是收益低的高收益債, 其實不然. 它應該和固定收益債券 (fixed income bond) 比較才對, 一個原則上配息不保證, 一個配不出息就表示公司要倒了.

一般的債券都有面額 (face value), 和可以撕下來的兌換券 (coupon), 樣張如這篇 [1] 所的附圖. 根據 [2], an income bond is a type of debt security in which only the face value of the bond is promised to be paid to the investor, with any coupon payments being paid only if the issuing company has enough earnings to pay for the coupon payment.

換言之, 收益債券是看公司臉色獲利狀況決定要不要給債息的一種債券. 如果有時給債息, 有時又不給, 那麼買了豈不是很沒有意思? 因此, 收益債券的年限往往很長, 有一種值得等待的感覺. 但既然不保證配息, 它的地位就落在信用債券和抵押債券之後. 先前說過, 公司欠債可以省所得稅, 因此公司會先發行收益債券, 再考慮發行優先股.

收益債券的地位和優先股比較接近, 評比的方法也類似. 上一篇 [3] 曾經提到計算優先股的保障倍數, 只要把收益債券的地位插在次級抵押債券和優先股中間就對了. 書上舉了 Missouri-Kansas-Texas Railroad Company 公司為例, 指出這家公司的固定收益債券合乎保障倍數, 但收益債券就不合格.

多年之後, 公司狀況變差, 連固定收益債券的保障倍數都從 2.4 (1930 年) 降到 0.49 (1938 年). 那麼當初認為合理買進的固定收益債券是個錯誤的判斷嗎? 作者認為不是, 因為這中間有 8 年的時間可以下車, 其中更有 6 年可以獲利了結.

另一方面, 利率 4.5% 的固定利息 (收益) 債券, 在 1930 年時和 5% 利率的收益債券價格區間差不多 (92.5~101 vs 86~108.5), 老師不是說了固定收益債券才合格嗎? 雖然後者利率 5% 比前者 4.5% 要高. 到了 1938 年, 價格區間落到 (25~45.75 vs 10~24) 時, 事實也證明作者長期判斷正確.

在收益債券中, 有一種留置權 (lien) 比固定收益債券更高的變種. 此時它當然地位更高. 所謂留置權是指債權人按照合同的約定占有債務人的動產,債務人不按照合同約定的期限履行債務的,債權人有權留置該動產,並依照法律的規定將動產折價或者以拍賣、變賣後的價款優先受償的權利 [4]。

[REF]

  1. 我讀 «證券分析» 第六版之心得 4
  2. income bond
  3. 我讀 «證券分析» 第六版 – 優先股心得 2
  4. 留置權

我讀 «證券分析» 第六版 – 優先股心得 2

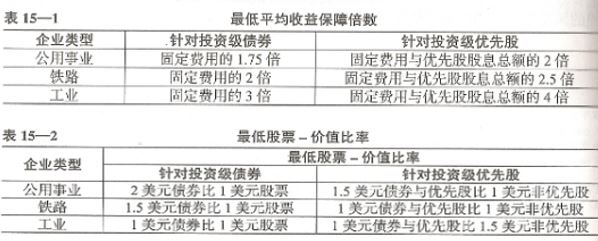
第 15 章講優先股投資的選擇技巧, 簡單地說, 就是要對公司的體質做更嚴格的篩選. 下表的左邊是針對債券的標準, 而右邊是對優先股的標準.

harder-for-preferred-stock

那麼, 我們是否只能選擇沒有債務的公司的優先股呢? 作者認為, 就像是第二順位抵押債券也有可能比另一家公司的第一順位抵押債券更好, 所以不能一概而論. 然而, 如果一家公司同時發型債券和優先股, 那麼計算利息保障倍數時, 一定要同時把優先股的利息和債券利息同時扣除, 而不是分別扣除, 否則甚至會算出優先股的利息保障倍數高於債券的這種結果出來. (如下表)

項目 內容 數值 計算方法
A 息稅前盈餘 3,978,000  
B 債券利息 1,628,000  
C 優先股利息 160,000  
D 所有利息 1,788,000 B+C
E 利息費用保障倍數 2.44 A/B
F 利息費用與優先股保障倍數 2.22 A/D
G 錯誤的優先股保障倍數 14.69 (A-B)/D

有趣的事情發生了, 優先股的保障倍數不是應該比債券還要高才能買嗎? 如果按照上表, 怎麼算優先股的利息保障倍數都比債券低啊? P253 就在解釋這件事. 對同一家公司來說, 債券當然比優先股保險, 但是只有它的債券安全無比, 它的優先股才有可能安全.

再來, 書上提到了優先股的股票-價值比的計算, 也就是本篇第一張圖上面要求的安全比例. 下表是示寶潔公司 1932 年的數據, A/B/C/D 這四項標成藍色. 債券的計算就是把各種股票的市值加起來, 然後除以債券的數量. 第一優先股的市值不含自己, 但淨值由債券的面值和自己的市值所組成, 依此類推. 基本上寶潔已經通過上述的 4 倍測試標準.

項目 資本類型 總面值 (A~D) 股價 市值 (W~Z) stock-value ratio 計算方法
A 債券 10,500,000 13.8:1 (B+C+D) / A
B 8% 第一優先股 2,250,000 140 3,150,000 10.4:1 (C+D) / (A+B)
C 5% 第二優先股 17,156,000 81 13,9000,000 4.6:1 D/ (A+B+C)
D 普通股 6,140,000 20 128,200,000

最後討論累積優先股以及非累積優先股. 跟債券配息一樣, 優先股也分為累積和非累積. 作者認為累積比較好, 因為比較優秀的優先股主要都是累積的. 至於非累積的缺點主要在於公司可以不發放股息, 導致有一頓沒一頓. 若是累積股息, 至少先前的股息也都放進去投資, 再次發放股息時獲利比較大.

本書的第二部分中, 對於優先股的描述大概就只有這兩章了. 從 16 章到 21 章, 又是債券相關的廣泛討論. 一直到進入第三部分, 才會再講到投機性的優先股. 第四部分才講到普通股. 

我讀 «證券分析» 第六版 – 優先股心得 1

因為債券的部分都看完了, 把標題小改一下, 以便與優先股系列區隔. 本書第 14 章開始介紹優先股. 話說台灣能買到的優先股很少, 看這東西有用嗎?不過既然上冊的後半段都是講優先股, 還是一鼓作氣把它讀完吧!

所謂的優先股, 例如最近才發行的 “富邦金特別股" 就是其中之一. “富邦金決定發行甲種特別股六億股,每股價格60元,預計募集360億元,且發行前7年富邦金控不得收回,特別股年殖利率4.1%,也就是每1000股年付股息2460元。" 瞧瞧這股息不是很好嗎? 

然而, 根據 Graham 的研究, 優先股的抗跌程度, 恰好介於債券和普通股之間. 萬一經濟不景氣, 特別股的股價也會滑樓梯, 只是不像普通股那樣容易打折打到骨折. 它能抗跌的原因主要是利息受到保障, 但會股價會下跌的原因也是因為保障不夠. 一旦公司經營不善, 它可以不發放優先股的股利, 而是先去還債. 另外, 若是公司高層覺得應該保留盈餘, 也可以同時不發優先股和普通股的股息.

萬一優先股停止配息, 就要看契約上是否規定優先股的股東可以獲得投票權? 一般而言, 優先股的股東只是純投資, 所以也沒有投票權. 若是公司都不配息了, 優先股的股東通常可以依契約取得投票權, 以便在股東大會為自己發聲. 然而, 書上說到個人投資者因為持有的股份太少, 想靠投票權爭取權益的機會不大. 

因此, 若是要投資優先股, 一定要依據這個原則 “只有投資者預期不存在停止支付股息風險的那些優先股才適合購買已做投資" (p244). 具體的標準有 3 點: (1) 和債券一樣安全, (2) 安全邊際很高, (3) 內在穩定性很好. 第三點是為了避免公司雖然還在賺錢, 卻因為長遠發展的考量, 忽然要保留盈餘不發放.

假如一家公司體質健全, 好端端地為何不發行低利率的無擔保公司債, 卻要發行特別股來拉低 EPS 呢?  作者認為高等級 (優質) 優先股的存在本來就是一種偶然. 以 1932 年存在的 21 支高等級優先股來說, 僅僅占了所有優先股的 5% (p245). 特別是工業公司幾乎不太發行優先股. 因為要籌到同樣的錢, 發行債券算是負債, 具有降低所得稅的好處.

不過先前講債券時也有提到, 發行債券的數量受到一定的管制. 若是一家公司負債嚴重, 或是已經發行到次級抵押債券了, 總不能繼續再發債下去, 因此優先股就上場了. 然而, 為何優先股會受到投資人的歡迎呢? 作者認為這也是美麗的錯誤. 在世界大戰之後, 工業公司獲得蓬勃的發展, 使得相關的股價上升. 普通股的股價帶動了優先股的股價, 因此獲利比投資債券更大.

總而言之, 因為有虧本的風險, 投資優先股不比債券強. 即使是未發行債券的公司的優先股, 還是不如債券可靠. “只要任何普通股的市場價值跌至發行價以下, 相應優先股也會同樣下跌" (p249), “…以至於這些優先股購買者損失的本超過了他們獲得的總收益." (p248) 真要投資的話, “如果他不能確定公司未來否蓬勃發展, 則不應該再缺乏資本增值作為補償的條件下, 將資本至於可能虧損的風險之中 (用以購買優先股)." (p249)

[REF]

1. 股息定存4倍 富邦金特別股能買嗎?

SBC vs aptX

這兩個音訊格式都是藍牙所使用的. SBC = sub band CODEC [1], 關於何謂 sub-band, 從頻域來看, 聲音從低頻道高頻都有, 因此可以分成一個個的區段, 這就是 band. 好比手機訊號有 900M, 1800M 這樣.

但人耳對於不同頻段的感知能力不同, 說話的高低音 (300~3KHz) 我們比較容易分辨, 但是對於 16KHz, 20KHz, …這種高音, 聽起來都是很尖而已, 甚至木耳一點就聽不到. 所以我們可分而治之, 在不同的頻段給予不同程度的壓縮. 這就是 SBC.

對於藍牙系統來說, 支援 A2DP (Advenced Audio Distribution Profile) 就要多處理 audio 的壓縮、解壓縮. 如果硬體不夠力, 這樣的小工作也是一個負擔. 在 SBC 的規範當中, 最高可以支援 48KHz 採樣, 單聲道 198 Kbps, 雙聲道 345 kbps. 即使計算量不算太高, 這 bit rate 卻也不低.

至於 aptX [3], 原本叫做 apt-X, 被 CSR 買了之後改為 aptX. Qualcomm 在 2015 年完成對 CSR 的併購, 所以 aptX 算是 Qualcomm 的私有規格. aptX 雖然複雜度比較高, 但仍然是一種 sub band CODEC. 它的好處在於採樣率下降到 44.1 KHz, 所以單聲道最多 176 Kbps, 但雙聲道可以 352 Kbps.

相形之下, aptX 有何種誘因讓大家採用呢? 主要是它的 encode / decode 速度較快. 在 CSR 的官網, 他們大喇喇地宣稱用了其他 audio CODEC 會導致 AV 不 sync [4]. 不過這個說法並不公正. 只不過是因為 audio 到了藍牙裝置後, 被系統視為  HW 輸出, 所以愈接近 real time 的 software audio CODEC 就不會和 video free run. 把它當作一種廣告詞就好了.

[REF]

  1. SBC (codec)
  2. [無線科技] 立體獻聲藍牙人間:淺談Bluetooth技術
  3. aptX
  4. https://youtu.be/e5aG4qIVqSw