我讀 «一口氣讀懂經濟學»

本書其實是 “大陸同胞" 董典波, 黃曉林兩位先生所寫的, 由台灣的臉譜出版社出版. 書名的口氣相當大, 但其實誰也知道經濟學不是一口氣可以讀懂的. 我都被老婆虧說你到底用了幾口氣啊!?

這本書吸引我的地方, 就是它在解釋 100 個關鍵詞的時候, 儘量用了小故事來開頭. 例子舉得好的話, 介紹起理論當然是事半功倍. 然而, 幫每個觀念編一個, 甚至是引用一個現成的故事都不是那麼容易. 所以少數地方還是會覺得故事歸故事, 和它想解釋的觀念還是有點距離.

全書的架構先分為十一篇, 像是入門篇, 思維篇, 篇名的後面, 還有一句話概括它的範圍 例如:"賽局篇: 創造一個多元的結局"…等等.  基本上一目了然! 不過有些章節比較生硬, 即使補充教材放得很多, 趣味性還是比較低一點. 像是傾銷, 壟斷相關的段落, 看了難免會忘記微笑~~~但大致上這本書如我第一眼看到的, 算是一本比較有趣的入門書.

以賽局篇來說, 大家或許會先想到囚犯的兩難. 但是本書整理的方式別出心裁.  這篇首先從五個海盜分 100 枚金幣的小故事開始 (大家可以去 Google 這個 keyword, 有很多篇), 說明賽局理論 (game theory).

然後分別用黔驢技窮的故事說明 “不完全資訊賽局", 用賣二手車的例子說明資訊不對稱 (information asymmetry), 用單車失竊險介紹道德風險 (moral hazard), 再用英國圈地政策介紹哈定悲劇 (tragedy of Commons), 這才講到智豬賽局 (大豬小豬合作) 和納許均衡 ( 不合作的賽局).

後面再用三個臭皮匠勝過諸葛亮來介紹 “正和賽局", 和楊朱的 “一毛不拔" 說明 “帕雷托最優" (Pareto efficiency), 最後用囚犯的兩難 (prisoner’s dilema) 介紹弱雞賽局 (chicken game) 做結尾. 這裡面的故事古今中外都有, 作者也算是儘量讓這些名詞大眾化了.

當然, 從解釋名詞入手是了解經濟學的一個方法, 從數學去了解是另外一個. 過幾天我比較有空的時候, 再來介紹第三種經濟學入門. 他是由學院派教授以非正規論點, 所寫的 “爆柑經濟學" – 呃, 是 “超爆蘋果橘子經濟學". 這裡面引人入勝的故事更多喔!
 

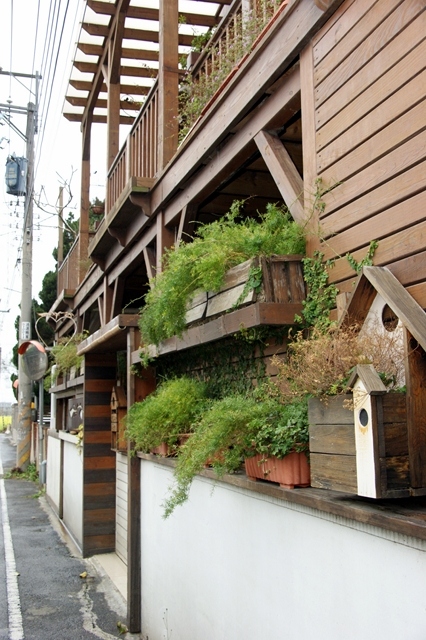
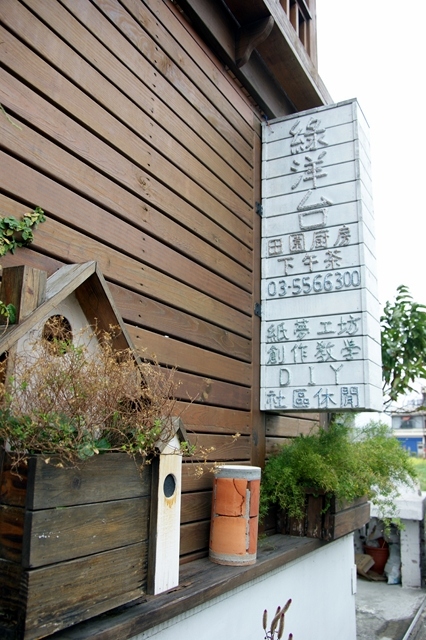
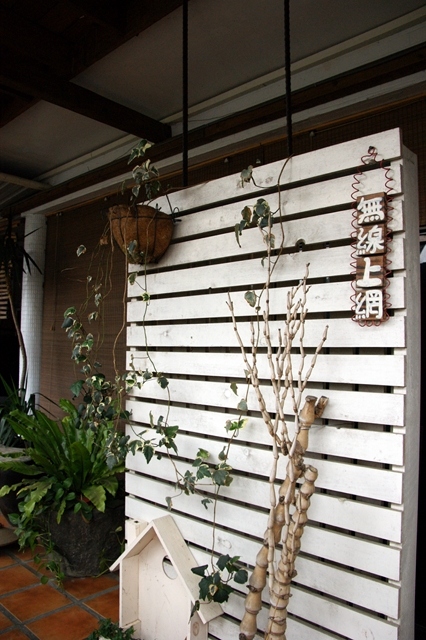
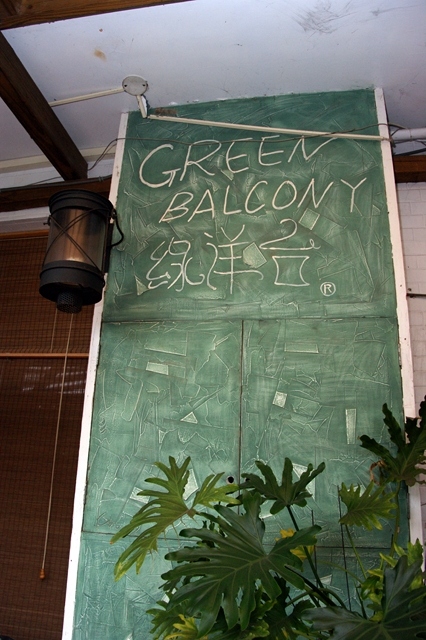
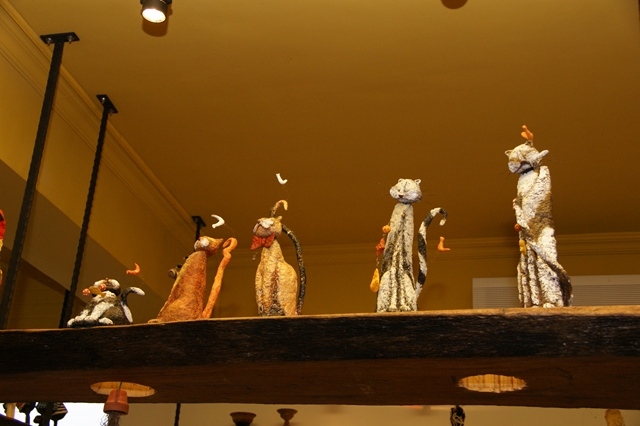
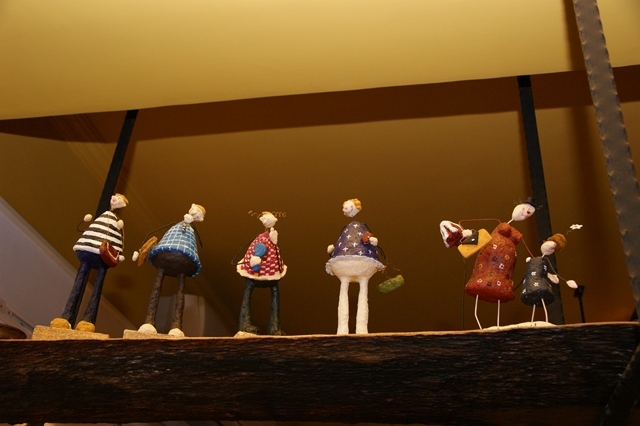
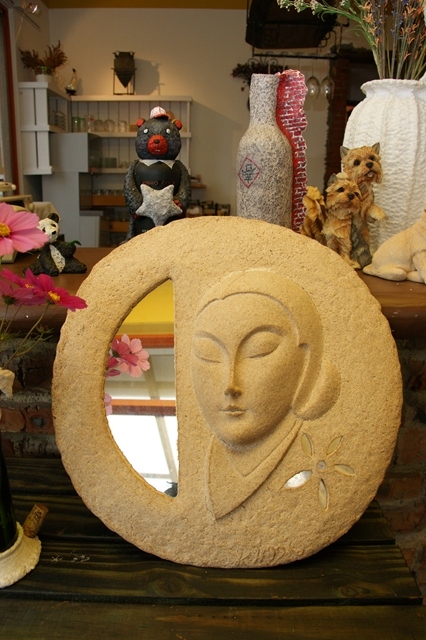
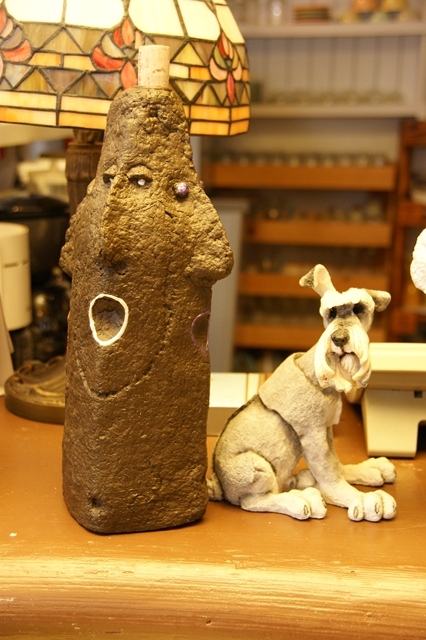
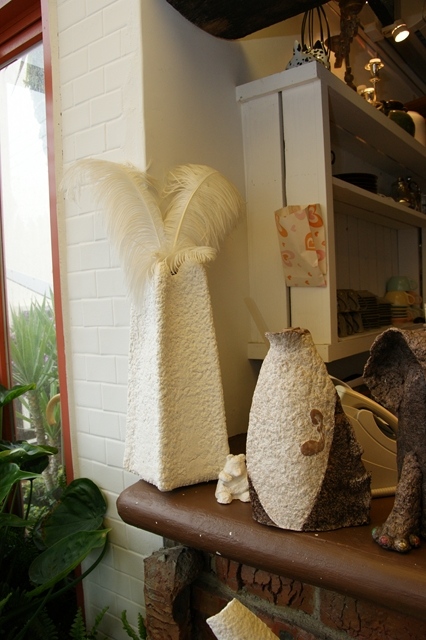
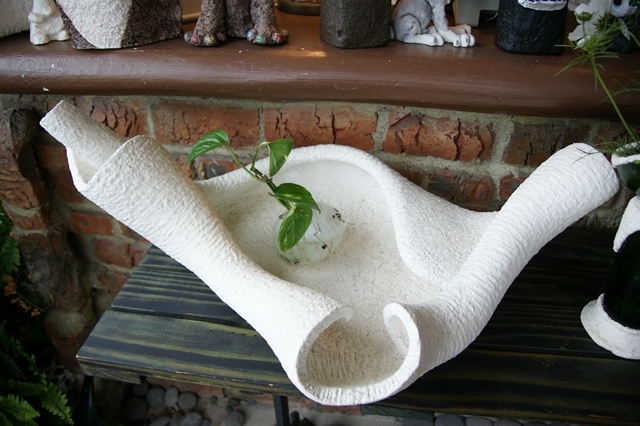
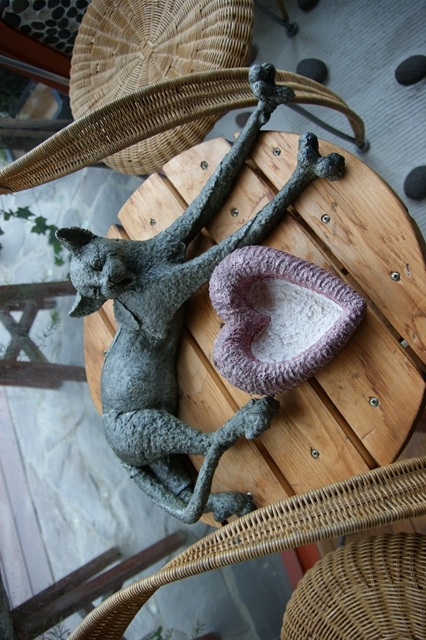
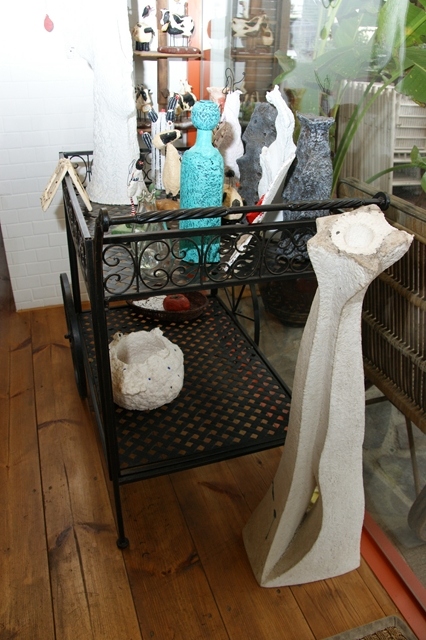
餐廳 – 綠洋台

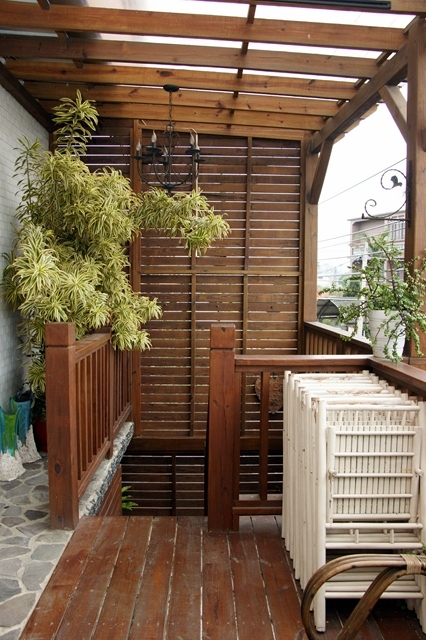
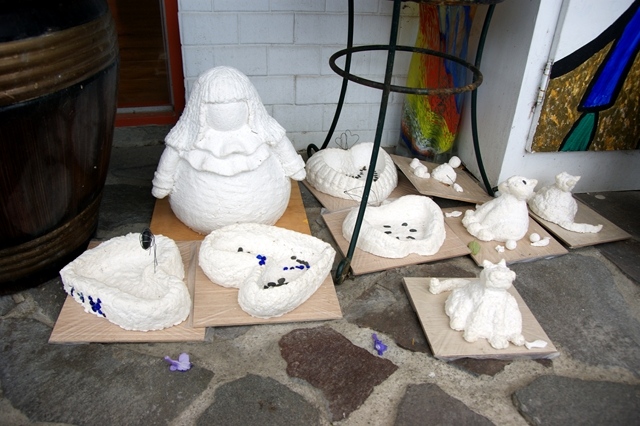
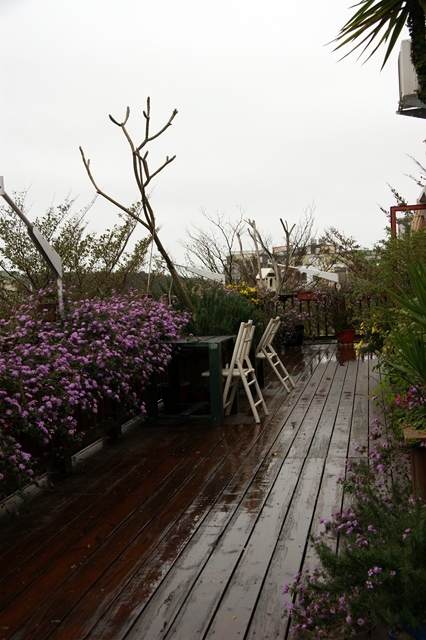
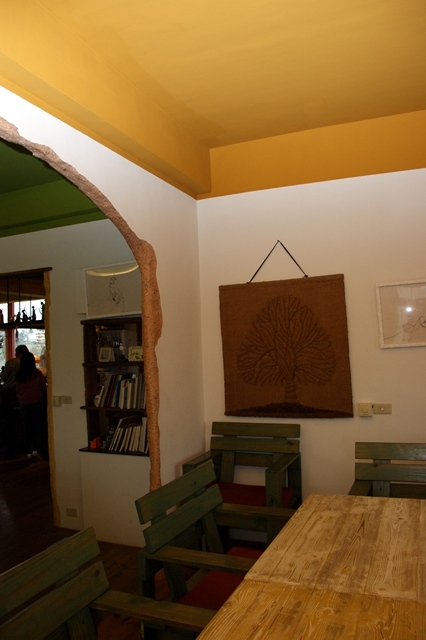
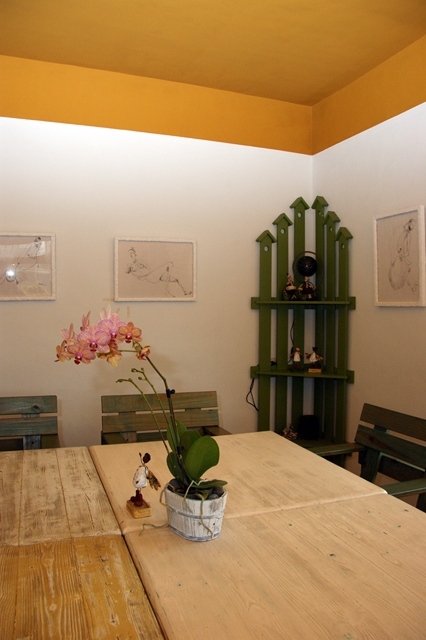
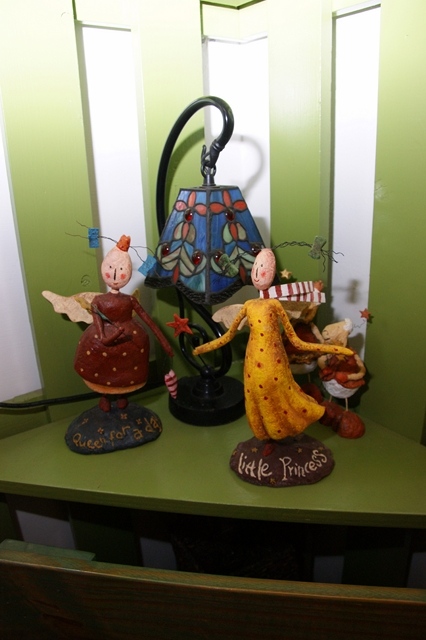
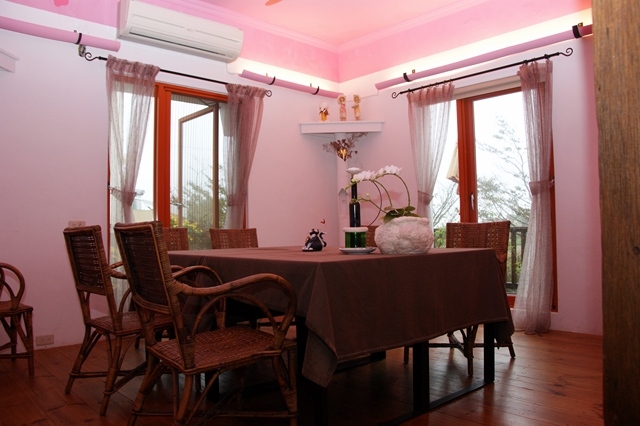
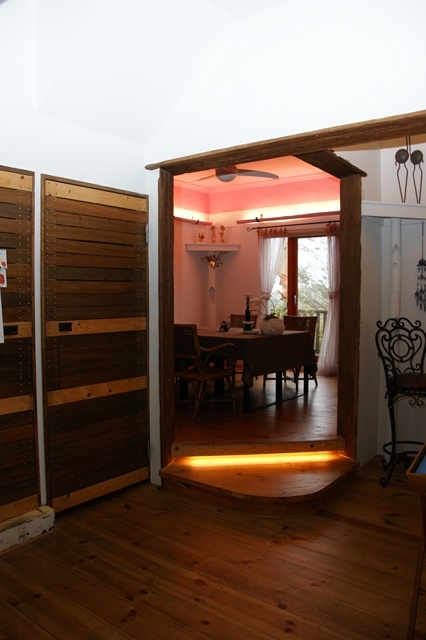
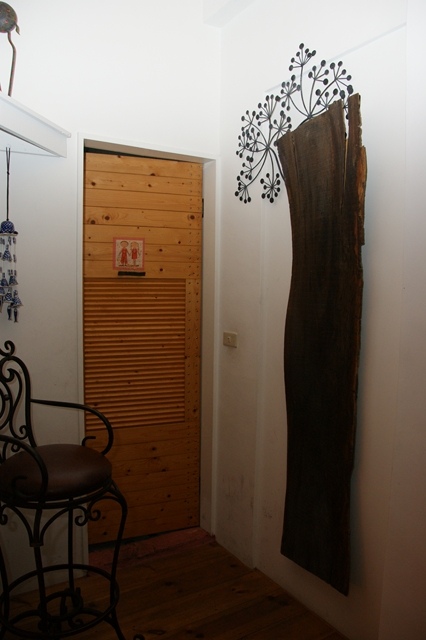
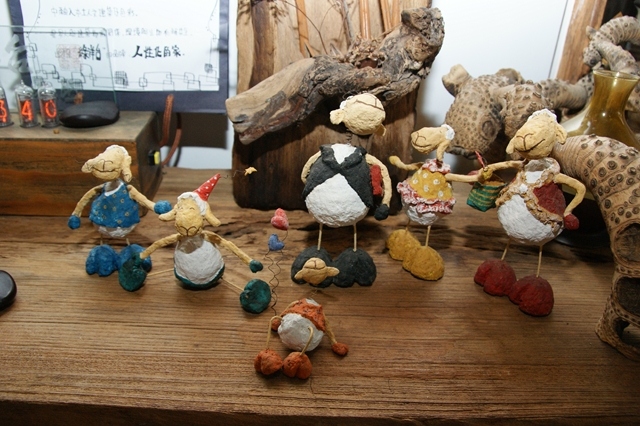
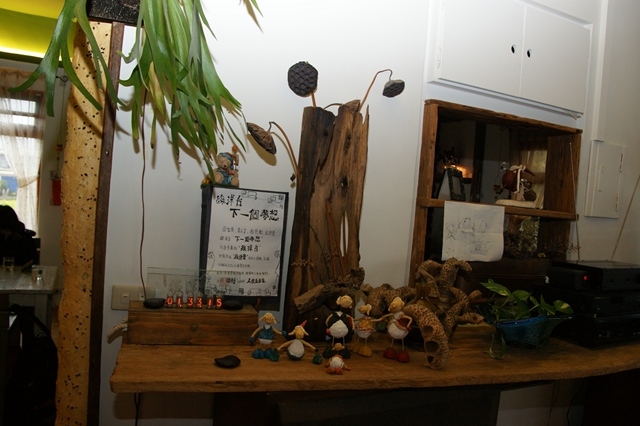
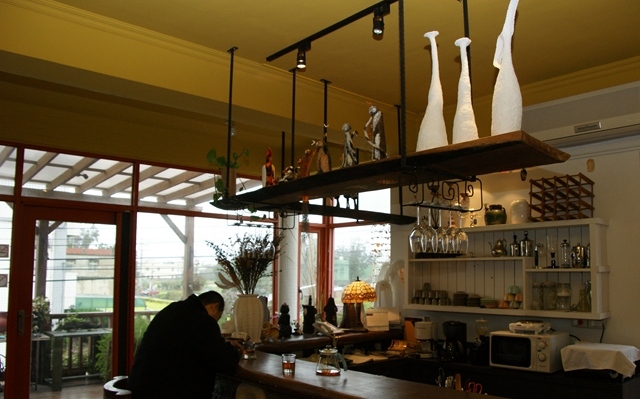
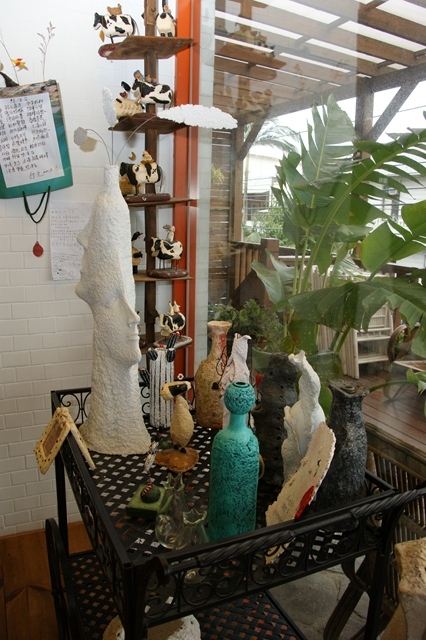
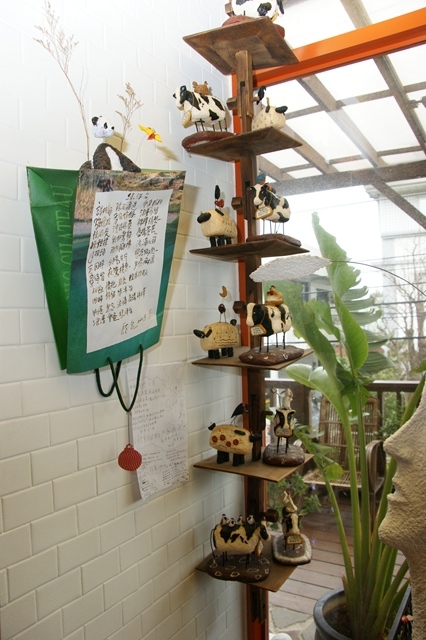
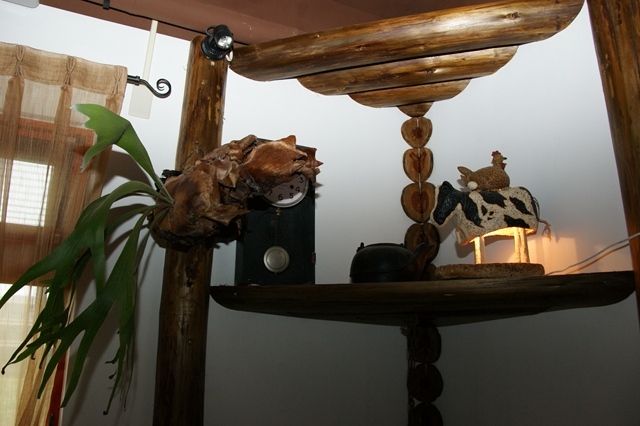
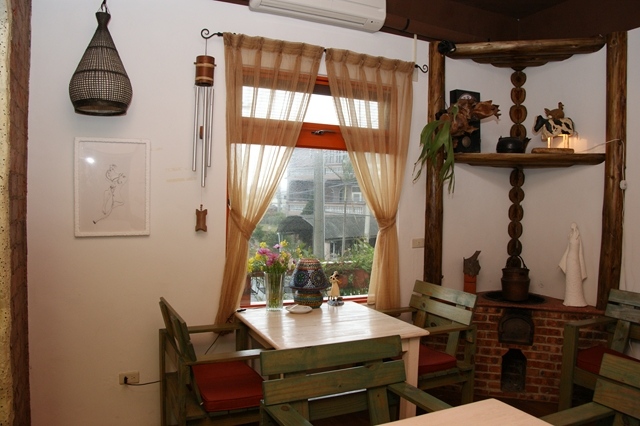
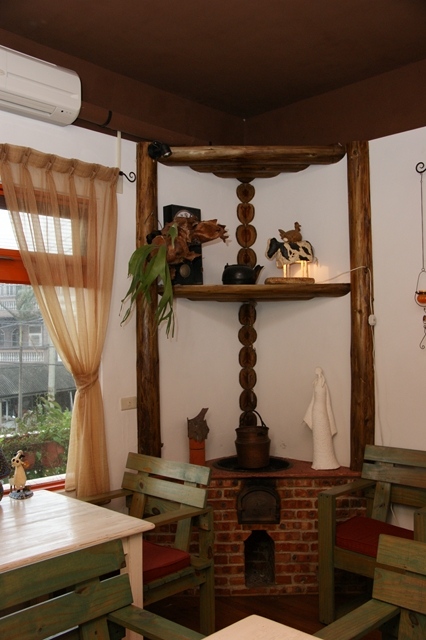
下這個標題之前, 我一直很猶豫要不要在餐廳的後面打一個問號? 因為這家餐廳比較像是工藝展示館, 更甚於吃飯的地方. 實際上, 他的餐廳在二樓, 而一樓就是工藝教室.

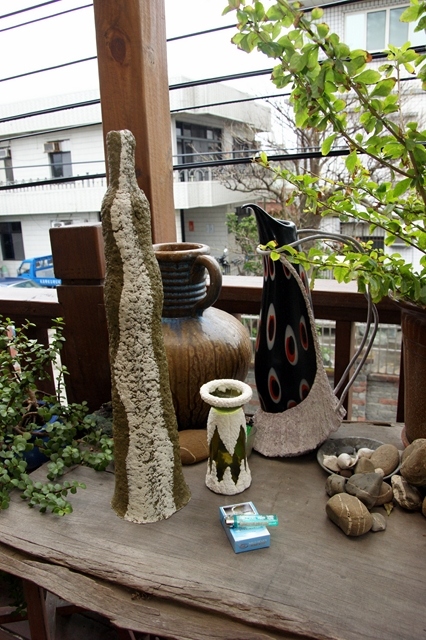
據老闆的說法, 他花了一年的時間才把它佈置起來, 而裡面的這些擺設, 包括室內外裝潢,和桌椅, 都是老闆自己手工做的. 我們根據愛買的折價券才找到這個非常偏僻的地方, 而老闆看到有客人上門也顯得很不適應…"可以用餐嗎?", “也是…可以啦, 不過沒有預約的話, 我們只有牛肉…"

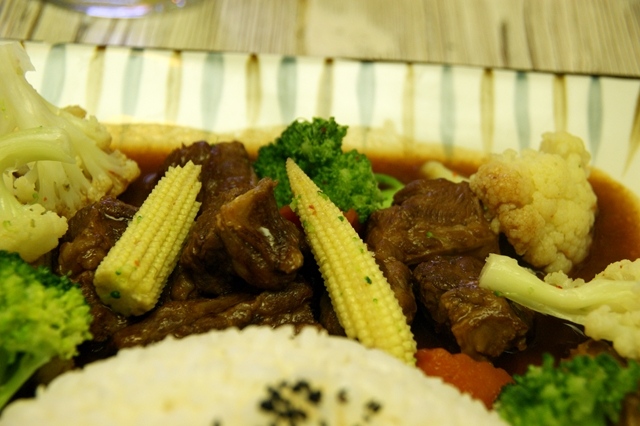
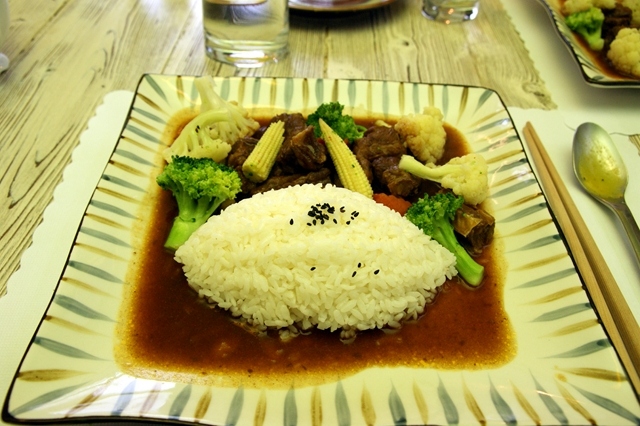
據說點牛肉是最快的, 只要 20 分鐘. 所以在徵得老闆同意之後, 我就用這個空檔拍起他的餐廳了…等到食物上桌, 我正好讓我的手休息, alpha 350 + 閃燈還是挺重的! 這家 “餐廳" 的食物也 OK, 手工小麵包紮實, 南瓜湯濃稠, 牛腩飯軟嫩, 三個人花了七百多也不貴. 只是老闆娘對算帳似乎不太在行, 可能是練習太少了, 哈!
https://www.facebook.com/GreenBalcony2008

我讀 «綠角的基金 8 堂課»

“綠角財經筆記" 是台灣最強的財經部落格. 看到綠角兄出書, 我也去買了一本. 拜今天開車時紅燈都等很久之賜, 我終於把這本書看完了!

我就直接講重點吧!想要知道細節的人可以去翻書. 我總不能把每堂課的講義都列出來, 哈!

首先, 作者強烈反對基金的手續費, 將它視為洪水猛獸. 因此我們只剩逃出台灣, 到美國買 ETF 一途.

很多前輩都說過, 買低手續費或無佣金的基金是唯一可以戰勝大盤的投資工具. 先做對了這步, 才考慮股債平衡, 資產配置, 重新配置.

其次, 作者也討論了很多投資策略. 對於停利, 停損, 他都不以為然. 在作者的心目中, 定期定額是最好的策略, 只要隨著收入增加和通膨把定額的 “額" 適當地增加就可以了. 至於定股 (不論價錢都買一樣多股) 和定期定值 (事先決定每一期資產的目標, 買到那個總市值為止)的投資, 並不見得會比較好.

投資策略這件事本來就是見仁見智, 只有贏家沒有專家. 既然侯文詠先生叫我們要用自己的腦袋思考, 我就稍稍質疑一下. 既然停利和停損不好, 那麼何必要做資產重新配置呢?假設美國:歐洲 : 亞洲 :  新興 : 台股採用 20:20:20:20:20 的資產配置好了, 現在要做資產重新分配, 把漲多的新興市場賣掉, 去買低迷東歐市場. 不就等於是對新興市場停利嗎? 如果有信心到不用停利, 停損, 又何必做資產重新配置呢?這只不過是巨觀和微觀的差異罷了.

此外, 在這本書中雖然舉了很多例子. 但是用來說明停利沒好處的例子 (先緩漲後緩跌), 用來說明停損就很讚啊! 只要從最高點往下 10% ~ 20% 時停損, 獲利就會比定期定額不停損更大!作者認為, 停損之後, 如果很快就投入市場, 等於是沒有停損. 何況停損之後的資金要放到哪裡去呢?不過, 我覺得還好耶,  停損之後, 當然是去買完全不同的標的囉. 就算抱著現金也不是壞事.

我自己向來有一個疑惑, 現在似乎比較清楚了. “主動式的基金為何常常輸給大盤, 難道真的只是因為人算不如天算嗎?"

所謂主動型基金, 就是主動挑選好公司的基金. 被動式的 ETF, 則是買進整個指數成分股的基金. 而大盤指數呢?它根本是一個不實在的數字, 只是用來反應股價的相對高低. 任何一家公司上下市都不會影響指數. 不管大環境怎麼變, 只要代公式算一算, 新的指數就出來了! 道瓊工業指數的原始成分股, 只剩下一支通用電氣還在, 其他全部都新的股票被取代了!未來也許連通用都不能保住自己的地位. 這個指數又怎麼反映真正的基本面呢?

舉個誇張一點的例子, 就算台股只剩一家上市公司, 台指都有機會上萬點呢! 假設其他公司都倒了, 只剩台積電從上週低點漲破 100 元, 這樣台股加權指數就等於  100 / 71.4 x 8609.86 = 12058.63, 正式宣告突破一萬兩千點!反觀某支主動型基金若沒買到台積電, 淨值就會直接歸零. 就算是有買台積電的主動式基金, 因為買了其他下市的公司, 績效還是輸給大盤. 您看看, 要打敗大盤真的很難吧!

因此輸給大盤並不可恥, 沒買到會上漲會長期配息的股票才是真正的輸家. 被動式的 ETF 幫我們買了夠多的股票, 又依據指數的遊戲規則來分配持股比重, 這樣和無情無義的加權指數比賽起來, 至少顯得公平多了.

主動式的基金績效和風險都不會輸給 ETF. ETF 就是 ETF, 又不是真正的股價加權指數或大盤, 實在沒道理說, 主動式基金輸給大盤, 績效就一定要輸給 ETF!  只能說指數型基金風險一定比較低, 這個我是完全同意的.

畢竟主動與被動式基金都可以動態調整持股. 對投資人來說, 真正的差別只是抽成的多少. 投資人想賺錢, 就一定要選手續費低, 最好無佣金的基金. 本書的作者對此極有研究, 大家可以去他的網站看更生動的例子.


台股多少點?

這幾天台股大跌, 讓期待開紅盤的民眾大失所望, 荷包也大失血. 但什麼是台股加權指數呢?大家其實多數並不關心, 以至於有 "大盤漲, 為何我的股票不漲?"之類的疑問. 說穿了, 就是一般人都不看說明書, 因此只憑自己的理解去操作~~~

台股加權指數本名叫做 "發行量加權股價指數及產業分類指數 ", 根據台灣證券交易所的定義: 它是將計算時點的平均股價與某一特定時點平均股價相比,再乘上一特定數值,如100或1000等,該特定時點即為「基期」,而該指數在基期時即訂為100或1000等。編算股價指數時,必須在全體上市股票中選取部份具代表性的「樣本」股票,使根據樣本所計算得之股價指數或平均數,能充分顯示其與全體股票的變動具有一致性。例如,樣本僅限於食品股的股價指數當然不適合用來代表整個市場的股價走勢。當採樣股票限於某一產業時,我們可據以算出該產業之分類股價指數或平均數。在目前上市公司家數日益增多,各股股價走勢互有差異的情況下,股價指數實為認識股票市場的一項有利工具,也是從事股票投資必備的知識。

[note] 請留意, 上述的句子中本來有講到股價平均數, 但是這部分大家較少接觸, 民國 95 年 1 月 2 日起, 連證交所都不再編制它, 我就把它給刪了.

在計算發行量加權股價指數時,為了避免非市場交易的因素,影響指數的連續性,當採樣股票異動或增資除權時進行調整,使股價指數不致因此產生變動. 但是,當上市公司發放現金股利時,則不予調整,使得該股價指數會因現金股利的發放而減少,這種調整方式為目前世界各國證券市場所通用,臺灣證券交易所發行量加權股價指數,亦採此種方式。

換言之, 台股指數具有自我穩定的特性. 即使公司上市下市, 增資減資都不會發生變化. 因此過了十年之後, 台股仍然在 4,000~10,000 點間打轉是有可能的 (不考慮通膨). 如果台股真的上了兩萬點, 那就表示樣本股價全都比現在貴一倍以上, 享有 30 倍的本益比, 請問這有可能嗎? 我覺得滿困難的. 這麼說吧! 假設現在台股 10,000 點, 總市值 20 兆, 根據公式, 反推基值是 0.2 兆 :

指數 = 當期總發行市值 ÷ 基值 × 100

10000 = 20 兆 ÷ 基值 × 100

結果下週一多了五家公司上市, 每家的股本都是十億, 股價都是 20 元.

新基值 = 舊基值 ×(異動後總發行市值 ÷ 異動前總發行市值) 

 = 0.2 兆 ×((20 兆 + 5 x 20 億) ÷ 20 兆)

= 2,000 億 x ((200,000 億 + 100 億)  ÷ 200,000 億)

= 2,001 億

新指數 = 200,100 億 / 2,001 億  x100 = 10,000

結果指數還是不動如山, 除非股價自己上漲, 台股指數才會上漲. 何況一旦公司除息, 指數還會下跌. 只要整體台股的股價成長幅度小於除息的殖利率, 指數就只有直直落一途! 上市公司擴充到一萬家也無助於指數的上漲.

常常會有人以為, 指數既然是從 100 點漲上來的, 表示指數再漲一百倍並非不可能! 不過別忘了, 一個國家或經濟體開始編指數的時候, 當時的民智到甚麼程度, 就決定了它基期的高低. 如果當時大家都傻傻的, 連股價遠低於淨值, 甚至低於帳上現金都不知道去買, 那麼基期當然是低到不像話! 當大家的投資意識增強後, 加權股價指數很容易就衝到一個飽和點, 不論是幾千或是幾萬, 意思都是已經差不多飽和了, 向上走的空間相當有限. 不是大家錢太多, 就是想太多~~~

如果要看到一個指數涵蓋歷年的持股報酬, 大家應該要去看 "發行量加權股價指數之報酬指數", 這是從民國 92 年 1 月 2 日才開始編制的. 當時是 4524.92 點, 近乎穩地成長到昨天的 11446.44 點 , 這才是台股真正的長期報酬率. 它是必須一直參與除權才能夠享受到的. 當然, 台股下跌, 報酬指數也是下跌的.

100年02月 發行量加權股價報酬指數
日 期
發行量加權股價報酬指數
100/02/08 12,113.31
100/02/09 11,974.19
100/02/10 11,747.84
100/02/11 11,446.44

有興趣了解 spec. 的請按下一頁, 或連結到證交所.

繼續閱讀「台股多少點?」

我讀 «不乖»

“不乖" 是侯文詠先生的書, 我好像已經貢獻給老兄他不少銀子了呢!哈!

本書的主旨就是叫大家不要從俗, 要用自己的頭腦來思考, 即使這樣的行為看起來不乖也沒有關係. 

順從自己的熱情去做自己喜歡的事, 而不是認真地去做自己也不喜歡的事. 一件事, 一個職業, 自己喜不喜歡?理論上自己是最清楚的, 但是社會主流的價值觀有時會蒙蔽我們, 讓我們以為自己喜歡 XXX, 討厭 OOO, 其實並非如此.

以作者為例, 他就是一個放著醫生不當, 跑去寫作的人. 至於那些羨慕牙醫賺比較多, 但是拉不下臉來重考牙醫系的醫學系學生. 老是嚷著要去賣雞排, 卻始終沒有行動的工程師, 其實都是不能面對自己的絕佳範例.

某些人認為工程師的身分縱有千般的不是, 感覺還是比賣雞排高尚一點,  因此他們的盲點是身分問題. 另外一些人認為賣雞排還是很辛苦, 沒比工程師好多少, 他們的盲點可能是在賺錢輕鬆的程度. 如果按照作者的想法, 他會鼓勵大家喜歡做什麼就做什麼, 特別不要為了賺錢而去做自己不喜歡的事. 畢竟會賺錢的不如會花錢的~~~

除了認識自己, 作者也強調不要有阿 Q 心態. 有時候明明認識自己, 卻又裝作不認識. 就像是小到用鬧鐘叫自己起床, 但是只醒了手指. 大到明知道努力學英文很重要, 卻催眠自己已經來不及了~~~ 該做的事情不去做, 只希望問題最好自己就解決了, 都是屬於不願意認清事實的自欺狀態.

與其害怕面對失敗, 不如勇敢面對. 擔心被客戶罵, 就做一張挨罵資產負債表. 照理說, 能夠被客戶罵一百次, 應該也就結案了. 作者就是用打算頂多被學長罵一百次的心態來撐過實習醫師的階段, 因為挨罵是他打算承受的事實, 只要小心不要太快用完 quota 就好. 這反而讓他只再被罵 37 次就結業了!

最後作者提到一點算是很值回書價的. 他說: 視野 = 眼界 (眼) + 經歷 (手腳)  + 想像力 (心). 很多人以為自己看過大山大水, 歷經大風大浪, 就自以為了不起, 但這是錯誤的. 就算大起大落過 N 次, 如果沒有內化成有用的成分, 以後難保還是一樣大起大落. 明知他還會跌落谷底, 這種經驗不學也罷. 總之這道式子除了想像力, 還需要一個化學系統, 姑且可以把等號改為雙箭號.

視野 ⇔ 眼界 (眼) + 經歷 (手腳)  + 想像力 (心)

因為時間有限, 我只能用一頓晚餐的時間來看這本書, 再用教完我女兒理化的空檔寫讀書心得. 這本書還有其他值得介紹的地方, 例如介紹個案與通則, 成敗與得失的觀點, 但我就先停在這裡了~~~