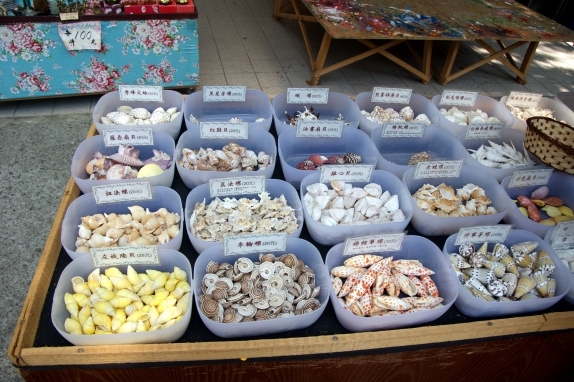
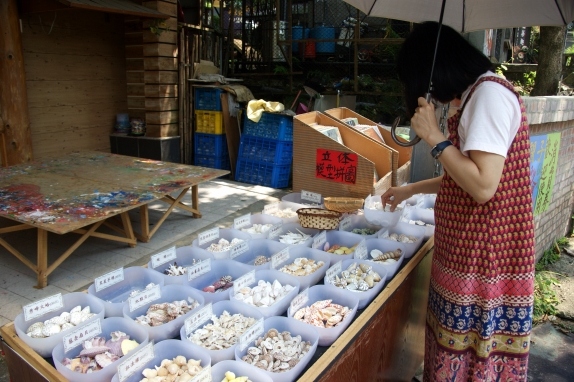
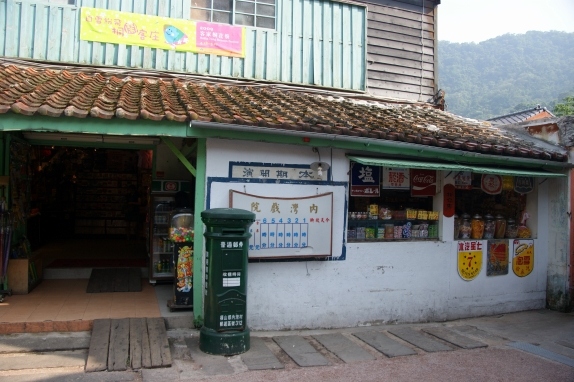
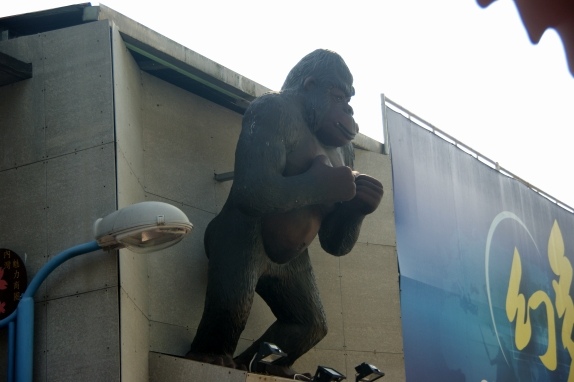
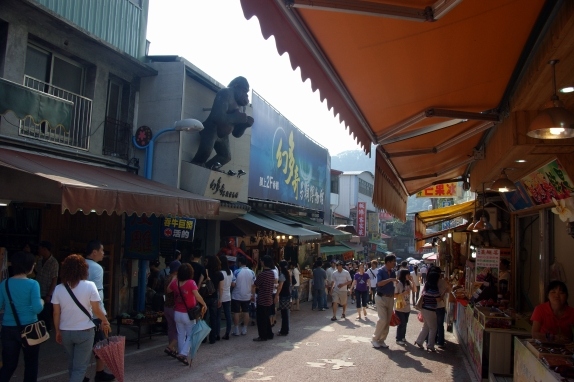
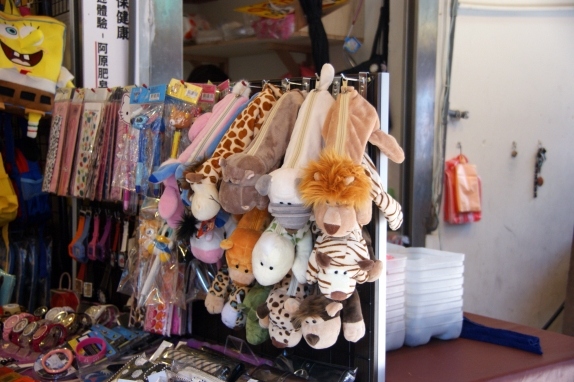
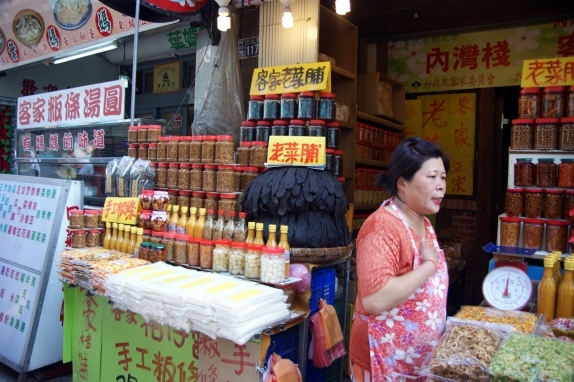
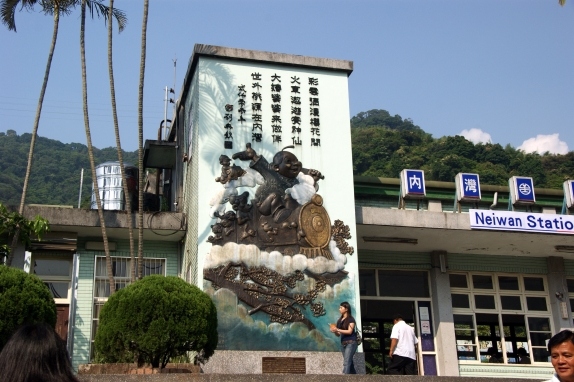
因為這一天剛好許多人都要補端午節連假的班, 所以內灣的人沒有那麼多.
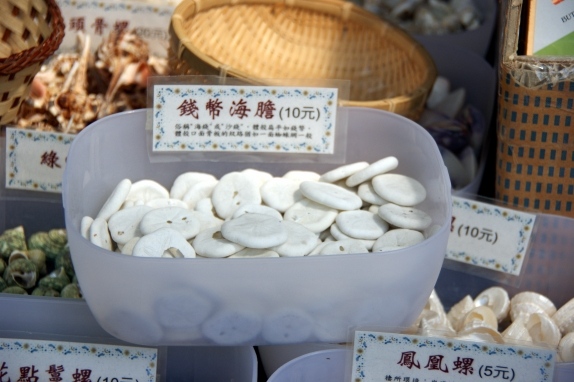
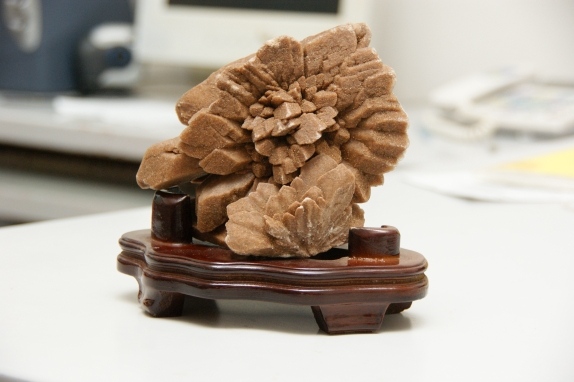
我們找到了一家賣奇石的店家, 買了幾顆有趣的錢幣海膽. 另外也看到從未見過的沙漠玫瑰石. 據說這個東西產自非洲的突尼西亞一帶, 成分是含水硫酸鈣, 看起來就像是黏在石板上的一朵花. 當然, 它的顏色比較接近赭紅色~~~
因為這一天剛好許多人都要補端午節連假的班, 所以內灣的人沒有那麼多.
我們找到了一家賣奇石的店家, 買了幾顆有趣的錢幣海膽. 另外也看到從未見過的沙漠玫瑰石. 據說這個東西產自非洲的突尼西亞一帶, 成分是含水硫酸鈣, 看起來就像是黏在石板上的一朵花. 當然, 它的顏色比較接近赭紅色~~~
上回提到不配息債券的評價方式, 這次來整理有配息的債券.
有配息的債券因為每隔一定的期間就會發一點利息回來, 所以每一次配息就是一個獨立的現金流.
P = ∑t=1T Ct / (1+y)t
其中 P 是債券的合理價格 (re-pricing), Ct 是第 t 次的現金流, y 是 yield. 那個 ∑ 就是把 t = 1~T 都加起來. 像是公司配息、老人年金, 都可以用這個模式來計算, 只是 T 假設為無限大.
P = ∑t=1∞ Ct / (1+y)t=cF [1/(1+y)+1/(1+y)2+1/(1+y)3+1/(1+y)4+…] = c/y F
其中 c = 配息率 (coupon rate), F 等於面值 (face value), 化簡的部分是用等比公式. 最後的結論就是前次在財務二三事說到的: 價值 = 配息 / 利率
那麼這種債券會受到利率變動的影響嗎? 當然也會囉.
認真地把 dP/dy 微分一下, 就會得到看了就煩的
D = ∑t=1Tt [Ct /(1+y)] / [∑t=1T Ct / (1+y)t] = ∑t=1T t ×wt
為什麼等式最右邊變簡單了? 因為我們把 wt 定義為每次配息現金流對於所有配息現金流的比率了. 這裡給了我們一個啟示.
若是 D 意味著每次配息現金流對於所有配息現金流的比率, 那麼只在最後一次才配息的無配息債券 (zero coupon bond), 豈不是 D (duration) = 到期日 (maturity). 換句話說, duration 不是隨便起的名字, 它的確有時間的意義在裡面.
至此也可以理解, 當初無配息債券的 D 為何要叫做 modified duration 了. 因為它的 D 應該是到期日 T (存續期間) 才對.
若是我們算出了另外一個意義上的 D* = T / (1+y), 只好叫它D* 啦!
不含 1/(1+y) 的 D, 它的學名叫做 Macaulay duration. 其數學意義就是價格對利率的微分, 因此可以反映出利率變化後, 價格對應的變化比例.
那麼無止盡存在, 會一直配息的滿帆商事公司的股票 (滿帆商事這家公司在庶務二課這部影集中, 不管內部多爛, 外部多強都倒不了, 故引用之), 它的 duration 又是多少呢?
P = c/y F
D = dP/dy = d [c/y F]/dy = cF (-1/y2) = -1/y ×P = [Dc/(1+y)]×P
此時 Dc = (1+y)/y
那個小 c 是什麼呢? 因為這種公司 consolidated annuities 或 consolidated stock 又簡稱為 consols, 所以用它的 c 來表示.
Dc 是 duration 的上限, 也就是說, 到了這個 D 年就應該划算了.
假設某家公司的殖利率為 6%, 那麼 17.67 年之後, 買股票所花的錢就拿回來了. 不過 18 年真的很久耶, 薛平貴都從西涼回來了~~~
幸好它只是 upper bound. 因為它是 price 的一次微分, 可以視為 yield-price 曲線的切線. 真的要準一點的話, 至少要考慮 2 次項, 也就是 convexity.
加上 convexity 的影響之後, 因為它隱含 (Δh)2在內, 所以永遠是正的.
若 yield 走高, price 下降, convexity 會讓估計值上升, 夾集出合理的價位.
duraiotn ≤ actual price ≤ duration + convexity
若 yield 走低, price 上升, convexity 會讓估計值更上升, 更準確. 但此時就不會夾集 actual price 了, 不然不是愈修正愈偏差?
duraiotn ≤ duration + convexity ≤ actual price
三種證券的 D 和 Macaulay duration 並列如下.
zero coupon bond: modified duration = D* = T / (1+y), T = Macaulay duration
coupon paying coupon: D = ∑t=1T t ×wt
consols: D = Dc/ (1+y), Dc = Macaulay duration
還有個 mortgage-backed security (有不動產抵押貸款擔保的債券), 它的現金流因為太複雜了, 所以用等效 effective duration DE 來表示. 在這個情況下, 它的 convexity 未必為正.
總而言之, 真實利率的高低, 會對於債券和股價都造成影響. 如果給定 duraition 和 convexity, 要求出 acutal price, 雖然計算上是有可能的. 但是數字亂給的話, 可能會求出負的 yield. 比方說 D = 8 年, C = 150 年. 不過, 我看過真的有人舉這個例子耶, 是我太愚鈍了? 還是舉例的人太隨興了??
話說有個債券之神葛洛斯, 他以投資債券見長. 不過在一般人, 包括我, 的心中, 應該看不透債券有什麼搞頭, 不就跟定存單一樣嗎?
然而, 讀計量經濟的人不是這樣想的, 他們心目中的債券利率, 並不是債券上的票面利率. 包括每個公司的可轉債, 其價值都不是票面利率, 甚至於無票面利息的債券, 都有投資的價值.
假設有一個固定收益的債券, 每半年會配發 6% 的利息, 10 年後到期, 可獲得 1,000 元. 那麼這張債券應該賣少錢呢?
由於利息會併入根據複利的計算:
PV = 1,000 / (1+6/200)20 = 553.68
但是, 這只不過是說明了在債券標售的時候, 它合理的售價. 若是不在第一天就持有, 而是在這 10 年間做買賣的話, 它的價值就不是 553.68 元了. 這個價值因為會隨著時間變動, 因此 maturity 才會有價值~~~
比方說現在存款利率變了, 那麼這張債券的價值也會改變! 兩者怎麼比較呢? 我們可以用一個 yield 來表示新的利率. 半導體業講 yield rate, 金融界也講 yield rate. 假設 yield 愈高, 亦即同樣的錢拿去存銀行, 利率都比債券高. 那麼債券的價值當然是下滑.
假如想要速算利率波動對於票面利率 6% 的債券價值的影響, 那就得用到泰勒展開式. 假如兩者利率差一大截, 就算是數學白癡都可以感覺得出來, 那麼當然是用不到公式了.
泰勒展開式先假設一個 function 可以用 f(y+Δh) = a0 + a1Δh+ a2Δh2 + a3Δh3 + … 來表示.
那麼分別設 Δh =0、 一次微分後, 再設 Δh =0 、二次微分後, 再設 Δh =0、…
就可以求出 a0 、 a1、a2、a3 等等,
帶回原式, 得到在特定的 y0 點附近,
f(y0 +Δh) = f(y0 )+ f'(y0) Δh+ f(y0)"/2 Δh 2 + …
或者
=f(y0 ) – [ D*×f(y0 )]/] Δh+ [C×f(y0 )]/2 Δh 2 + …
其中
T=20 表示 10 年共有 20 期, y 表示原始的 yield rate.
D*= T/(1+y)T = 20/(1+6/200) = 19.42
新的 PV = 553.68 (1-9.71×0.01+ 98.97×0.012)= 502.66
這表示利率上漲, 債券的價值降低. 這稱之為 discount bond. 反之, 利率大跌, 債券的價值就上升, 這稱之為 premium bond, 表示溢價. 當利率不變的話, 稱為 par bond, 感覺是高爾夫球打了標準桿.
我想葛洛斯應該就是把這些債券賣來賣去而賺錢的吧!
[reference]
2009/6/14 補充
f'(y0) 這種一次微分, 又叫做 dollar duration (DD). f'(y0) = DD = -D* × f(y0 )
f"(y0) 這種二次微分, 又叫做 dollar convexity (DC). f"(y0) = DC = C × f(y0 )
女兒的講義有一題英文選擇題. need 後面接動詞 (用 do 代替之), 四個選項中有 3 個大概像這樣:
to do, doing, to doing.
我覺得應該是 to do. 主動的 need 用 need to do, 被動的 need doing = need to be done. 不過咧, 後面的標準答案卻是 need to doing. 真是奇哉怪也~~~
我在網路上找了一些資料, 當然也查過字典了. 不過我想那個答案應該是錯的吧?! 雖然這本講義中提到很多不及物動詞 (如 busy) 省略介係詞 (如 in, 或不省略) + V-ing 的例子, 不過我不認為 need 也是其中之一啊?
help to VR = help VR
learn to VR (v.s) learn V-ing
need to VR (主動) / need V-ing (被動)= need to be p.p.
Your car is so dirty. You need to wash it.
Your car is so dirty. It needs washing. = It needs to be washed.
prefer to VR rather than VR = prefer Ving to Ving
第一題:將以下方程式展開

展開~~~展開~~~再展開~~~越來越開…………………
第二題:找出 X

真是好找啊~~ 這個學生應該覺得老師是笨蛋吧 ~~ 
第三題:極限概念

人的忍耐是有極限的~~
第四題:約分?

無言~~
第五題:!!!﹝無語﹞

問蒼天~~
Cash> 我有個疑問, 問題 5 的正解是甚麼? 這題像是杜撰的吧!? 如果是 sinx/x 約分成 sin, 我倒是可以理解~~~ 求 lim x→∞ sinc(x) = lim x→∞ sinx/x? 很常見.